IBS e CBS no Simples Nacional: prazo de opção pelo regime regular vai até 30 de outubro
- •
- O que mudou com a Resolução CGSN nº 194/2026
- Como funciona o IBS e a CBS no Simples Nacional a partir de 2027
- O Simples Nacional vai transferir crédito de IBS e CBS?
- Em quais situações vale simular o regime regular
- Sua empresa compra de fornecedores do Simples? Compare pelo custo líquido
- Como fazer a opção pelo regime regular do IBS e da CBS
- O que acontece se a empresa não optar até 30 de outubro
- Checklist para decidir até 30 de outubro
- Conclusão
- FAQ
O prazo para empresas do Simples Nacional optarem pelo regime regular de IBS e CBS em 2027 foi prorrogado de 30 de setembro para 30 de outubro de 2026. A mudança foi publicada pelo Comitê Gestor do Simples Nacional (CGSN) na Resolução CGSN nº 194, de 25 de setembro.
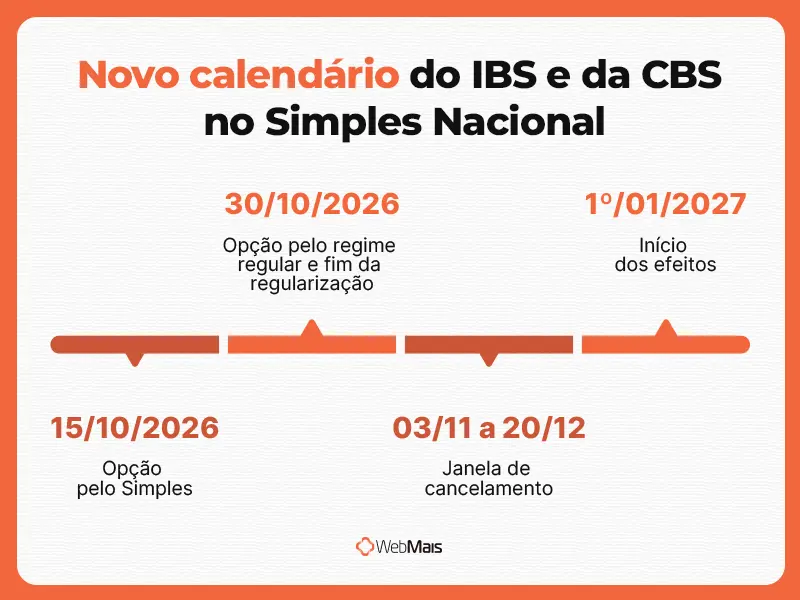
A mesma resolução alterou o prazo para opção pelo Simples, que vai até 15 de outubro, e estabeleceu uma nova janela para cancelar a opção pelo regime regular, de 3 de novembro a 20 de dezembro.
A mudança é relevante porque permite que as empresas que fizerem a opção tenham uma janela posterior para cancelar a escolha. A legislação prevê que a alíquota de referência da CBS para 2027 seja definida pelo Senado até 15 de dezembro, embora a Resolução 194 não relacione expressamente a prorrogação a esse calendário.
A escolha define se o IBS e a CBS serão pagos no DAS, a guia única do Simples, ou apurados separadamente, fora da guia. Ela também afeta o crédito de IBS e CBS que os clientes do regime regular poderão aproveitar nas compras feitas de empresas do Simples.
O que mudou com a Resolução CGSN nº 194/2026
A Resolução CGSN nº 194, de 25 de setembro de 2026, alterou quatro prazos do calendário do Simples Nacional para 2027: a opção pelo Simples, a opção pelo regime regular do IBS e da CBS, a regularização de pendências e o cancelamento das opções. A data de início dos efeitos, 1º de janeiro de 2027, não mudou.
A norma foi publicada no Diário Oficial da União em 28 de setembro, na edição extra 183-C, e entrou em vigor na mesma data. Ela altera os artigos 1º a 3º da Resolução CGSN nº 186, de abril de 2026, que tinha fixado o calendário original. A comparação entre as datas:
| Procedimento para 2027 | Regra anterior Resolução 186 | Nova regraResolução 194 |
| Opção pelo Simples Nacional | 1º a 30/09/2026 | 1º/09 a 15/10/2026 |
| Opção pelo regime regular do IBS e da CBS (janeiro a junho de 2027) | 1º a 30/09/2026 | 1º/09 a 30/10/2026 |
| Regularização de pendências após indeferimento do Simples | 30 dias após o indeferimento | Até 30/10/2026 |
| Cancelamento da opção (Simples e regime regular) | Até 30/11/2026 | 3/11 a 20/12/2026 |
| Início dos efeitos | 1º/01/2027 | 1º/01/2027Sem mudança |
A prorrogação vale apenas para a escolha que produz efeitos no primeiro semestre de 2027. A janela do segundo semestre continua prevista para março de 2027, e a resolução não trata dela.
A resolução não explica o motivo da prorrogação no próprio texto, mas o novo calendário muda a ordem das decisões. Até a data desta publicação, o Senado ainda não havia fixado a alíquota de referência da CBS para 2027, uma informação que será necessária para atualizar as simulações com o valor oficial.
Pela regra geral do artigo 349 da LC 214/2025, o Tribunal de Contas da União (TCU) envia os cálculos ao Senado até 15 de setembro do ano anterior à vigência, e o Senado fixa a alíquota até 31 de outubro.
Para a alíquota de 2027, o artigo 353, parágrafo 2º, prorroga esses prazos em 45 dias: o TCU tem até 30 de outubro, e o Senado, até 15 de dezembro de 2026. Se o Senado não fixar a alíquota até 22 de dezembro, passa a valer a alíquota calculada pelo TCU.
Na prática, a empresa faz a opção até 30 de outubro com base em estimativas e, se o calendário legal for cumprido, pode revisar a decisão com a alíquota oficial durante a janela de cancelamento, de 3 de novembro a 20 de dezembro.
A exceção para empresas em início de atividade
As datas da tabela não valem para empresas abertas no fim de 2026, que seguem as regras de início de atividade com prazos próprios.
O artigo 3º da resolução exclui do calendário geral as empresas que se inscreverem no CNPJ entre 16 de outubro e 31 de dezembro de 2026, no caso da opção pelo Simples, e entre 31 de outubro e 31 de dezembro de 2026, no caso da opção pelo regime regular do IBS e da CBS.
Para essas empresas, a opção segue as regras de início de atividade, feitas no momento da abertura do CNPJ. O manual da Receita orienta que a nova empresa formalize a intenção de optar pelo Simples já no pedido de inscrição, pelo Módulo Administração Tributária da Redesim.
Como funciona o IBS e a CBS no Simples Nacional a partir de 2027
O IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são os tributos criados pela reforma tributária para substituir ICMS, ISS, PIS e Cofins. A empresa do Simples tem duas formas de pagá-los, e a escolha vale por semestre.
Na forma padrão, que o mercado passou a chamar de “Simples puro”, o IBS e a CBS são calculados dentro do Simples e pagos no DAS, a guia única, junto com os demais tributos.
Na forma opcional, chamada de “Simples híbrido”, a empresa continua no Simples para os demais tributos, mas apura e recolhe o IBS e a CBS pelo regime regular, com débito sobre as vendas e crédito sobre as compras, como uma empresa do Lucro Real ou Presumido. Nesse caso, a alíquota do DAS diminui, porque a parcela correspondente ao IBS e à CBS sai da guia, e não há pagamento em duplicidade.
A base legal está no artigo 41, parágrafo 3º, da Lei Complementar 214/2025 e no artigo 13, parágrafos 9º e 10, da Lei Complementar 123/2006, com redação da Lei Complementar 227/2026.
| Ponto | Simples puro: IBS e CBS no DAS | Simples híbrido: IBS e CBS no regime regular |
| Onde o IBS e a CBS são pagos | No DAS, junto com os demais tributos | Em apuração própria, fora do DAS |
| Créditos de IBS e CBS nas compras | Não se apropria de créditos pelo regime do Simples | Pode se apropriar de créditos, conforme as regras do regime regular |
| Crédito para o cliente empresarial | Limitado ao valor de IBS e CBS devido por meio do Simples | Calculado conforme as regras de crédito do regime regular |
| Rotina de recolhimento do IBS e CBS | Recolhimento dentro do DAS | Apuração própria de débitos e créditos |
| Demais tributos | Permanecem no DAS | Permanecem no DAS, conforme as regras do Simples |
Em 2027, o IBS terá a alíquota de 0,1%, dividida entre 0,05% estadual e 0,05% municipal, conforme a regra de transição da LC 214/2025. A CBS terá uma alíquota de referência própria, definida pelo Senado e ajustada conforme as regras de transição.
O ICMS e o ISS continuam existindo durante a transição e, para a empresa do Simples, seguem dentro do DAS, com alíquotas reduzidas gradualmente a partir de 2029, até serem extintos em 2033, independentemente da opção feita para o IBS e a CBS.
O Simples Nacional vai transferir crédito de IBS e CBS?
Sim, quando a empresa do Simples paga o IBS e a CBS pelo DAS, o cliente do regime regular pode aproveitar crédito em montante equivalente ao devido por meio do Simples naquela operação. Quando o fornecedor está no regime regular, o crédito segue as regras aplicáveis a esse regime.
A regra está no artigo 47, parágrafo 9º, da LC 214/2025: sem a opção pelo regime regular, a empresa do Simples não apropria créditos de IBS e CBS, e o comprador do regime regular apropria créditos “em montante equivalente ao devido por meio desse regime”.
Como a parcela de IBS e CBS dentro do DAS é uma fração da alíquota efetiva do Simples, esse crédito tende a ser bem menor que o destacado por um fornecedor do regime regular.
Essa diferença explica por que a decisão pesa tanto para quem vende para outras empresas. Para o cliente que calcula o custo líquido da compra, dois fornecedores com o mesmo preço na nota podem ter custos bem diferentes depois do crédito.
Em quais situações vale simular o regime regular
Empresas do Simples que vendem principalmente para outras empresas do regime regular podem ter um impacto maior na comparação entre os dois modelos, porque seus clientes podem aproveitar créditos de IBS e CBS.
Para empresas que vendem principalmente a consumidores finais, a vantagem comercial tende a ser menor, porque esses clientes não aproveitam créditos. Ainda assim, a decisão depende dos créditos sobre as compras, da margem e do impacto sobre o preço final.
O perfil de clientes é o primeiro filtro, mas não o único. Antes de decidir, vale olhar para quatro fatores:
- Peso das vendas para empresas: quanto maior a participação de clientes que tomam crédito (indústrias, distribuidoras, empresas do Lucro Real e Presumido), maior tende a ser o impacto do crédito na comparação entre fornecedores
- Volume de compras com crédito: no regime regular, a própria empresa passa a aproveitar o IBS e a CBS pagos nas compras, o que reduz o valor a recolher
- Margem e poder de negociação: no regime regular, o IBS e a CBS vêm destacados na nota, e a empresa precisa decidir se repassa esse valor ao preço ou absorve parte dele na margem. Clientes que tomam crédito tendem a aceitar o repasse com mais facilidade; consumidores finais, nem sempre.
- Capacidade de controle fiscal: a apuração mensal exige cadastro correto de produtos, notas com classificação tributária certa e conciliação de créditos
Há ainda uma trava legal importante. O artigo 41, parágrafo 5º, da LC 214/2025 proíbe a empresa de sair do regime regular do IBS e da CBS se tiver recebido ressarcimento de créditos desses tributos no ano corrente ou no anterior. Quem receber ressarcimento fica impedido de voltar a recolher o IBS e a CBS pelo Simples durante o período previsto na lei.
A escolha, portanto, depende da carteira de clientes, da estrutura de custos e da capacidade de controle. Segundo balanço da Receita Federal divulgado em 25 de setembro, havia 447.716 solicitações de opção pelo regime regular do IBS e da CBS, ante 165.034 em 18 de setembro. O número representa pedidos recebidos, não necessariamente opções deferidas.
Sua empresa compra de fornecedores do Simples? Compare pelo custo líquido
Para uma indústria ou distribuidora do regime regular, a escolha dos fornecedores do Simples muda o custo real de cada compra. Uma forma mais adequada de comparar propostas a partir de 2027 é pelo custo líquido: o valor total da nota menos o crédito de IBS e CBS que sua empresa vai aproveitar.
O exemplo abaixo usa números hipotéticos, porque a alíquota de referência da CBS de 2027 ainda não foi fixada. As premissas: alíquota combinada hipotética de IBS e CBS de 9% e, para o fornecedor do Simples puro, crédito equivalente a 1,5% da venda.
Para o fornecedor do Simples híbrido, que recolhe o IBS e a CBS pelo regime regular, o exemplo considera que o valor total da nota (R$ 104.000) já inclui o IBS e a CBS destacados, calculados sobre o valor da mercadoria sem esses tributos. Por isso a conta divide R$ 104.000 por 1,09, em vez de aplicar 9% sobre R$ 104.000.
É uma premissa ilustrativa: a base de cálculo de cada operação segue as regras da LC 214/2025.
| Item | Fornecedor A (Simples puro) | Fornecedor B (Simples híbrido) |
| Valor total da nota | R$ 100.000,00 | R$ 104.000,00 |
| Valor da mercadoria sem IBS e CBS | Não se aplica | R$ 95.412,84 |
| IBS e CBS destacados (9%) | Não se aplica | R$ 8.587,16 |
| Crédito aproveitado pela sua empresa | R$ 1.500,00 (1,5%) | R$ 8.587,16 |
| Custo líquido da compra | R$ 98.500,00 | R$ 95.412,84 |
Mesmo cobrando 4% a mais na nota, o fornecedor B sai R$ 3.087,16 mais barato para sua empresa depois do crédito. Por isso, olhar apenas o valor total da nota pode levar a uma comparação diferente daquela obtida quando o crédito de IBS e CBS é considerado.
Com esses mesmos números, o fornecedor B continua competitivo até um valor total de R$ 107.365,00 na nota (R$ 98.500,00 × 1,09). Acima disso, o crédito maior deixa de compensar o preço mais alto. Esse limite muda com a alíquota real e com o crédito efetivo de cada fornecedor do Simples puro, que precisa vir informado na nota fiscal.
O efeito se multiplica no volume de compras. Uma distribuidora que compra R$ 300 mil por mês em notas (valor total, com tributos) teria, com as mesmas premissas da tabela, cerca de R$ 20,3 mil por mês a mais de crédito se todos os fornecedores estivessem no Simples híbrido: R$ 24.770,64 (R$ 300 mil ÷ 1,09 × 9%) contra R$ 4.500,00 no Simples puro (1,5%). O ganho real depende de quanto cada fornecedor reajustar o preço, como mostra a tabela acima.
O que fazer com seus fornecedores até 30 de outubro
O prazo prorrogado também dá tempo para o lado de quem compra se organizar. Algumas ações práticas para as próximas semanas:
- Liste os fornecedores do Simples Nacional e quanto sua empresa comprou de cada um nos últimos 12 meses
- Pergunte aos fornecedores mais relevantes qual será a opção para o primeiro semestre de 2027
- Refaça a comparação de propostas pelo custo líquido, depois do crédito
- Ajuste o cadastro de fornecedores para identificar o regime de cada um a partir de janeiro
Como fazer a opção pelo regime regular do IBS e da CBS
A opção é feita on-line, no Portal do Simples Nacional ou no Portal da Tributação sobre o Consumo, com conta gov.br nível prata ou ouro ou certificado digital. O serviço é exclusivo para pessoa jurídica, então quem acessa com CPF precisa representar o CNPJ da empresa.
O passo a passo, segundo o manual da Receita:
- Acesse o Portal do Simples Nacional e clique em “Opção pelo regime regular de IBS e CBS”, nos serviços em destaque ou no menu lateral
- Se entrou com CPF, faça a representação do CNPJ no canto superior direito da tela
- Confira a situação atual, que aparece como “Simples Nacional Puro” para quem ainda não optou, e clique em “Solicitar Opção”
- Leia a mensagem informativa, marque a ciência e confirme a opção
- Baixe o comprovante em PDF e guarde junto com a documentação fiscal
Vale um alerta. O Manual da Opção pelo Regime Regular do IBS e da CBS, na versão de 18 de setembro de 2026, ainda traz o prazo de 30 de setembro e o cancelamento até 30 de novembro. As datas válidas são as da Resolução CGSN 194, publicada depois do manual.
Fora as datas, o manual continua válido e traz uma informação útil para quem ainda está pedindo a entrada no Simples: mesmo com a opção pelo Simples indeferida, a empresa pode pedir o regime regular, que fica condicionado ao deferimento do Simples.
Antes de confirmar, a Receita disponibilizou um simulador na Calculadora de Tributos sobre o Consumo, que compara o recolhimento dentro e fora do Simples. Os resultados dependem das alíquotas informadas, e a alíquota de referência da CBS de 2027 ainda não está definida.
O que acontece se a empresa não optar até 30 de outubro
Quem não fizer a opção até 30 de outubro de 2026 continua recolhendo o IBS e a CBS dentro do DAS, no Simples puro, de janeiro a junho de 2027. A falta de opção não gera, por si só, exclusão do Simples: a empresa permanece no modelo padrão, com IBS e CBS dentro do DAS no período correspondente.
A próxima oportunidade de mudança é a janela prevista para março de 2027, com efeitos a partir de julho, prevista no artigo 13, parágrafo 10, da LC 123/2006. A opção é irretratável dentro de cada semestre, então quem entrar no regime regular em janeiro só pode voltar para o Simples puro no semestre seguinte, respeitada a trava do ressarcimento.
Quem já optou e mudou de ideia tem outro caminho: a janela de cancelamento, que agora vai de 3 de novembro a 20 de dezembro de 2026. O cancelamento também é irretratável, ou seja, não dá para cancelar e depois optar de novo para o mesmo semestre.
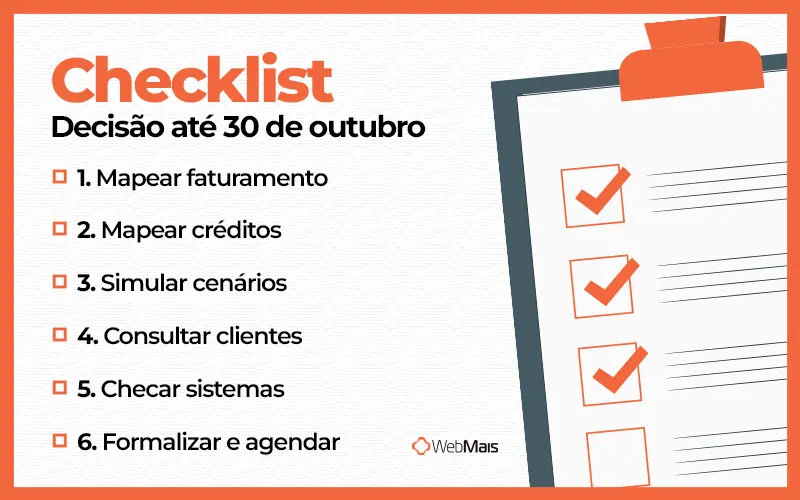
Checklist para decidir até 30 de outubro
Com mais um mês de prazo, dá para decidir com dados em mãos. Este roteiro organiza o que levantar com o contador antes de confirmar ou cancelar a opção:
- Separe o faturamento dos últimos 12 meses entre vendas para empresas do regime regular, para empresas do Simples e para consumidor final
- Levante o valor das compras que dariam direito a crédito de IBS e CBS no regime regular
- Simule os dois cenários na calculadora oficial, lembrando que a alíquota da CBS de 2027 ainda é estimada
- Converse com os principais clientes empresariais sobre como eles vão comparar fornecedores a partir de 2027
- Verifique se o cadastro de produtos e a emissão de notas estão prontos para a apuração no regime regular
- Registre a decisão e o comprovante, e marque na agenda a janela de cancelamento (3/11 a 20/12) e a de março de 2027
Se a alíquota de referência da CBS for fixada antes de 30 de outubro, vale refazer a simulação com o número oficial. Se for fixada depois, a janela de cancelamento até 20 de dezembro permite rever a decisão com a alíquota definitiva.
Para situar essa escolha no quadro geral, vale revisar o planejamento tributário da empresa e as regras de cada regime tributário, já que a opção pelo Simples híbrido não muda o enquadramento da empresa no Simples.
Conclusão
A Resolução CGSN nº 194/2026 deu às empresas do Simples Nacional até 30 de outubro para decidir se recolhem o IBS e a CBS no DAS ou no regime regular a partir de janeiro de 2027, e abriu uma janela de cancelamento até 20 de dezembro.
O prazo extra é útil porque a alíquota de referência da CBS de 2027 ainda não foi definida.
A mudança de prazo não altera apenas o calendário. Ela cria uma janela maior para simular o impacto do IBS e da CBS sobre vendas, compras e créditos antes de confirmar a escolha. Para empresas que ainda precisam decidir, o próximo passo é cruzar a carteira de clientes, o perfil das compras e os números da própria operação com as regras vigentes.
Os dois lados da conta dependem de informação organizada: vendas por tipo de cliente, compras por fornecedor e notas com a classificação tributária correta.
O ERP WebMais integra vendas, compras, estoque, fiscal e financeiro em uma única base, tanto no ERP para indústria quanto no ERP para distribuidora. Para entender como a reforma tributária muda essa rotina, agende uma demonstração gratuita.
FAQ
Qual é o novo prazo para optar pelo regime regular do IBS e da CBS no Simples Nacional?
O prazo para a opção com efeitos de janeiro a junho de 2027 vai até 30 de outubro de 2026, conforme a Resolução CGSN nº 194/2026. Antes, a data final era 30 de setembro.
Até quando posso pedir a entrada no Simples Nacional para 2027?
Até 15 de outubro de 2026, pelo Portal do Simples Nacional. Se a opção for indeferida, as pendências podem ser regularizadas até 30 de outubro de 2026. Empresas que abrirem o CNPJ a partir de 16 de outubro seguem as regras de início de atividade.
Optar pelo regime regular do IBS e da CBS tira a empresa do Simples Nacional?
Não. A empresa continua no Simples Nacional e segue pagando pelo DAS os demais tributos, como IRPJ, CSLL, CPP, ICMS e ISS. Apenas o IBS e a CBS passam a ser apurados e recolhidos fora da guia única.
Posso cancelar a opção depois de feita?
Sim, entre 3 de novembro e 20 de dezembro de 2026. O cancelamento é irretratável, então não é possível desistir do cancelamento e voltar a optar para o mesmo semestre.
Quem não optar agora pode mudar em 2027?
Pode. A LC 123/2006 prevê uma janela em março de cada ano para a opção com efeitos no semestre iniciado em julho.
Quem optar pelo regime regular pode voltar ao Simples puro?
Pode, a partir do semestre seguinte, porque a opção é irretratável dentro de cada semestre. A exceção é a empresa que tiver recebido ressarcimento de créditos de IBS e CBS no ano corrente ou no anterior: nesse caso, o artigo 41, parágrafo 5º, da LC 214/2025 impede a volta ao recolhimento pelo Simples durante o período previsto na lei.
Empresa que vende só para consumidor final deve optar?
A vantagem comercial tende a ser menor, porque o consumidor final não aproveita crédito de IBS e CBS. A análise muda se a empresa tiver volume relevante de compras com crédito, situação em que a simulação nos dois cenários mostra o resultado.


