- O que é o SPED Fiscal?
- Como funciona o SPED Fiscal na prática?
- Quais blocos compõem o arquivo da EFD ICMS/IPI?
- Quem é obrigado a entregar o SPED Fiscal?
- Qual o prazo de entrega do SPED Fiscal em 2026?
- Como gerar e enviar o SPED Fiscal: passo a passo
- Bloco H e Bloco K: o que a indústria e a distribuidora precisam saber
- Quais são os erros mais comuns no SPED Fiscal?
- Como retificar um arquivo já entregue?
- Qual a multa por não entregar o SPED Fiscal?
- O que muda no SPED Fiscal com a Reforma Tributária?
- Conclusão
- FAQ
SPED Fiscal é o arquivo digital mensal em que a empresa informa ao fisco suas notas, o estoque e o cálculo dos impostos sobre mercadorias e produtos industrializados. Substitui os livros fiscais em papel e vale, em regra, para indústrias e comércios fora do Simples.
A Secretaria da Fazenda já recebe o XML de todas as notas fiscais eletrônicas que sua empresa emite e recebe. O que ela ainda não tem é a sua versão dos fatos: como cada nota foi lançada, quanto imposto gerou de débito e de crédito e, para boa parte das empresas, como ficou o estoque. Essa versão chega pelo SPED Fiscal, e qualquer diferença entre ela e as notas fica visível para a fiscalização.
Por isso, a maior parte dos problemas com o SPED Fiscal não acontece na hora de transmitir o arquivo. Eles nascem semanas antes, em um cadastro de produto com unidade errada, em uma nota de entrada que não foi lançada ou em um ajuste de estoque feito fora do sistema.
Evitar esses problemas passa por entender quem é obrigado a entregar, qual é o prazo em 2026, como o arquivo é montado, de onde vêm os erros, como corrigir um arquivo já enviado, quanto custa a multa e o que muda com a Reforma Tributária.
O que é o SPED Fiscal?
O SPED Fiscal é a versão digital dos livros que as empresas preenchiam à mão ou imprimiam para registrar compras, vendas, estoque e cálculo dos impostos. Em vez de guardar esses livros para uma eventual fiscalização, a empresa monta um arquivo por mês com as mesmas informações e envia ao fisco pela internet.
Ele faz parte do Sistema Público de Escrituração Digital, um conjunto de obrigações eletrônicas criado para que estados e Receita Federal recebam os dados das empresas em um formato padronizado. Com isso, o fisco cruza informações em minutos, sem precisar visitar a empresa para conferir livro por livro.
Para aprofundar, veja como esse arquivo se chama oficialmente, quais impostos ele cobre e como se diferencia das outras escriturações digitais.
O nome oficial do SPED Fiscal é EFD ICMS/IPI (Escrituração Fiscal Digital do ICMS e do IPI). Ele reúne a escrituração do ICMS, incluindo substituição tributária e diferencial de alíquota, e a do IPI, além do controle de estoque e de produção, cada parte quando se aplica à operação e ao estado do estabelecimento.
A base comum para todos os estados é o Ajuste SINIEF 2/2009, firmado entre as secretarias de Fazenda e a Receita Federal, que define quem entrega, como o arquivo é montado e como pode ser corrigido.
Uma regra do ajuste pega muita empresa com filial de surpresa: o arquivo é individual por estabelecimento. Uma indústria com fábrica em Minas Gerais e centro de distribuição em São Paulo entrega dois SPED Fiscais por mês, um para cada inscrição estadual, mesmo que a apuração e a contabilidade sejam centralizadas na matriz. A exceção são os estados que permitem inscrição centralizada.
SPED Fiscal, EFD Contribuições e ECD: qual a diferença?
As três são escriturações do mesmo sistema, mas cada uma atende a um tributo e a um destinatário diferente. O SPED Fiscal cobre ICMS e IPI e é compartilhado entre o estado e a Receita Federal. A EFD Contribuições cobre PIS e Cofins e vai para a Receita Federal. A ECD (Escrituração Contábil Digital) é a contabilidade da empresa em formato digital, com diário, razão e balanço.
As três se conversam. O valor de uma venda escriturado no SPED Fiscal precisa ser conciliável com o da EFD Contribuições e com a receita lançada na contabilidade, respeitadas as diferenças de critério entre elas. Quando os números são gerados por sistemas diferentes, ou digitados de novo em cada etapa, a divergência entre eles é uma das primeiras coisas que um cruzamento eletrônico encontra.
Como funciona o SPED Fiscal na prática?
Na prática, o SPED Fiscal é um relatório mensal padronizado: o sistema de gestão da empresa reúne todas as notas, ajustes e saldos do mês em um arquivo de texto, um programa da Receita confere se o arquivo segue as regras, a empresa assina digitalmente e transmite para o ambiente do SPED, que repassa os dados ao estado.
A diferença em relação aos livros de papel está no cruzamento. Antes do SPED, o fiscal precisava pedir os livros e conferir tudo manualmente, o que limitava a fiscalização a poucas empresas e poucos períodos por vez.
Hoje, a Sefaz compara o seu arquivo com os XMLs das notas fiscais que ela já tem e com o que você declarou nos meses anteriores. Uma nota de compra que o fornecedor emitiu e que não aparece na sua escrituração pode ser identificada por cruzamento eletrônico, sem que ninguém precise abrir uma gaveta.
Esse arquivo segue um leiaute definido em Ato COTEPE, da comissão técnica do Conselho Nacional de Política Fazendária, e detalhado no Guia Prático EFD ICMS/IPI, manual oficial que diz o que vai em cada campo. São duas referências diferentes.
O leiaute é a estrutura do arquivo, que muda por ano de escrituração: os períodos de 2026 seguem o leiaute 020. O Guia Prático é o manual de preenchimento, com versões próprias; a 3.2.4 é a mais recente e traz alterações com vigências distintas, algumas para 2026 e outras a partir de 2027, por isso cada mudança deve ser conferida no guia com a data em que passa a valer.
Quais blocos compõem o arquivo da EFD ICMS/IPI?
O arquivo do SPED Fiscal é dividido em blocos, e cada bloco agrupa um tipo de informação: cadastros, notas de mercadorias, notas de serviço de transporte, apuração, crédito do ativo imobilizado, inventário, produção e estoque, outras informações e encerramento.
A estrutura de blocos é fixa: todo arquivo traz a abertura e o encerramento de cada bloco, e o bloco sem informação para aquele estabelecimento vai marcado como “sem dados informados”. Já os registros dentro de cada bloco são exigidos conforme o perfil do contribuinte, as operações do período e as regras de obrigatoriedade do leiaute.
Saber o que cada bloco carrega ajuda a entender onde a sua operação aparece no arquivo e, principalmente, de qual área da empresa vem cada informação. A tabela abaixo mostra isso do ponto de vista de quem gere uma indústria ou uma distribuidora.
| Bloco | O que informa | De onde vem a informação na empresa |
| 0 | Abertura do arquivo e cadastros: participantes (clientes e fornecedores), produtos, unidades de medida e fatores de conversão | Cadastros do ERP, mantidos por compras, comercial e fiscal |
| B | Apuração do ISS | Só para contribuintes do Distrito Federal |
| C | Notas de mercadorias: NF-e de entrada e saída, itens, CFOP, CST e valores de impostos | Faturamento, recebimento de mercadorias e escrituração das notas de compra |
| D | Documentos de serviços de transporte e comunicação, como o CT-e | Logística e contas a pagar de frete |
| E | Apuração do ICMS, do ICMS-ST, do DIFAL e do IPI, com ajustes, créditos e saldo a pagar ou a transportar | Fechamento fiscal do mês |
| G | Controle de crédito de ICMS sobre compra de máquinas e equipamentos (CIAP) | Compras de ativo imobilizado |
| H | Inventário físico do estoque | Contagem e valorização do estoque |
| K | Produção e estoque: saldos por item, ordens de produção, consumo de insumos | PCP, chão de fábrica e estoque |
| 1 | Outras informações, como saldos de créditos e operações específicas | Fiscal, conforme o perfil da empresa |
| 9 | Encerramento e totalização do arquivo | Gerado automaticamente pelo sistema |
Repare que o setor fiscal fecha e confere o arquivo, mas boa parte do que está nele nasce em outras áreas: em quem cadastra, compra, recebe, produz, conta e fatura. É por isso que um SPED Fiscal limpo depende mais da disciplina da operação do que do esforço do contador no fim do mês.
Quem é obrigado a entregar o SPED Fiscal?
Estão obrigados a entregar o SPED Fiscal os contribuintes do ICMS e do IPI, o que inclui indústrias, distribuidoras, atacadistas e comércios em geral que apuram esses impostos pelo regime normal, o que em regra inclui as empresas do Lucro Real e do Lucro Presumido. A obrigação nasce no Ajuste SINIEF 2/2009, mas quem a aplica é cada estado, pela sua legislação.
Na prática, isso significa que o mesmo ajuste permite aos estados dispensar setores ou contribuintes específicos, e também permite que uma empresa não obrigada opte por entregar.
Se você tem dúvida sobre um estabelecimento específico, o Portal SPED tem uma consulta de contribuintes cadastrados na EFD ICMS/IPI, mas a palavra final é sempre a da Sefaz do estado onde fica o estabelecimento. Saber qual é o seu regime tributário é o ponto de partida.
Empresas do Simples Nacional precisam entregar?
Em regra, não. As empresas do Simples Nacional são dispensadas do SPED Fiscal, e o MEI também. Há, porém, duas situações em que uma empresa do Simples entrega o arquivo.
A primeira é a do estado que já obrigava os optantes do Simples antes de abril de 2014. O próprio Guia Prático registra que, nesses estados, a obrigação continua valendo para eles. A segunda é a da empresa que ultrapassa o sublimite estadual do Simples, que em 2026 é de R$ 3,6 milhões de receita bruta anual.
A partir daí, ela passa a recolher o ICMS fora do Simples, pelo regime normal, e em geral passa a entregar o SPED Fiscal, conforme a legislação do estado. Se você é optante e está perto desse limite, vale confirmar a regra com o seu contador antes da virada do ano.
Qual o prazo de entrega do SPED Fiscal em 2026?
O SPED Fiscal é mensal, e o prazo de cada mês é definido pela legislação do estado onde fica o estabelecimento. Em São Paulo, por exemplo, a Portaria CAT 147/2009 fixa o envio até o dia 20 do mês seguinte ao período de apuração. A escrituração de março de 2026, portanto, vence em 20 de abril de 2026 para uma empresa paulista.
Vale um alerta aqui, porque a informação circula de forma confusa. O Ajuste SINIEF 2/2009 fixa como regra o dia 5 do mês seguinte, mas o mesmo texto autoriza cada estado a mudar essa data, e foi o que muitos fizeram.
Já a frase “dia 15 do segundo mês seguinte”, que aparece em alguns resumos sobre o tema, não corresponde à regra paulista nem à do ajuste. O prazo que vale é sempre o da legislação vigente no estado do estabelecimento, para aquela competência, e o exemplo paulista não deve ser tomado como regra nacional.
Também acontecem prorrogações pontuais. Pernambuco, por exemplo, adiou a entrega da escrituração de janeiro de 2026 para 25 de fevereiro. Como essas mudanças saem em portaria estadual, o calendário confiável é o publicado pela Secretaria da Fazenda do seu estado, conferido mês a mês.
Como gerar e enviar o SPED Fiscal: passo a passo
Gerar o SPED Fiscal é o último passo de um mês inteiro de lançamentos. A empresa fecha o movimento no sistema de gestão, gera o arquivo, valida no programa oficial, assina com certificado digital e transmite. A sequência abaixo é a que a maioria das empresas segue, e a ordem importa, porque cada etapa depende da anterior.
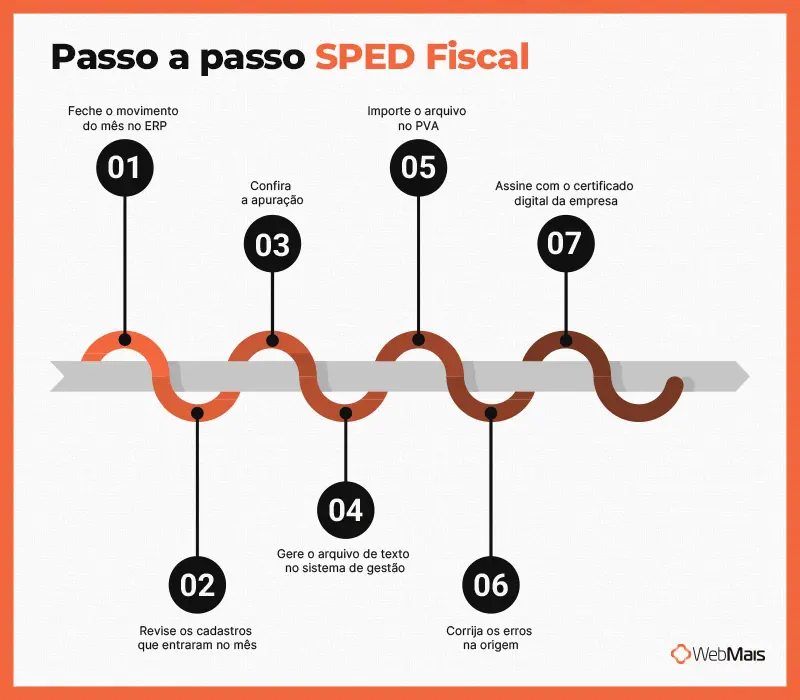
1. Feche o movimento do mês no ERP. Todas as notas fiscais de saída emitidas, todas as notas de entrada recebidas e escrituradas, notas canceladas marcadas como canceladas, ajustes de estoque lançados e ordens de produção apontadas. O que ficar para depois vai exigir retificação.
2. Revise os cadastros que entraram no mês. Produto novo sem NCM correta, fornecedor sem inscrição estadual ou unidade de compra diferente da unidade de estoque sem fator de conversão são erros que o validador aponta e que custam mais caro de corrigir depois.
3. Confira a apuração. O saldo credor de ICMS que vem do mês anterior precisa ser o mesmo que você informou como saldo a transportar no arquivo passado, e os ajustes de crédito e débito precisam ter o código correto da tabela do seu estado.
4. Gere o arquivo de texto no sistema de gestão, com o leiaute vigente para o período.
5. Importe o arquivo no PVA, o Programa de Validação e Assinatura, baixado no Portal SPED. Ele aponta erros, que impedem a transmissão, e advertências, que não impedem, mas indicam inconsistências que merecem revisão.
6. Corrija os erros na origem, no ERP, e gere o arquivo de novo. Editar o arquivo direto no PVA resolve o envio, mas deixa o sistema e a escrituração com números diferentes.
7. Assine com o certificado digital da empresa, do tipo A1 ou A3, ou de um procurador autorizado, e transmita. Guarde o recibo de entrega, porque ele é exigido em uma eventual retificação.
Quem gera o arquivo varia de empresa para empresa: há quem envie tudo pelo próprio departamento fiscal e há quem gere o arquivo no ERP e mande para o escritório de contabilidade validar e transmitir. Em qualquer caso, a responsabilidade pelas informações é do contribuinte. O contador transmite, mas os dados são da empresa.
Bloco H e Bloco K: o que a indústria e a distribuidora precisam saber
Os blocos H e K são os que mais exigem de indústrias e distribuidoras, porque transformam o estoque físico em informação fiscal. O Bloco H traz o inventário, e o Bloco K traz os saldos de estoque e, para parte das indústrias, toda a movimentação de produção. As informações dos dois podem ser confrontadas entre si e com as notas do Bloco C, considerando a data de cada saldo e as movimentações do período.
Bloco H: o inventário que aparece em fevereiro
Para quem apresenta inventário anual, o de 31 de dezembro é informado na escrituração de fevereiro do ano seguinte. A regra está no Guia Prático: no arquivo de fevereiro, o Bloco H obrigatoriamente vem preenchido, e o PVA dá advertência se faltar o inventário com data de 31/12 do ano anterior.
Mesmo quem já informou esse inventário no arquivo de dezembro ou de janeiro precisa repetir a informação em fevereiro. O Bloco H também aparece em outras situações previstas na legislação, como a mudança na forma de tributação da mercadoria ou o pedido de baixa da inscrição.
Isso cria uma janela de quase dois meses entre a contagem e a entrega, e é nela que muitos problemas aparecem. Um inventário de estoque feito em planilha, com quantidades ajustadas à mão no sistema depois da contagem, tende a gerar um Bloco H que não fecha com o saldo do Bloco K nem com o saldo contábil. O fiscal não precisa ir ao depósito para perceber: a diferença está no próprio arquivo.
Bloco K: indústria e também distribuidora
O Bloco K é a versão digital do livro de controle da produção e do estoque, obrigatório para estabelecimentos industriais e equiparados. A escrituração completa, com ordens de produção, consumo de insumos e perdas, foi escalonada por faturamento e por divisão da CNAE.
O escalonamento começou pelas indústrias com faturamento anual a partir de R$ 300 milhões e seguiu para as de R$ 78 milhões. O detalhe de cada fase está no nosso artigo sobre o Bloco K.
A distribuidora também entra nessa conta. Desde 2019, o Ajuste SINIEF 2/2009 exige que os estabelecimentos atacadistas dos grupos 462 a 469 da CNAE, além das indústrias que ainda não fazem a escrituração completa, informem no Bloco K apenas os saldos de estoque escriturados, item por item, sem a escrituração da produção.
O próprio ajuste dá margem aos estados: cada um pode dispensar dessa informação os atacadistas de empresas com faturamento anual abaixo de R$ 10 milhões ou exigir os saldos mensais no Bloco H no lugar do Bloco K. Por isso, vale confirmar a regra da sua Sefaz.
Na prática, isso quer dizer que o saldo de estoque da sua distribuidora, item por item, chega ao fisco todo mês. Se o saldo inicial, somado às entradas e descontadas as saídas, devoluções e ajustes do mês, dá 260 caixas de um produto e o sistema informa 300, a diferença de 40 caixas fica registrada no arquivo, com data e código do produto.
Quais são os erros mais comuns no SPED Fiscal?
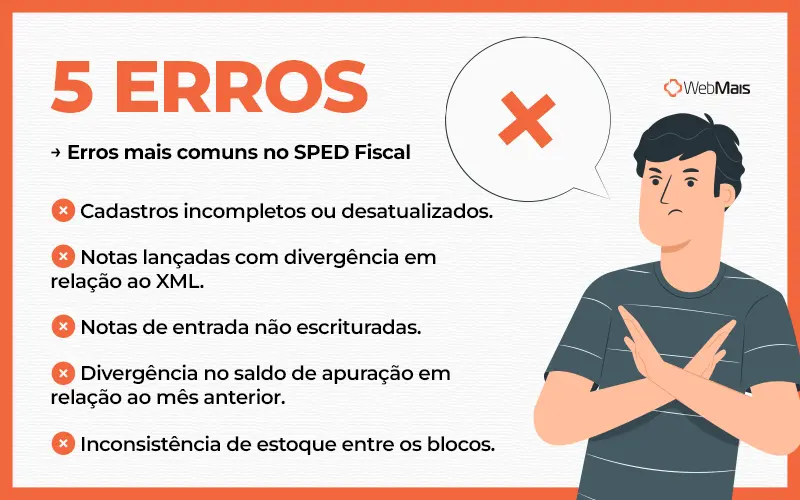
Os erros mais comuns no SPED Fiscal são cadastros incompletos ou desatualizados, notas lançadas de forma diferente do XML, notas de entrada que não foram escrituradas, saldo de apuração que não bate com o mês anterior e estoque que não fecha entre os blocos. Quase todos nascem antes da geração do arquivo, em uma etapa da operação.
O peso disso no dia a dia é conhecido de quem dirige uma indústria. Segundo a pesquisa Infor Reports 2026, divulgada pelo InfoMoney em setembro de 2026, 70% dos empresários industriais veem a burocracia do sistema de impostos como entrave para o crescimento. No departamento fiscal, uma parte visível desse peso é o trabalho de fazer as obrigações acessórias baterem com a operação real.
Olhar os erros pela origem, e não pelo registro do arquivo onde eles aparecem, ajuda a saber quem precisa corrigir o quê. É essa a organização dos três grupos abaixo, do cadastro ao fechamento do mês.
Erros que nascem no cadastro
O cadastro de produtos alimenta o Bloco 0, e daí contamina tudo o que vem depois. Os problemas mais frequentes são NCM errada ou desatualizada, que muda a alíquota e pode gerar crédito indevido, código de produto repetido para itens diferentes e, o mais traiçoeiro em distribuidoras, unidade de medida sem fator de conversão.
O fator de conversão é a regra que diz ao arquivo quantas unidades de estoque existem em uma unidade de compra. Quando o fornecedor fatura em caixa e você controla e vende em unidade, o SPED Fiscal precisa dessa equivalência informada no cadastro.
Sem ela, o ERP pode gerar um arquivo que soma caixas com unidades. Veja o exemplo de uma distribuidora que começou o mês sem saldo de um produto, comprou 50 caixas com 12 unidades cada e vendeu 480 unidades, sem outra movimentação.
| Situação no mês | Sem fator de conversão | Com fator de conversão (1 CX = 12 UN) |
| Entrada pela nota do fornecedor | 50 (lidas como unidades) | 50 CX = 600 UN |
| Saídas pelas notas de venda | 480 UN | 480 UN |
| Saldo informado no arquivo | 50 menos 480 = 430 negativo | 600 menos 480 = 120 UN |
| Contagem física no depósito | 120 UN | 120 UN |
O estoque físico está certo nos dois casos. O que muda é a história que o arquivo conta: sem o fator, o fisco vê uma empresa que vendeu 430 unidades a mais do que comprou, o que é exatamente o padrão de quem vende sem nota de entrada. Um ERP que converte a unidade da nota do fornecedor para a unidade de estoque no recebimento evita esse erro na origem.
O cadastro de participantes também gera erro com frequência: cliente ou fornecedor sem inscrição estadual, com inscrição de outro estado ou sem o código do município do IBGE. São campos que parecem detalhe até o validador recusar o arquivo.
Erros que nascem no lançamento das notas
O segundo grupo vem da escrituração das notas, no Bloco C. O mais comum é a nota de entrada que o fornecedor emitiu e que não foi lançada: a Sefaz tem esse XML, e a ausência dele no seu arquivo é um dos cruzamentos mais simples que existem. O contrário também acontece, com nota cancelada ou denegada escriturada como se fosse válida.
Depois vêm as inconsistências de classificação. CST incompatível com o CFOP, como uma venda tributada informada com código de isenção, valores de ICMS-ST lançados de forma diferente do que está no XML e chave de acesso digitada à mão com um caractere trocado.
Em operações com substituição tributária, a base e o valor do imposto retido precisam ser escriturados conforme as regras do estado e conciliados com o XML, item por item.
Erros que nascem no estoque e na apuração
O terceiro grupo aparece no fechamento. Na apuração, o erro clássico é o saldo credor de ICMS que não bate com o saldo transportado no arquivo anterior, geralmente porque o mês passado foi retificado e o atual foi gerado com o número antigo. Ajustes de crédito ou débito sem o código correto da tabela estadual também são recusados ou geram questionamento.
No estoque, o problema é a divergência entre blocos que já vimos: inventário do Bloco H que não fecha com o saldo do Bloco K, ou saldos que não são explicados pelas notas do mês. Quase sempre a causa é um ajuste feito em planilha ou direto no saldo, sem nota ou documento interno que o justifique. A acuracidade de estoque passa a ser também um indicador de risco fiscal.
Quando a empresa mapeia os erros por origem, a correção sai do fim do mês e vai para o processo: cadastro revisado na entrada do produto, nota de compra escriturada no recebimento, estoque ajustado com documento.
Como retificar um arquivo já entregue?
Para corrigir um SPED Fiscal já entregue, a empresa envia um arquivo retificador que substitui integralmente o original. Não existe arquivo complementar: o novo arquivo traz o mês inteiro, com as correções, e é gerado com a finalidade de “arquivo substituto” e o número do recibo da entrega anterior.
A regra geral do Ajuste SINIEF 2/2009 funciona em duas etapas. Até o prazo normal de entrega, a retificação independe de autorização. Depois dele, continua livre até o último dia do terceiro mês seguinte ao mês de apuração, observadas as hipóteses em que a retificação não produz efeito.
Passado esse limite, a regra geral exige autorização da Sefaz, para o ICMS, ou da Receita Federal, para o IPI, concedida quando há prova de erro de fato que não pode ser resolvido com lançamentos corretivos. Os estados, porém, podem dispensar essa autorização e definir procedimento próprio, e muitos fizeram isso.
São Paulo é um exemplo. Desde 2024, a Portaria CAT 147/2009 permite retificar a EFD de qualquer mês já recebido sem autorização prévia da Sefaz, mas o arquivo retificador passa por análise do fisco e, para quem é dispensado da GIA, só é analisado depois do pagamento de uma taxa, em até 14 dias da transmissão.
Já em um estado que segue só a regra geral do ajuste, a escrituração de março de 2026 poderia ser retificada livremente até 30 de junho de 2026 e, a partir de 1º de julho, dependeria de autorização.
Três ressalvas evitam surpresa. A primeira é que a retificação no prazo livre não estica o prazo de entrega: quem entregou atrasado continua em atraso, sujeito à multa correspondente.
A segunda é que a retificação de um período que está sob fiscalização ou com débito já inscrito em dívida ativa, em regra, não produz efeito, embora alguns estados permitam em situações específicas.
A terceira é que a correção que afeta o IPI fora do prazo livre segue o caminho da Receita Federal, indicado no Guia Prático, qualquer que seja a regra do estado para o ICMS. Em todos os casos, o arquivo retificador usa o leiaute vigente no período de apuração corrigido.
Quando a retificação mexe na apuração, ela costuma ter efeito em cascata. Um saldo credor alterado em março muda o saldo inicial de abril, que precisa ser retificado também, e assim por diante até o mês atual.
Qual a multa por não entregar o SPED Fiscal?
A falta de entrega ou a entrega com erro do SPED Fiscal pode gerar multa em duas esferas: a estadual, definida pela lei de ICMS de cada estado, e a federal, prevista para quem descumpre as regras de entrega e de conteúdo dos arquivos digitais. A estadual varia muito entre os estados, tanto no valor quanto na forma de cálculo, e por isso precisa ser consultada na legislação da sua Sefaz.
Na esfera federal, a referência é a Lei 8.218/1991, com a redação dada pela Lei 13.670/2018. Ela prevê 0,02% da receita bruta do período por dia de atraso, limitada a 1%, e 5% sobre o valor das operações omitidas ou informadas de forma incorreta, também limitada a 1% da receita bruta.
Para quem não atende aos requisitos de formato do arquivo, a multa é de 0,5% da receita bruta do período. Essas penalidades são aplicadas pela Receita Federal conforme o enquadramento da infração no caso concreto, então não incidem de forma automática a todo atraso nem representam, sozinhas, o custo de uma entrega fora do prazo.
A mesma lei traz um detalhe que os resumos sobre o tema costumam deixar de fora e que muda bastante a conta: para quem usa o SPED, a multa cai pela metade quando a obrigação é cumprida depois do prazo, mas antes de qualquer procedimento de fiscalização, e cai para 75% quando é cumprida no prazo de uma intimação.
Veja o efeito em uma simulação: uma distribuidora com receita bruta de R$ 1,5 milhão no mês, que atrasa a entrega em 30 dias.
| Simulação da multa federal por atraso (Lei 8.218/1991) | Valor |
| Receita bruta do período (mês) | R$ 1.500.000 |
| Multa por dia de atraso (0,02%) | R$ 300 |
| Multa cheia por 30 dias de atraso (0,6%) | R$ 9.000 |
| Teto da multa (1% da receita bruta) | R$ 15.000 |
| Entrega espontânea, antes da fiscalização (metade) | R$ 4.500 |
| Entrega no prazo de uma intimação (75%) | R$ 6.750 |
O exemplo é ilustrativo, considera só a multa federal por atraso e não substitui o cálculo do caso concreto com o contador. A multa estadual de ICMS é uma questão separada, calculada pela lei de cada estado, e pode se somar à federal.
O raciocínio prático, porém, vale em quase todo cenário: entregar atrasado por conta própria tende a custar bem menos do que esperar a intimação, e muito menos do que deixar a omissão virar auto de infração, onde entram também as penalidades estaduais.
O que muda no SPED Fiscal com a Reforma Tributária?
O SPED Fiscal continua existindo durante toda a transição da Reforma Tributária e não passa a apurar os novos tributos. CBS, IBS e Imposto Seletivo são apurados em outro ambiente, a partir dos dados das notas fiscais, enquanto o SPED Fiscal segue focado em ICMS e IPI até que esses impostos deixem de existir.
Mesmo assim, o arquivo muda. Em 2026, ano de teste da CBS e do IBS, os campos dos novos tributos passaram a ser exigidos nas notas fiscais eletrônicas conforme o cronograma de cada documento, e o Guia Prático orienta como tratar esses valores na escrituração.
Em 2026, a orientação do Guia Prático é não incluí-los no valor total do documento escriturado. A partir de 2027, eles entram nesse total, mas continuam fora do valor da operação usado na apuração do ICMS e do IPI.
Na prática, a partir de 2027 o total de uma nota no SPED Fiscal deixa de ser igual à soma dos valores das operações informadas para a apuração, e um sistema que valida um contra o outro precisa ser ajustado.
Outra mudança afeta cadastros: desde o leiaute de 2026, os campos de CNPJ de vários registros passaram a aceitar letras. Em julho de 2026, a Receita Federal começou a emitir CNPJ alfanumérico para novas inscrições, e clientes e fornecedores com esse formato precisam ser aceitos desde já pelo ERP, pelas integrações e pelas obrigações acessórias.
No calendário mais longo, a Emenda Constitucional 132/2023 define o rumo. A partir de 2027, o IPI tem alíquota reduzida a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus.
O ICMS, assim como o ISS, é reduzido gradualmente de 2029 a 2032, para 90%, 80%, 70% e 60% das alíquotas atuais, e é extinto em 2033. Até lá, a empresa opera em paralelo o SPED Fiscal, para ICMS e IPI, e os novos campos, documentos e obrigações da CBS e do IBS.
Para indústrias e distribuidoras, a consequência prática é que os próximos sete anos terão as duas lógicas rodando em paralelo no mesmo faturamento. Os impactos de cada segmento estão detalhados nos nossos conteúdos sobre a Reforma Tributária para indústrias e a Reforma Tributária para distribuidoras.
Conclusão
O SPED Fiscal é o momento em que tudo o que a empresa fez no mês vira um arquivo que o fisco compara com as notas que já tem. Prazo, multa e validador importam, mas a qualidade do arquivo é decidida antes, no cadastro, nas notas, no estoque e na apuração. Com a Reforma Tributária, essa disciplina vai valer ao mesmo tempo para o SPED Fiscal e para as novas obrigações até 2033.
Quando cadastro, compras, faturamento, estoque, produção e fiscal estão no mesmo sistema, o arquivo chega ao validador com menos inconsistências, porque cada informação é lançada uma única vez e na origem.
O ERP WebMais foi desenhado para isso em indústrias e distribuidoras: o SPED Fiscal é gerado a partir da mesma base que controla o estoque, a produção e o financeiro. Agende uma demonstração gratuita e veja como fica o fechamento fiscal do mês com a sua operação.
FAQ
MEI precisa entregar SPED Fiscal?
Não. O MEI está dispensado do SPED Fiscal, assim como, em regra, as demais empresas do Simples Nacional. A exceção vale para optantes em estados que já os obrigavam antes de 2014 e para quem ultrapassa o sublimite estadual e passa a recolher o ICMS pelo regime normal.
Qual a diferença entre SPED Fiscal e Sintegra?
O Sintegra é um sistema mais antigo de envio de informações de ICMS ao estado, com um arquivo bem mais simples. O SPED Fiscal substituiu o Sintegra para muitos contribuintes, mas a dispensa não é uniforme e depende de cada estado, e alguns ainda exigem o Sintegra de quem não está obrigado à EFD.
Quem é responsável pelo SPED Fiscal, a empresa ou o contador?
A empresa. O contador ou o escritório de contabilidade pode gerar, validar e transmitir o arquivo como procurador, mas a responsabilidade pelas informações e pelas multas é do contribuinte. Por isso, a qualidade dos dados que saem do ERP pesa mais do que quem aperta o botão de enviar.
O que é o validador do SPED Fiscal?
É o PVA, o Programa de Validação e Assinatura, distribuído gratuitamente no Portal SPED. Ele confere o arquivo contra as regras do leiaute, separa erros (que impedem a transmissão) de advertências (que não impedem) e é onde o arquivo é assinado e transmitido. A versão do PVA precisa estar sempre atualizada para o período escriturado.
Por quanto tempo é preciso guardar o arquivo?
Pelo mesmo prazo exigido para a guarda dos documentos fiscais, conforme o Ajuste SINIEF 2/2009, o que em geral significa cinco anos contados conforme a regra de decadência do imposto, ou mais, quando há processo administrativo ou judicial pendente. O arquivo digital não dispensa a guarda dos documentos que deram origem às informações.
Empresa com filiais entrega um arquivo só?
Não. O arquivo é individual por estabelecimento, então cada filial, depósito ou fábrica com inscrição estadual própria entrega o seu, mesmo que a apuração seja centralizada. A exceção são os estados que permitem inscrição centralizada.


