
- O que é o Drex?
- O Drex é uma criptomoeda?
- Qual a diferença entre Drex e Pix?
- O piloto do Drex foi cancelado?
- Como vai funcionar a nova fase do Drex a partir de 2026?
- O que o Drex muda para indústrias e distribuidoras?
- Quando o Drex vai chegar para o público em geral?
- Vantagens do Drex
- Quais são as desvantagens do Drex?
- Conclusão
- FAQ
O que é o Drex? É a moeda digital (CBDC) do Banco Central, com valor igual ao do real físico. Em testes desde 2023, o projeto mudou de direção em 2025: a partir de 2026 entra em uma fase restrita a instituições financeiras, antes de chegar ao público em geral.
Você já deve ter lido em algum lugar que o Drex chegaria para todo mundo usar já em 2024 ou 2025. Isso não aconteceu, e o motivo é mais interessante do que parece: em novembro de 2025, o Banco Central desligou a própria plataforma de testes do projeto e mudou de abordagem.
Isso não significa que o Drex acabou. Significa que o projeto está indo por um caminho diferente do que boa parte do conteúdo disponível sobre o tema ainda descreve. Este artigo explica o que é o Drex, o que realmente aconteceu em 2025, como funciona a nova fase que começa em 2026 e o que isso muda para quem gerencia uma indústria ou distribuidora.
O que é o Drex?
Drex é o nome da moeda digital brasileira emitida e controlada pelo Banco Central, também chamada de CBDC (moeda digital de banco central, na sigla em inglês). Cada Drex vale exatamente um real, sem variação de preço como acontece com criptomoedas.
O projeto começou a ser desenhado pelo Banco Central em 2020, como parte de um movimento global de bancos centrais testando suas próprias moedas digitais. Diferente do dinheiro físico, o Drex existe só em formato eletrônico, guardado em carteiras digitais oferecidas por bancos e outras instituições autorizadas.
O que significa a sigla Drex?
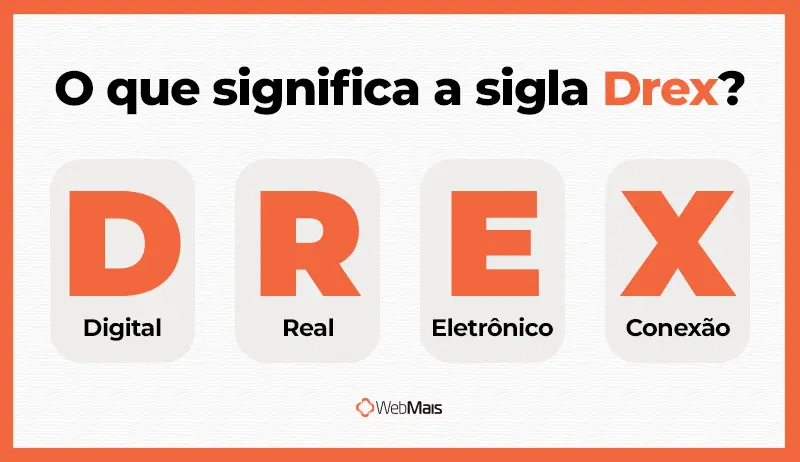
A sigla Drex é formada por quatro elementos do projeto: D de Digital, R de Real (a moeda brasileira), E de Eletrônico e X de conexão, em uma referência à tecnologia que liga o sistema financeiro a inovações como blockchain e tokenização.
O nome substituiu o termo “Real Digital”, usado nos primeiros anos do projeto, em uma escolha do Banco Central para dar identidade própria à iniciativa.
O Drex é uma criptomoeda?
Não. O Drex não é uma criptomoeda: ele é emitido, controlado e garantido pelo Banco Central, com valor sempre igual ao do real físico. Criptomoedas como Bitcoin e Ethereum não têm um emissor central, e seu valor varia conforme oferta e demanda no mercado.
Essa é a principal característica de uma CBDC: ela usa tecnologia parecida com a de criptoativos (registros distribuídos) mas mantém controle e garantia de um banco central, exatamente como já acontece hoje com o dinheiro físico e o saldo da sua conta bancária.
Qual a diferença entre Drex e Pix?
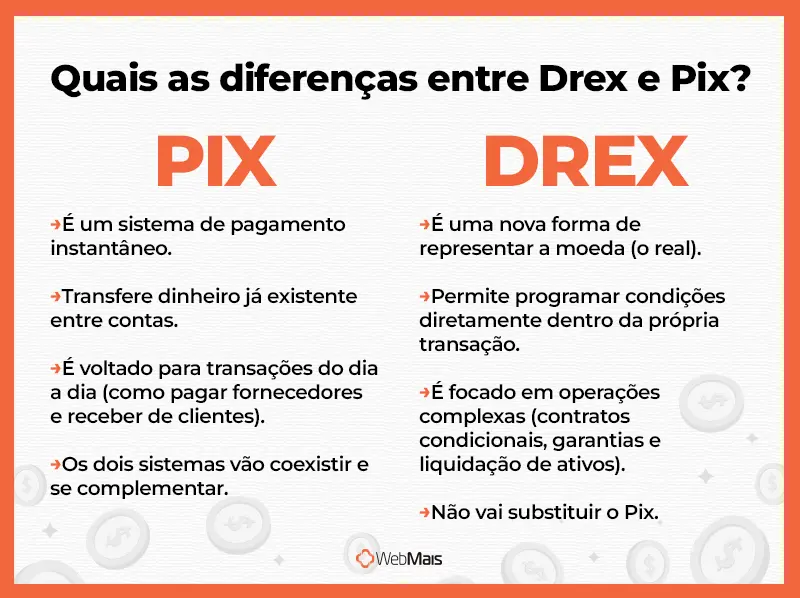
O Pix é um sistema de pagamento instantâneo. O Drex é uma moeda. Essa é a diferença central: o Pix transfere reais que já existem entre contas, enquanto o Drex é uma forma nova de representar o real, com capacidade de programar condições dentro da própria transação.
Na prática, o Pix deve continuar sendo o meio mais usado no dia a dia, como pagar um fornecedor ou receber de um cliente. O Drex mira operações mais complexas, como contratos com condições específicas, garantias e liquidação de ativos, coisas que o Pix não foi desenhado para fazer.
O Banco Central já indicou que os dois sistemas devem conviver, cada um cobrindo um tipo de operação diferente. Não há previsão de o Drex substituir o Pix nas transações do dia a dia.
O piloto do Drex foi cancelado?
Não, o piloto do Drex não foi cancelado, mas passou por uma mudança séria em novembro de 2025: o Banco Central desligou a plataforma de testes que vinha usando desde 2023, baseada em tecnologia blockchain (Hyperledger Besu).
O presidente do Banco Central, Gabriel Galípolo, afirmou que a tecnologia testada “não se mostrou viável” em uma entrevista à revista Exame. O problema era estrutural: a transparência típica de registros distribuídos conflitava com exigências de sigilo bancário e da LGPD, algo que a plataforma não resolveu depois de anos de testes.
O projeto não parou, só inverteu a ordem do desenvolvimento. Em vez de manter uma arquitetura tecnológica fixa e adaptar os casos de uso a ela, o Banco Central decidiu primeiro definir com clareza os casos de uso (como integração com Pix, Open Finance e tokenização de ativos) para só depois escolher a tecnologia mais adequada, sem compromisso prévio com blockchain.
Como vai funcionar a nova fase do Drex a partir de 2026?
A partir de 2026, o Drex entra em uma fase bem mais restrita do que o previsto originalmente. Em vez de chegar para o público em geral, o uso fica limitado a instituições financeiras e envolve integração com cartórios para atualização de registros, com foco em um único caso de uso inicial: reconciliar garantias de crédito entre instituições diferentes.
Na prática, isso significa criar uma infraestrutura capaz de identificar e liberar ativos usados como garantia em operações de crédito, conectando bancos, cartórios e outras instituições que hoje fazem esse processo de forma manual e lenta. A primeira entrega dessa infraestrutura está prevista para o segundo semestre de 2026.
Contratos inteligentes, programabilidade ampla e uso em compra e venda de imóveis ou veículos aparecem em boa parte do conteúdo sobre o Drex como se já fossem funcionalidades confirmadas, mas o único caso de uso oficialmente definido para essa fase de 2026 é a reconciliação de garantias de crédito. Qualquer aplicação mais ampla depende de fases futuras que o Banco Central ainda não detalhou.
O piloto já reúne grandes bancos, como Itaú, Bradesco, Santander e BTG Pactual, em consórcios que também envolvem empresas de tecnologia como fornecedoras de infraestrutura. Para o público em geral, o Drex ainda não tem data de chegada: a expansão para pessoas físicas e uso cotidiano depende do resultado dessa fase mais restrita.
Esse ritmo cauteloso não é exclusividade do Brasil. Mais de 146 países e uniões monetárias exploram algum tipo de CBDC, e 77 já estão em fase avançada de desenvolvimento, piloto ou lançamento.
Mesmo assim, apenas três países (Bahamas, Jamaica e Nigéria) chegaram a lançar oficialmente uma CBDC para o público. Sair do piloto para o uso cotidiano é o gargalo da maioria dos projetos no mundo, não só do brasileiro.
O que o Drex muda para indústrias e distribuidoras?
O primeiro uso real do Drex, previsto para o segundo semestre de 2026, é justamente algo que afeta empresas que vendem a prazo com garantia: a reconciliação de garantias de crédito entre instituições financeiras. Isso tem relação direta com operações B2B que dependem de crédito, fiança ou ativos dados como garantia em financiamentos e vendas a prazo.
Hoje, quando uma indústria ou distribuidora usa estoque, recebíveis ou outros ativos como garantia de crédito junto a um banco, o processo de registrar, liberar e conferir essa garantia costuma passar por vários sistemas manuais e cartórios, com atraso considerável.
A proposta do Drex nessa fase é justamente automatizar essa reconciliação entre instituições, reduzindo o tempo entre a liberação do crédito e a confirmação da garantia. Isso ainda não é uma funcionalidade que a sua empresa vai acessar diretamente em 2026: é uma infraestrutura entre bancos e instituições financeiras, não um produto de uso direto.
Mas o efeito indireto pode aparecer primeiro justamente em linhas de crédito com garantia, como antecipação de recebíveis e financiamento de capital de giro, que tendem a ficar mais rápidas de liberar conforme essa infraestrutura avança.
Quando o Drex vai chegar para o público em geral?
Ainda não há data para o Drex chegar ao público em geral. O cronograma atual do Banco Central tem três etapas: piloto controlado (2023 a 2025, já concluído), lançamento restrito a instituições financeiras (2026) e expansão ao público depois disso, sem prazo definido.
Diferente do que se esperava em 2024, quando a previsão era de testes com a população ainda naquele ano, o projeto mudou de ritmo depois da reformulação técnica de novembro de 2025. Até a fase restrita de 2026 mostrar resultados consistentes, não faz sentido esperar uma data de lançamento para pessoas físicas ou uso direto por empresas.
Vantagens do Drex
As principais vantagens do Drex são redução de custo e tempo em operações com garantias, maior rastreabilidade, possibilidade de programar condições dentro da própria transação e estabilidade de valor por manter paridade de 1 para 1 com o real.
Mesmo com o cronograma mais lento, essas vantagens continuam sendo as que motivaram o projeto desde o início. Elas dependem, porém, da fase de expansão que ainda não tem data definida.
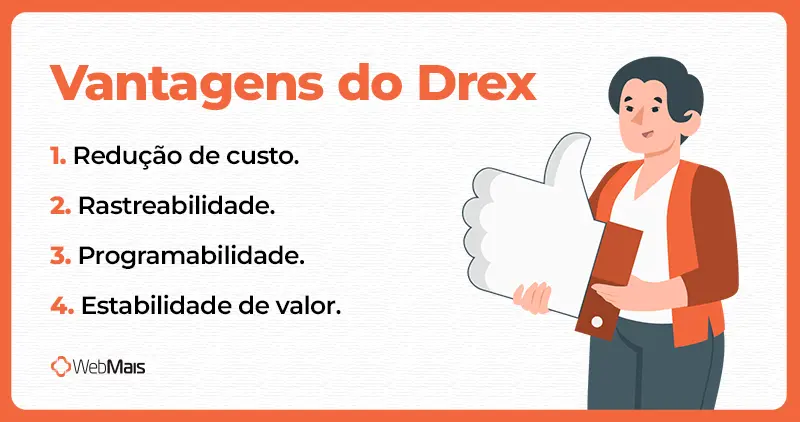
A primeira vantagem é redução de custo e tempo em operações com garantias e ativos. Hoje, confirmar que um bem está livre para servir de garantia ou já foi liberado de uma operação anterior passa por conferência manual entre instituições diferentes, um processo que hoje faz parte da gestão financeira da empresa.
Automatizar essa reconciliação é o próprio caso de uso que o Banco Central escolheu para começar o projeto.
A segunda é rastreabilidade: cada etapa de uma operação registrada no Drex fica auditável, o que facilita conferência e reduz divergência entre o que cada instituição envolvida registrou sobre a mesma transação.
A terceira é a possibilidade de programar condições dentro da própria transação, como liberar um pagamento só quando uma garantia for confirmada, reduzindo a dependência de intermediários em operações de financiamento.
A quarta é a estabilidade: cada Drex vale sempre um real, sem a volatilidade de criptoativos, o que preserva a lógica de preços que empresas e bancos já usam hoje.
Essas vantagens miram principalmente operações financeiras complexas entre instituições, não as formas de pagamento do dia a dia, que já estão bem resolvidas pelo Pix.
Quais são as desvantagens do Drex?
As principais desvantagens do Drex hoje são a dependência total de uma instituição financeira autorizada para qualquer acesso, a ausência de data definida para a expansão ao público em geral e o histórico recente de ajustes na tecnologia por causa de conflitos entre transparência e sigilo bancário.
Diferente do dinheiro em espécie, o Drex não permite nenhum tipo de acesso direto ou peer to peer: toda movimentação passa pela carteira digital de um banco ou instituição de pagamento autorizada, mantendo o mesmo grau de dependência de intermediários que já existe hoje, sem trazer autonomia adicional para quem usa.
Outro ponto é o ritmo do projeto. Como já mostrado neste artigo, o Drex ainda não tem data para chegar ao uso cotidiano de empresas e pessoas físicas, e essa lentidão não é exclusividade do Brasil: a maioria dos países que testam CBDCs enfrenta o mesmo gargalo para sair do piloto.
Há também o ponto que motivou a reformulação de novembro de 2025: a tecnologia de registros distribuídos usada até então não conseguia equilibrar transparência com sigilo bancário e a LGPD, um conflito que o Banco Central ainda está resolvendo antes de avançar para casos de uso mais amplos.
Conclusão
O Drex segue em desenvolvimento, mas em um ritmo e com um escopo diferentes do que a maioria do conteúdo sobre o tema ainda descreve. A fase que começa em 2026 é restrita a instituições financeiras e focada em garantias de crédito, sem data para chegar ao uso cotidiano de empresas e pessoas físicas.
Enquanto essa infraestrutura amadurece, o que realmente muda a rotina financeira de uma indústria ou distribuidora continua sendo a organização interna: como a empresa controla recebíveis, formas de pagamento e fluxo de caixa hoje.
O ERP WebMais centraliza essa gestão financeira em um só lugar, para que, quando novidades como o Drex chegarem à operação, a empresa já esteja com os processos organizados para se adaptar rápido. Agende uma demonstração gratuita e veja como isso funciona na prática.
FAQ
O Drex vai substituir o dinheiro físico?
Não. O Banco Central garante que o Drex vai conviver com notas e moedas físicas, sem prazo para substituição. O real em espécie continua sendo aceito normalmente, e a adoção do Drex deve ser gradual, começando por operações entre instituições, não pelo uso cotidiano de pessoas físicas.
Preciso ter conta em banco para usar o Drex?
Sim. O acesso ao Drex será feito por carteiras digitais oferecidas por instituições financeiras autorizadas pelo Banco Central, como bancos, cooperativas e instituições de pagamento, seguindo a mesma lógica de acesso que você já usa para o Pix.
Não existe compra direta de Drex fora desse canal: a aquisição acontece transferindo o saldo em reais que você já tem na conta para a carteira digital, dentro do aplicativo do banco.
O Drex é seguro?
A segurança é justamente o ponto que motivou a reformulação do projeto em 2025: a tecnologia anterior não conseguia equilibrar transparência de registros com sigilo bancário e LGPD. O Banco Central está desenhando a nova arquitetura considerando esse aprendizado antes de expandir o uso.steja pronto para a nova era digital financeira!


