
IBPT é a sigla do Instituto Brasileiro de Planejamento e Tributação, responsável pela tabela que estima a carga tributária embutida no preço de produtos e serviços vendidos no Brasil, usada para informar o valor aproximado dos tributos na nota fiscal.
Um erro comum na rotina fiscal, especialmente entre gestores de indústrias e distribuidoras, é confundir o valor do IBPT com o imposto que a empresa efetivamente recolhe. Essa dúvida gera insegurança na hora de configurar o sistema fiscal e pode até distorcer a leitura da margem real de um produto.
A tabela do IBPT muda com frequência maior do que boa parte do material disponível sobre o tema informa, e é justamente essa desatualização que costuma gerar o percentual errado impresso na nota.
Os próximos tópicos mostram o cálculo, o que muda entre estados e qual o risco real de deixar a tabela desatualizada.
O que é o IBPT?
O IBPT (Instituto Brasileiro de Planejamento e Tributação) é a entidade privada responsável por desenvolver e disponibilizar a tabela de alíquotas utilizada para estimar a carga tributária de produtos e serviços vendidos no Brasil.
Fundado em 1992, o instituto existe para tornar visível ao consumidor final um peso tributário que historicamente ficava escondido dentro do preço: segundo estudos do IBPT, o brasileiro trabalha, em média, cerca de cinco meses do ano só para pagar tributos.
Essa visibilidade não é opcional. A Lei da Transparência, Lei 12.741/2012, obriga empresas a informar o valor aproximado dos tributos embutidos no preço de venda.
Essa informação deve constar nos documentos fiscais emitidos ao consumidor final.
A tabela desenvolvida pelo IBPT é a principal referência utilizada pelo mercado para atender à Lei 12.741/2012.
O que é a tabela IBPT?
A tabela IBPT é a planilha que reúne, por código de produto ou serviço, o percentual médio de tributos federais, estaduais e municipais que compõe o preço final. Ela é organizada pela Nomenclatura Comum do Mercosul (NCM) para mercadorias e pela Nomenclatura Brasileira de Serviços (NBS) para serviços.
Na prática, o sistema fiscal da empresa cruza o código NCM de cada produto vendido com essa tabela e imprime, na nota, o valor aproximado dos tributos daquela venda específica.
Sem a tabela atualizada, esse cruzamento simplesmente não acontece, ou acontece com um percentual defasado, o que já justifica atenção redobrada na manutenção do sistema.
Para que servem a tabela IBPT e o código NCM?
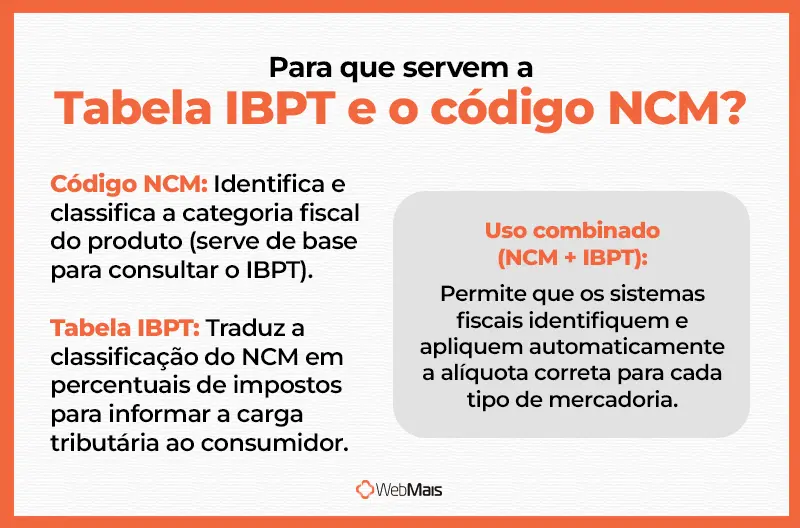
A combinação entre a tabela IBPT e o código NCM existe para que qualquer sistema fiscal identifique, de forma automática, qual alíquota aplicar a cada mercadoria. O NCM classifica o produto; a tabela IBPT traduz essa classificação em percentual de tributos.
Essa automação importa porque a tributação brasileira não é uniforme entre categorias de produto. Um eletrônico e um alimento básico, por exemplo, carregam cargas tributárias bem diferentes, mesmo vendidos pelo mesmo valor de venda.
Sem o NCM correto, a nota pode informar um percentual de IBPT incompatível com o produto real, o que gera divergência em fiscalização e questionamento sobre a informação prestada ao consumidor.
Além do NCM, cada item também carrega o CST, código que define o regime de tributação do produto naquela operação.
O NCM identifica a classificação fiscal do produto e é a base usada para consultar a tabela do IBPT. Já o CST define a tributação aplicada na operação fiscal (ICMS, PIS, COFINS). Embora os dois códigos sejam usados na emissão da mesma nota, eles têm finalidades diferentes: o CST não determina a alíquota do IBPT.
Quem precisa informar o IBPT na nota fiscal?
Toda empresa que vende produtos ou presta serviços diretamente ao consumidor final precisa informar o valor aproximado dos tributos na nota, independentemente do porte ou do regime tributário.
Empresas optantes pelo Simples Nacional também precisam cumprir a obrigação, mesmo pagando uma alíquota efetiva menor de imposto. A tabela do IBPT reflete a carga tributária média de toda a cadeia produtiva, do fornecedor até a prateleira, não apenas o imposto que aquele estabelecimento especificamente recolhe.
Por isso, o percentual informado na nota costuma ser maior do que a alíquota real paga pela empresa optante do regime simplificado.
O valor do IBPT é o imposto que a minha empresa paga?
Não. O valor do IBPT informado na nota fiscal é uma estimativa da carga tributária que incidiu sobre o produto ao longo de toda a cadeia produtiva, não o imposto que a sua empresa efetivamente recolhe naquela venda. É um dado informativo para o consumidor, não um lançamento fiscal da operação.
Essa distinção evita um erro comum: usar o percentual do IBPT como referência para calcular a carga tributária real do negócio ou a margem líquida de um produto. Os dois números partem de bases diferentes.
O valor informado pelo IBPT representa uma estimativa da carga tributária incidente ao longo de toda a cadeia produtiva, e não apenas dos tributos recolhidos pela empresa que realizou a venda. O que a sua empresa recolhe depende do próprio regime tributário, das operações realizadas e dos créditos e débitos apurados no período.
A tabela do IBPT é igual para todos os estados?
Não. Existem versões específicas da tabela IBPT para cada unidade da federação, porque o ICMS, que compõe boa parte da carga tributária estadual, varia de um estado para outro. Ao configurar o sistema fiscal, é a tabela do estado onde a empresa está estabelecida que deve ser usada como referência.
Essa variação estadual costuma ser confundida com o cálculo do ICMS interestadual, que trata de operações entre empresas de estados diferentes, um tema distinto da tabela IBPT em si.
Vale revisar os dois conceitos separadamente antes de configurar o sistema, para não aplicar a alíquota errada.
Qual o risco de não informar o IBPT na nota fiscal?
Empresas que não informam a carga tributária aproximada na nota fiscal ficam sujeitas às penalidades previstas no Código de Defesa do Consumidor (Lei 8.078/1990). A própria Lei 12.741/2012 remete a essas penalidades em caso de descumprimento.
Na prática, isso pode resultar em sanções administrativas previstas no Código de Defesa do Consumidor, incluindo multas aplicadas pelos órgãos de defesa do consumidor, com valor variando conforme a gravidade da infração e o porte da empresa.
A fiscalização fica a cargo dos órgãos de defesa do consumidor, os Procons estaduais e municipais, que podem autuar o estabelecimento a partir de denúncia ou de fiscalização de rotina.
Como o valor da multa é calculado caso a caso, a forma mais segura de evitar o problema é garantir que o sistema de emissão de notas esteja sempre com a tabela do IBPT atualizada, em vez de tentar estimar o risco financeiro de uma eventual autuação.
Como atualizar a tabela do IBPT?
A forma mais segura de manter a tabela do IBPT atualizada é usar um sistema de gestão que facilite essa atualização, reduzindo a dependência de alguém do time fiscal lembrar de baixar e importar o arquivo manualmente todo mês.
Isso importa porque a tabela do IBPT não muda a cada seis meses, como muita gente ainda acredita. Nos últimos anos, as versões têm sido atualizadas com frequência, muitas vezes mensalmente. Cada versão nova costuma substituir a anterior antes mesmo de completar dois meses de vigência, então vale sempre consultar a versão vigente publicada pelo IBPT antes de configurar o sistema fiscal.
Um sistema fiscal que depende de importação manual da planilha tende a operar com percentuais defasados na maior parte do ano, já que a janela entre uma versão e a publicação da próxima costuma ser curta, por isso manter a tabela atualizada manualmente é um risco operacional real, não uma formalidade.
A reforma tributária já começou a mudar essa estrutura: desde 2026, está em curso a cobrança de teste do IBS e da CBS, com alíquotas reduzidas, enquanto tributos como PIS, Cofins, ICMS e ISS seguem em processo de substituição gradual até 2033.
Essa transição deve impactar, ao longo dos próximos anos, a forma como o valor aproximado dos tributos é calculado e apresentado na nota fiscal.
Como calcular o IBPT?
O cálculo do IBPT segue uma fórmula simples: valor do produto multiplicado pela alíquota indicada na tabela para aquele código NCM ou NBS resulta no valor aproximado do tributo a informar na nota.
A alíquota é sempre aplicada por item, não sobre o valor total do documento fiscal, já que cada produto pode ter uma carga tributária diferente.
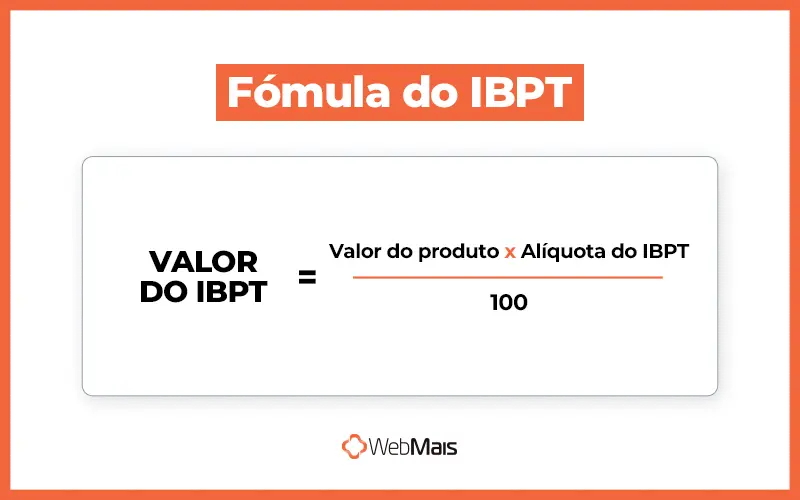
Exemplo de cálculo do IBPT
Cálculo simples (alíquota única)
Para um produto de R$ 1.000,00 com alíquota IBPT de 10%:
R$ 1.000,00 × 10% = R$ 100,00
Esse valor é o que aparece impresso na nota como tributo aproximado daquela venda específica.
Cálculo detalhado (alíquotas separadas)
Na prática, é comum a tabela trazer as alíquotas federal, estadual e municipal discriminadas separadamente, em vez de um único percentual.
Exemplo: produto de R$ 1.000,00 com:
| Esfera | Alíquota | Valor do tributo |
| Federal | 9,5% | R$ 95,00 |
| Estadual | 12% | R$ 120,00 |
| Total | — | R$ 215,00 |
Ou seja, a carga tributária aproximada final é a soma dos tributos de cada esfera: R$ 95,00 + R$ 120,00 = R$ 215,00.
Como o valor muda conforme a categoria do produto
A alíquota do IBPT varia bastante entre categorias, e essa diferença costuma pegar o gestor de surpresa quando ele compara produtos de linhas distintas do mesmo catálogo.
Um alimento básico, por exemplo, carrega uma alíquota federal relativamente baixa por causa de desonerações setoriais, enquanto um eletrônico importado pode somar mais de 30% entre tributos federais e estaduais.
Para um produto de R$ 1.000,00, essa diferença de categoria muda o resultado de forma expressiva (valores estimados, a título de ilustração):
- Alimento básico, alíquota aproximada de 8%: R$ 80,00 de tributo aproximado
- Vestuário, alíquota aproximada de 20%: R$ 200,00 de tributo aproximado
- Eletrônico importado, alíquota aproximada de 35%: R$ 350,00 de tributo aproximado
Esses percentuais variam conforme o NCM específico e o estado de origem, mas mostram por que aplicar a alíquota certa por item, e não um percentual médio para o catálogo inteiro, é o que garante a precisão da informação prestada ao consumidor.
Conclusão
O IBPT existe para dar transparência a algo que o consumidor brasileiro raramente vê de forma clara: quanto do preço de cada produto é, na verdade, imposto.
Para a empresa, cumprir essa obrigação corretamente depende de manter a tabela sempre atualizada, aplicar a alíquota certa por NCM e não confundir o valor informativo do IBPT com o imposto que ela realmente recolhe.
Essa é só uma parte da rotina fiscal que uma indústria ou distribuidora precisa manter em dia. Emissão de nota, classificação fiscal e cálculo de tributos funcionam melhor quando integrados ao restante da operação, do estoque ao financeiro.
O ERP da WebMais integra a emissão de notas fiscais ao restante da gestão da indústria ou distribuidora, do estoque ao financeiro, ajudando a reduzir o retrabalho manual na rotina fiscal.
Agende uma demonstração gratuita e veja como isso funciona na prática, sem alterar a rotina do seu time fiscal.
FAQ
A alíquota do IBPT é aplicada sobre o valor total da nota ou por item?
Por item. Cada produto ou serviço tem seu próprio NCM ou NBS e, consequentemente, sua própria alíquota na tabela. O cálculo é feito produto a produto, e o valor total de tributos aproximados da nota é a soma dos valores calculados individualmente, não um único percentual aplicado sobre o total da venda.
Onde encontro a tabela IBPT atualizada para o meu estado?
A tabela oficial pode ser obtida por meio do portal De Olho no Imposto ou diretamente por soluções de gestão integradas a essa base, o que evita a necessidade de baixar e importar o arquivo manualmente a cada nova versão.
O IBPT muda o preço final pago pelo consumidor?
Não diretamente. O valor do IBPT é apenas informativo e aparece nas observações da nota fiscal; ele não altera o preço de venda já definido pela empresa. A carga tributária que ele revela já está embutida no preço final desde antes da emissão da nota, o IBPT só torna esse valor visível ao consumidor.


