- O que é cliente inadimplente?
- O que diz a lei sobre cobrança e negativação de cliente inadimplente?
- Quais são os tipos de cliente inadimplente?
- O que muda no resultado quando a empresa não tem uma régua de cobrança estruturada?
- Como cobrar um cliente inadimplente sem errar?
- Posso me recusar a vender para um cliente inadimplente?
- Quando protestar ou negativar um cliente inadimplente?
- Como prevenir a inadimplência antes que ela aconteça?
- Conclusão
- FAQ
Cliente inadimplente é aquele que não pagou uma dívida dentro do prazo combinado, por atraso pontual ou falta de pagamento definitiva. A inadimplência gera risco de caixa e pode dar à empresa o direito de negativar ou protestar o devedor, dentro dos limites da lei.
Um cliente que atrasa uma vez pode ser só um esquecimento. Um cliente que atrasa três vezes seguidas, sem sinalizar nada, já é outro problema: ele consome tempo da equipe de cobrança, atrasa o fluxo de caixa da empresa e, se a cobrança for feita do jeito errado, ainda pode virar processo judicial contra quem cobrou. Este artigo explica o que caracteriza um cliente inadimplente, o que a legislação permite e proíbe na cobrança, e como estruturar esse processo sem depender de intuição ou de planilha solta.
O que é cliente inadimplente?
Cliente inadimplente é aquele que descumpriu uma obrigação de pagamento já vencida, seja porque atrasou o prazo combinado, seja porque deixou de pagar por completo. A inadimplência começa a existir no dia seguinte ao vencimento, mesmo que o atraso seja de apenas 24 horas.
Para aprofundar, veja o que a legislação brasileira determina sobre cobrança, negativação e protesto desse cliente, e onde termina o limite legal de cada uma dessas ações.
O que diz a lei sobre cobrança e negativação de cliente inadimplente?
A cobrança de um cliente inadimplente é regulada por duas leis principais: o Código de Defesa do Consumidor, que define os limites da cobrança em si, e a Lei do Protesto (Lei nº 9.492/1997), que regula o registro formal da dívida em cartório antes da negativação.
O Código de Defesa do Consumidor, no artigo 42, proíbe expor o consumidor inadimplente a ridículo ou submetê-lo a qualquer tipo de constrangimento ou ameaça na cobrança. Na prática, isso significa que cobrar em grupo de WhatsApp com outras pessoas, em rede social pública ou usando linguagem intimidadora é infração com risco real de indenização ao cliente cobrado, mesmo que a dívida seja legítima.
Já a negativação do nome em cadastros como SPC e Serasa exige, segundo a Lei nº 9.492/1997, artigo 29, parágrafo 2º, que o título tenha sido levado a protesto formal em cartório antes da inclusão nesses cadastros. Negativar um cliente diretamente, sem esse protesto prévio quando exigido pela natureza do título, expõe a empresa a questionamento judicial pelo próprio devedor.
Um ponto que costuma gerar dúvida: o registro em cadastros de inadimplentes têm prazo máximo de 5 anos, contado a partir do dia seguinte ao vencimento da dívida, não da data em que o nome foi inscrito no cadastro, conforme entendimento consolidado do Superior Tribunal de Justiça (Súmula 323) e o artigo 43, parágrafo 1º do Código de Defesa do Consumidor. Passado esse prazo, o nome precisa ser retirado do cadastro, independentemente de a dívida ter sido paga ou não.
Quais são os tipos de cliente inadimplente?
Existem quatro tipos principais de cliente inadimplente: o pontual, o recorrente, o crônico e o que está em dificuldade financeira real, cada um exigindo uma resposta de cobrança diferente. Nem todo cliente inadimplente representa o mesmo risco, e tratar todos com a mesma régua de cobrança desperdiça esforço em quem paga sozinho e chega tarde em quem realmente precisa de atenção.
| Tipo | Tempo de atraso | Comportamento típico | Ação recomendada |
| Inadimplente pontual | 1 a 15 dias | Paga após lembrete simples, geralmente esquecimento | E-mail ou mensagem automática de lembrete |
| Inadimplente recorrente | Múltiplos atrasos em períodos distintos | Paga, mas sempre com atraso, sem justificativa recorrente | Renegociação de prazo ou forma de pagamento |
| Inadimplente crônico | Mais de 30 dias, sem resposta | Não responde a lembretes, evita contato | Cobrança formal com carta e prazo definido |
| Inadimplente em dificuldade real | Atraso com justificativa financeira | Sinaliza dificuldade e propõe negociação | Parcelamento ou desconto para quitação |
O erro mais comum é aplicar a régua do inadimplente pontual em um inadimplente crônico, esperando ele responder a um lembrete gentil quando já ficou claro que ele está evitando contato. Cada categoria pede uma resposta proporcional ao comportamento observado, não ao valor da dívida.
O que muda no resultado quando a empresa não tem uma régua de cobrança estruturada?
A inadimplência sem processo estruturado raramente aparece como um problema único e visível. Ela se acumula em pequenas perdas de caixa e horas de cobrança manual que, somadas, custam caro em relação ao esforço necessário para organizar esse fluxo desde o início.
| Indicador | Cobrança sem processo estruturado | Cobrança com régua estruturada |
| Momento do primeiro contato | Depende de alguém lembrar de checar | Automático, no dia seguinte ao vencimento |
| Tom da cobrança | Inconsistente, varia por quem está cobrando | Padronizado, dentro dos limites do CDC |
| Rastreabilidade do histórico | Depende de memória ou planilha solta | Registrado por cliente, com data de cada contato |
| Taxa de recuperação em até 30 dias | Baixa, sem prioridade clara | Mais alta, com foco nos casos recentes |
Esse impacto também aparece em escala nacional. Em março de 2026, 8,9 milhões de empresas brasileiras estavam inadimplentes, somando R$ 212,8 bilhões em dívidas negativadas, com uma média de 7 contas em atraso e dívida média de R$ 23.992,97 por empresa. Com uma média de 7 contas em atraso por empresa negativada, a inadimplência é um padrão recorrente, que só se controla com processo, não caso a caso.
Como cobrar um cliente inadimplente sem errar?
Cobrar dentro da lei e com eficiência exige uma sequência clara de ações, escalando o tom e a formalidade conforme o tempo de atraso aumenta. Pular etapas raramente acelera o pagamento, só aumenta o risco de reclamação por cobrança abusiva.
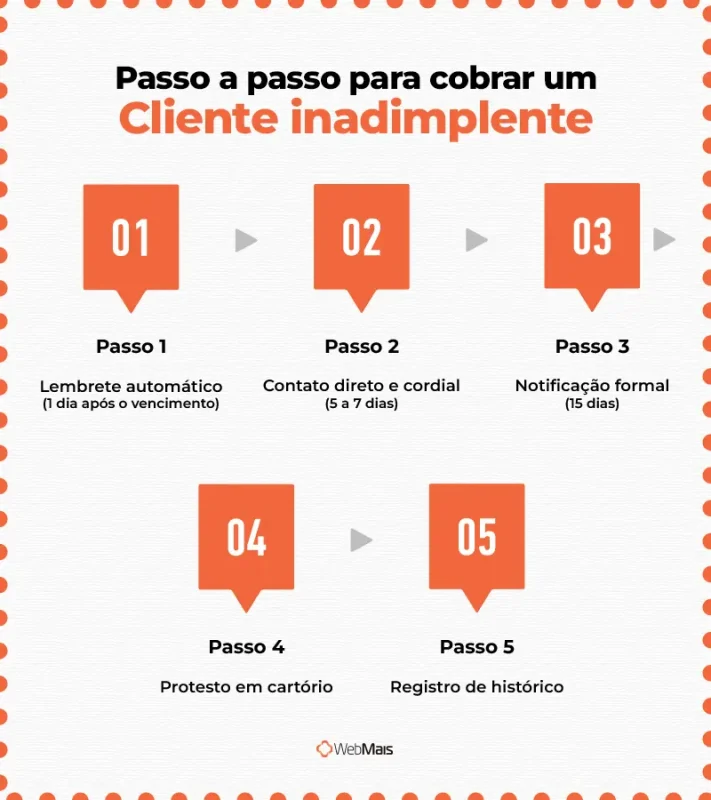
1. Enviar um lembrete automático no dia seguinte ao vencimento, sem tom de cobrança, apenas informando o atraso e as formas de pagamento disponíveis.
2. Se não houver retorno em 5 a 7 dias, fazer contato direto (telefone ou WhatsApp) com tom cordial, oferecendo negociação antes de qualquer formalização.
3. Depois de 15 dias sem resposta, enviar uma carta de cobrança formal, com prazo definido para pagamento ou negociação. O modelo de carta de cobrança detalha o que esse documento precisa conter para ter valor de notificação formal.
4. Se o prazo da carta expirar sem retorno, avaliar o protesto do título em cartório, que é o passo legal necessário antes de negativar a maioria das dívidas comerciais.
5. Registrar cada etapa em um histórico único por cliente, incluindo data, canal usado e resposta obtida, para sustentar qualquer ação judicial futura, se necessária.
Essa sequência é o que se chama de régua de cobrança: um fluxo com prazos e ações definidos por tempo de atraso, não decidido caso a caso pela pessoa que está cobrando naquele dia.
Posso me recusar a vender para um cliente inadimplente?
Sim, a empresa pode se recusar a vender ou prestar serviço a um cliente com dívida em aberto, desde que essa recusa não seja discriminatória nem viole um contrato já firmado com prazo de entrega definido. A liberdade de contratar é da empresa: nenhuma lei obriga a venda a crédito para quem já tem histórico de inadimplência.
O ponto de atenção fica na forma como essa recusa é comunicada. Recusar a venda publicamente, mencionando a dívida do cliente na frente de outras pessoas, pode configurar a mesma exposição vexatória proibida pelo artigo 42 do Código de Defesa do Consumidor citado anteriormente. A recusa em si é legal; o constrangimento público em torno dela não é.
Quando protestar ou negativar um cliente inadimplente?
O protesto e a negativação são ferramentas legais, não um recurso automático para toda dívida em atraso. Vale considerá-los quando a cobrança direta já se esgotou e o valor em aberto justifica o custo e o tempo do processo formal.
Antes de negativar, a empresa precisa notificar o devedor previamente, dando a ele a chance de quitar ou contestar a dívida, prática que os tribunais já consolidaram como exigência mesmo fora dos casos de protesto formal em cartório. Sem essa notificação prévia, a negativação pode ser considerada indevida, mesmo que a dívida seja real, e gerar indenização ao cliente cobrado.
O protesto em cartório costuma valer a pena para títulos com valor mais alto ou quando existe intenção de cobrança judicial futura, já que o documento protestado tem força probatória maior. Uma nota promissória assinada pelo cliente, por exemplo, é um dos títulos mais simples de levar a protesto, justamente por já reunir a assinatura que comprova a obrigação. Para dívidas de valor baixo e clientes com bom histórico anterior, a negociação direta ou o parcelamento costuma resolver mais rápido e a um custo menor do que o processo formal.
Como prevenir a inadimplência antes que ela aconteça?
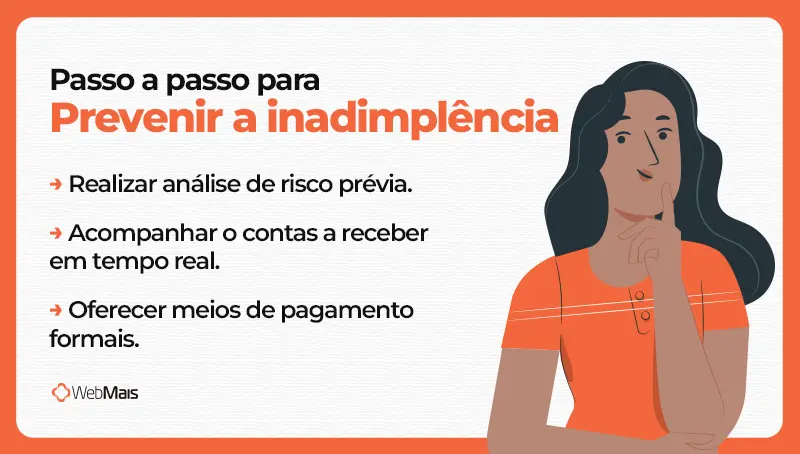
Prevenir custa menos do que cobrar, e a maior parte da prevenção acontece antes mesmo da venda, não depois do vencimento perdido. Uma análise de risco do histórico de pagamento do cliente antes de conceder um prazo maior de pagamento é o primeiro filtro, e o mais barato de todos.
Acompanhar o contas a receber em tempo real, com alerta automático a partir do primeiro dia de atraso, evita que uma dívida pequena vire uma dívida grande por falta de acompanhamento. Empresas que só descobrem a inadimplência no fechamento do mês já perderam a janela mais barata de cobrança, que é justamente os primeiros dias após o vencimento.
A forma de pagamento oferecida também influencia o risco. Um boleto bancário com vencimento e juros já configurados reduz a chance de esquecimento em comparação com um pagamento combinado só verbalmente, e ainda gera o registro formal que sustenta uma cobrança futura, se necessário.
Conclusão
Cliente inadimplente é um processo que começa antes da venda, passa por uma régua de cobrança estruturada e só chega à negativação ou ao protesto quando as etapas anteriores já se esgotaram, sempre dentro dos limites que a lei estabelece, e não um problema resolvido no calor da cobrança. Cada recebível em aberto que segue esse processo tem uma chance real de recuperação; o que fica solto por meses sem régua nenhuma, não.
O ERP WebMais para distribuidora conecta contas a receber, histórico de cobrança e fluxo de caixa na mesma base de dados, para que cada atraso apareça no momento em que acontece, não só no fechamento do mês. Se a sua empresa ainda cobra cliente inadimplente sem esse controle centralizado, vale conhecer como o ERP WebMais organiza esse processo na prática. Agende uma demonstração gratuita e veja como isso funciona com os dados reais da sua operação.
FAQ
Quanto tempo o nome de um cliente inadimplente fica negativado?
O prazo máximo é de 5 anos, contado a partir do dia seguinte ao vencimento da dívida, não da data de inscrição no cadastro, conforme a Súmula 323 do Superior Tribunal de Justiça e o artigo 43, parágrafo 1º do Código de Defesa do Consumidor. Passado esse prazo, o nome deve ser retirado, mesmo que a dívida continue em aberto.
É preciso notificar o cliente antes de negativar o nome dele?
Sim. A empresa precisa avisar o devedor antes da inclusão em cadastros como SPC e Serasa, dando a ele a chance de pagar ou contestar. A ausência dessa notificação prévia pode tornar a negativação indevida, mesmo que a dívida seja real.
Cliente inadimplente pode ser cobrado por telefone várias vezes ao dia?
A lei não define um número fixo de ligações permitidas, mas cobrança repetida e insistente, especialmente fora do horário comercial, pode ser interpretada como constrangimento, o que é proibido pelo Código de Defesa do Consumidor. Um contato por dia, em horário comercial, é a prática mais segura.
Qual a diferença entre inadimplente e devedor?
Devedor é qualquer pessoa que tem uma obrigação de pagamento com outra parte, mesmo que o prazo ainda não tenha vencido. Inadimplente é o devedor que já ultrapassou o prazo combinado sem pagar, o que só acontece a partir do dia seguinte ao vencimento.
A empresa pode cobrar juros e multa de cliente inadimplente?
Pode, desde que o percentual esteja previsto em contrato ou nota fiscal e respeite os limites legais, geralmente até 2% de multa e 1% de juros ao mês para relações de consumo, salvo condição diferente pactuada entre as partes em contratos empresariais.
O que fazer quando o cliente inadimplente some e não responde a nenhum contato?
Depois de esgotar tentativas de contato por diferentes canais (telefone, e-mail, mensagem), o passo seguinte é formalizar a cobrança por carta com prazo definido e, se ainda assim não houver resposta, avaliar o protesto do título em cartório como via legal para viabilizar a cobrança judicial, se necessário.


