- O que é balanço patrimonial?
- Como funciona a estrutura do balanço patrimonial?
- Qual a base legal do balanço patrimonial?
- Como montar um balanço patrimonial?
- Como analisar um balanço patrimonial?
- Qual a diferença entre balanço patrimonial e DRE?
- É possível montar um balanço patrimonial sem contador?
- Quais os erros mais comuns na elaboração do balanço patrimonial?
- O balanço patrimonial é a base de todo o resto da gestão financeira
- FAQ
Balanço patrimonial é o relatório contábil que mostra a situação financeira de uma empresa em uma data específica, organizando o que ela possui, o que deve e o que sobra para os sócios. Toda empresa com escrituração regular apresenta esse relatório todo ano.
Fechar o ano sem saber ao certo se a empresa está mais rica ou mais endividada do que há doze meses é mais comum do que deveria. O caixa pode estar cheio em um mês ruim, só porque um cliente grande pagou adiantado.
E pode estar vazio em um mês bom, porque o estoque absorveu o capital.
O balanço patrimonial existe exatamente para resolver essa distorção: ele fotografa a posição financeira real da empresa em uma data, separando o que é dela do que ainda é dívida.
O que é balanço patrimonial?
O balanço patrimonial é o relatório contábil que mostra a situação financeira e o patrimônio de uma empresa em uma data específica, organizado em três grandes blocos: ativos, passivos e patrimônio líquido.
Diferente de um relatório de vendas ou de um extrato bancário, o balanço não mostra movimento ao longo de um período. Ele é uma foto: retrata a posição da empresa naquele exato dia, geralmente o último dia do exercício social.
Ele também faz parte do conjunto de demonstrações financeiras que toda empresa com escrituração regular apresenta.
Para que serve o balanço patrimonial
O balanço serve para responder três perguntas que nenhum outro relatório isolado responde ao mesmo tempo: o que a empresa tem, o que ela deve e quanto sobra de fato para os sócios depois de quitar tudo.
Bancos usam esse relatório para avaliar risco de crédito, investidores para avaliar solidez, e o próprio gestor para decidir se é hora de investir, tomar empréstimo ou segurar caixa.
Como funciona a estrutura do balanço patrimonial?
O relatório se divide em três blocos que precisam sempre estar em equilíbrio: tudo que a empresa possui (ativo) é financiado ou por dívida com terceiros (passivo) ou por capital próprio (patrimônio líquido). Essa é a equação fundamental da contabilidade.
Ativo
O ativo reúne bens e direitos que a empresa possui e que geram valor: caixa, contas a receber, estoque, máquinas, imóveis.
Ele se divide em ativo circulante (o que vira dinheiro em até 12 meses, como estoque e recebíveis de curto prazo) e ativo não circulante (bens de uso mais longo, como máquinas e imóveis).
Passivo
O passivo reúne as obrigações e dívidas da empresa com terceiros: fornecedores, empréstimos, salários a pagar, impostos. Segue a mesma lógica de prazo do ativo: passivo circulante para dívidas de até 12 meses, não circulante para o restante.
Patrimônio líquido
O patrimônio líquido é o que sobra para os sócios depois de subtrair todo o passivo do ativo. Quando esse valor é negativo, chamado de passivo a descoberto, significa que a empresa deve mais do que possui, um sinal de alerta que nenhum outro indicador isolado mostra com a mesma clareza.
A equação que sustenta o balanço é simples de enunciar, mas é ela que garante que cada recurso da empresa tenha uma origem clara, seja dívida ou capital investido pelos sócios:
| Elemento | Fórmula | O que representa |
| Patrimônio líquido | Ativo menos Passivo | Riqueza real que pertence aos sócios |
| Ativo | Passivo mais Patrimônio líquido | Tudo que a empresa possui, pela origem do recurso |
Um exemplo numérico ajuda a fixar essa lógica. Imagine uma distribuidora com R$ 800 mil em ativo total, sendo R$ 300 mil em estoque, R$ 250 mil em contas a receber e R$ 250 mil em máquinas e imóveis. Do lado do passivo, R$ 500 mil em dívidas com fornecedores e empréstimos.
O patrimônio líquido dessa empresa é R$ 300 mil, não os R$ 800 mil que aparecem no ativo, erro comum de quem olha só o volume de bens sem descontar o que ainda é dívida.
Qual a base legal do balanço patrimonial?
A obrigação de elaborar balanço patrimonial anualmente está prevista no artigo 1.179 do Código Civil, que exige escrituração contábil regular de todo empresário e sociedade empresária, com exceção do pequeno empresário.
Para sociedades anônimas, a exigência é ainda mais detalhada: o artigo 176 da Lei 6.404/1976 determina a elaboração e publicação de demonstrações financeiras ao final de cada exercício social, incluindo o balanço patrimonial, com estrutura mínima definida em lei.
A Lei 11.638/2007 estendeu boa parte dessas regras contábeis das sociedades anônimas para sociedades limitadas classificadas como de grande porte, ou seja, com ativo total acima de R$ 240 milhões ou receita bruta anual acima de R$ 300 milhões no exercício anterior.
Na prática, isso significa que nem toda empresa está sujeita ao mesmo nível de rigor: pequeno empresário tem dispensa, empresas do Simples Nacional têm escrituração simplificada, e sociedades anônimas ou limitadas de grande porte seguem a exigência mais detalhada da Lei 6.404/76.
Vale um alerta de prazo. Empresas tributadas pelo Lucro Real, além de parte das optantes pelo Lucro Presumido e entidades imunes ou isentas com receita relevante, precisam transmitir a Escrituração Contábil Digital (ECD) à Receita Federal.
A ECD reúne o balanço patrimonial e demais livros contábeis da empresa, com prazo até 30 de junho de 2026, referente ao ano-calendário de 2025.
Como montar um balanço patrimonial?
Montar um balanço patrimonial começa pelo levantamento de cada conta contábil da empresa na data de fechamento, seguido da classificação de cada uma em ativo, passivo ou patrimônio líquido, e termina na conferência de que os dois lados batem.
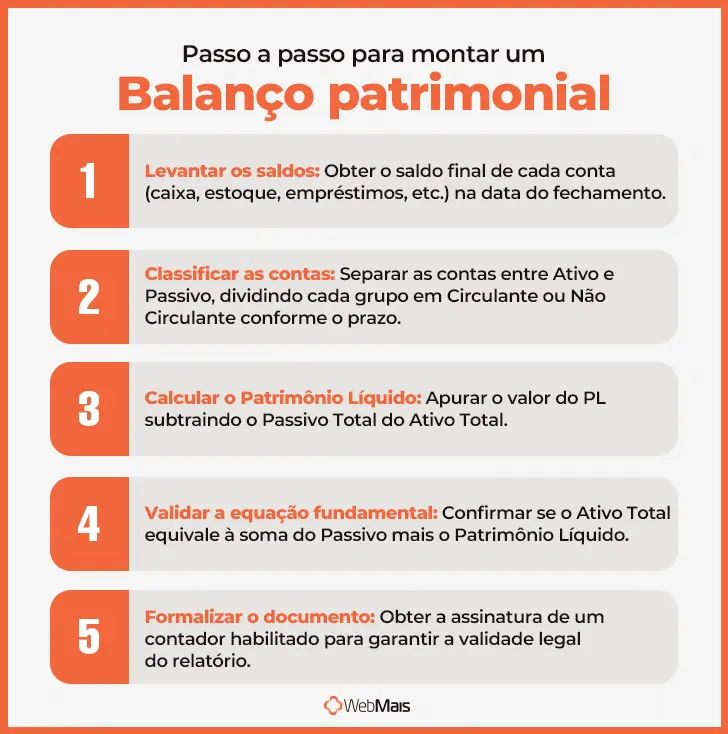
O processo, na prática, segue essa sequência:
– Levantar o saldo de cada conta na data de fechamento: caixa, bancos, estoque, contas a receber, fornecedores, empréstimos, entre outras
– Classificar cada conta como ativo ou passivo, e dentro de cada grupo, como circulante ou não circulante conforme o prazo
– Calcular o patrimônio líquido pela diferença entre o total do ativo e o total do passivo
– Conferir se o total do ativo é exatamente igual à soma de passivo mais patrimônio líquido
– Formalizar o documento com a assinatura de um contador habilitado, exigência legal para validade do relatório
Veja como essas contas se organizam na prática, com valores de uma indústria de médio porte:
| Conta | Grupo | Valor |
| Caixa e bancos | Ativo circulante | R$ 180.000 |
| Contas a receber | Ativo circulante | R$ 220.000 |
| Estoque | Ativo circulante | R$ 300.000 |
| Máquinas e equipamentos | Ativo não circulante | R$ 400.000 |
| Total do ativo | R$ 1.100.000 | |
| Fornecedores | Passivo circulante | R$ 250.000 |
| Empréstimos de curto prazo | Passivo circulante | R$ 150.000 |
| Financiamento de longo prazo | Passivo não circulante | R$ 300.000 |
| Total do passivo | R$ 700.000 | |
| Patrimônio líquido | R$ 400.000 |
Nesse exemplo, o ativo de R$ 1.100.000 é exatamente igual à soma do passivo (R$ 700.000) com o patrimônio líquido (R$ 400.000). Se essa conferência não bater, o erro está em alguma conta classificada no grupo errado, não na fórmula.
Como analisar um balanço patrimonial?
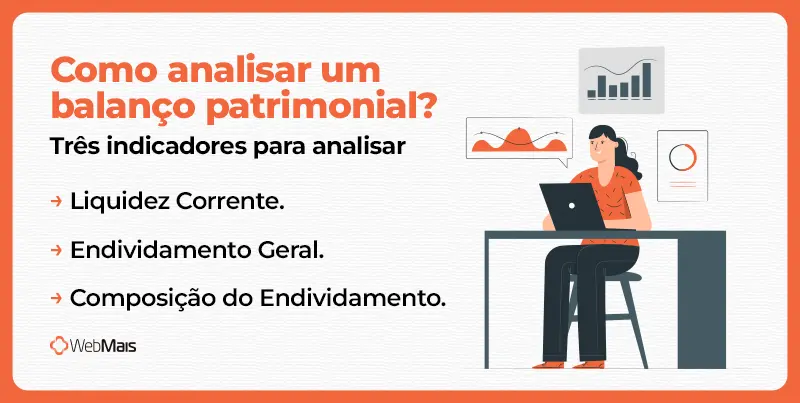
Analisar um balanço patrimonial passa por três indicadores centrais: liquidez corrente, endividamento geral e composição do endividamento, que juntos mostram se a empresa tem caixa para cobrir dívidas de curto prazo e o quanto depende de capital de terceiros.
Ler o balanço pronto sem calcular esses três números deixa passar sinais que fariam diferença na decisão, mesmo com o relatório inteiro disponível.
A liquidez corrente, calculada dividindo o ativo circulante pelo passivo circulante, mostra se a empresa tem recursos de curto prazo suficientes para cobrar as dívidas de curto prazo. Um resultado abaixo de 1 indica que as obrigações imediatas superam o que pode virar caixa rápido.
O endividamento geral, calculado dividindo o passivo total pelo ativo total, mostra que fatia da empresa é financiada por terceiros em vez de capital próprio. Quanto mais próximo de 1, maior a dependência de dívida para sustentar a operação.
A composição do endividamento, calculada dividindo o passivo circulante pelo passivo total, revela se a dívida da empresa está concentrada no curto prazo, o que exige caixa disponível logo, ou distribuída no longo prazo, com mais tempo para se organizar.
Nenhum desses três indicadores funciona bem sozinho. Uma liquidez corrente alta ao lado de um endividamento também alto, por exemplo, pode só significar que a empresa tomou um empréstimo recente e ainda não usou o dinheiro, não que sua saúde financeira melhorou de fato.
Qual a diferença entre balanço patrimonial e DRE?
O balanço patrimonial e a Demonstração do Resultado do Exercício (DRE) respondem perguntas diferentes sobre a mesma empresa. O balanço mostra posição em um instante, a DRE mostra desempenho ao longo de um período.
Essa diferença vem da própria estrutura conceitual da contabilidade brasileira, definida pelo CPC 00 (Comitê de Pronunciamentos Contábeis), que reconhece cinco elementos nas demonstrações contábeis: ativo, passivo e patrimônio líquido, ligados à posição financeira, e receita e despesa, ligados ao desempenho financeiro.
Os três primeiros elementos aparecem no balanço patrimonial. Os dois últimos aparecem na DRE, que soma receitas e subtrai despesas de um período para chegar ao lucro ou prejuízo daquele intervalo, diferente do balanço, que não soma movimento, só retrata posição.
Os dois relatórios se conectam em um ponto específico: o resultado apurado na DRE, se for lucro, aumenta o patrimônio líquido do próximo balanço, e se for prejuízo, reduz. Um sem o outro conta só metade da história financeira da empresa.
É possível montar um balanço patrimonial sem contador?
Não é possível formalizar um balanço patrimonial sem contador. A legislação exige que o relatório seja assinado por um profissional contábil habilitado para ter validade legal e servir de base para obrigações fiscais, como a ECD.
Isso não significa que o gestor precisa ficar alheio ao processo até receber o documento pronto.
Manter o plano de contas organizado, o fluxo de caixa atualizado e as contas a receber e a pagar conciliadas ao longo do mês reduz o retrabalho do contador na hora de fechar o balanço.
Isso também reduz a chance de uma conta mal classificada distorcer o resultado final.
Empresas que centralizam esses lançamentos em um sistema único, em vez de planilhas soltas por área, chegam ao fechamento com menos divergência entre o que o financeiro registrou e o que o estoque ou as vendas mostram.
Quais os erros mais comuns na elaboração do balanço patrimonial?
Três erros concentram a maior parte dos balanços que não refletem a realidade da empresa, mesmo quando a contabilidade está tecnicamente em dia.
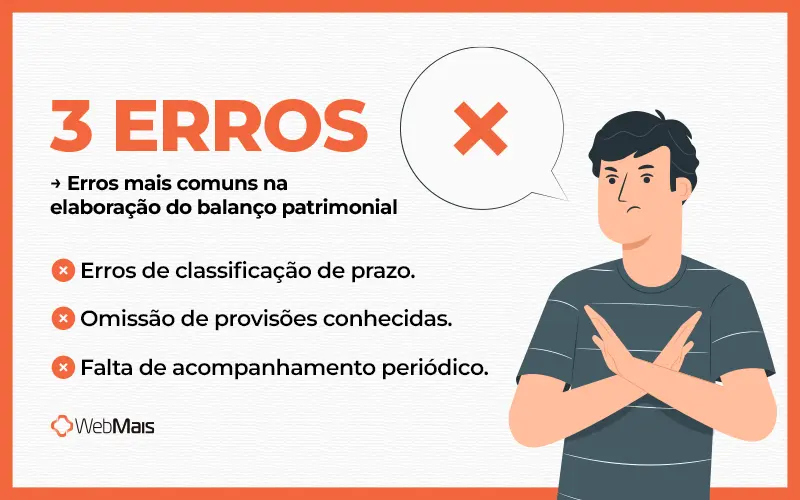
O primeiro é classificar uma conta no grupo errado de prazo, como lançar um financiamento de longo prazo como passivo circulante. Isso não muda o total do passivo, mas distorce os indicadores de liquidez calculados a partir dele.
O segundo é deixar de registrar uma provisão conhecida, como uma ação trabalhista com chance real de perda, o que infla artificialmente o patrimônio líquido apresentado.
O terceiro é atualizar o balanço só uma vez por ano, no prazo legal, sem acompanhamento intermediário.
Em julho de 2026, a Serasa Experian identificou que 5,5% das pequenas e médias empresas brasileiras concentram mais de R$ 80,6 bilhões em dívidas ligadas a inadimplência de capital de giro e cartão de crédito empresarial.
Empresas que só descobrem esse tipo de desequilíbrio no balanço anual já estão reagindo tarde.
Um passivo a descoberto que se formou ao longo de doze meses raramente aparece do nada no fechamento, ele só fica visível mais cedo para quem acompanha o indicador com mais frequência do que a lei exige.
O balanço patrimonial é a base de todo o resto da gestão financeira
Cada seção deste artigo tratou o balanço como um retrato: da estrutura de ativos e passivos, dos indicadores que saem dele, da obrigação legal por trás dele.
O ponto em comum é que esse retrato só sai correto se os dados que alimentam ele estiverem certos durante o mês inteiro, não só no fechamento.
É aí que o ERP WebMais atua como camada de organização, não como substituto do trabalho do contador. O sistema mantém estoque, contas a receber, contas a pagar e caixa integrados em tempo real.
Quando chega a hora de fechar o balanço, os números já estão consolidados, sem depender de conciliação manual entre planilhas de setores diferentes. Para uma indústria ou distribuidora, isso significa fechamento mais rápido e menos divergência entre o que cada área registrou.
Se sua empresa ainda fecha o mês reunindo dados de sistemas separados para montar esse relatório, vale conhecer como o ERP WebMais organiza toda a gestão financeira em um único lugar. Peça uma demonstração gratuita e veja como funciona na prática.
FAQ
Quais são os cinco elementos das demonstrações contábeis?
Ativo, passivo e patrimônio líquido, que aparecem no balanço patrimonial e mostram a posição financeira da empresa, mais receita e despesa, que aparecem na DRE e mostram o desempenho financeiro de um período. Essa divisão vem da estrutura conceitual definida pelo CPC 00.
Qual a ordem das contas no balanço patrimonial?
As contas seguem ordem decrescente de liquidez dentro do ativo, do mais fácil de converter em caixa (caixa e bancos) para o mais difícil (imóveis, por exemplo), e ordem decrescente de exigibilidade dentro do passivo, das dívidas que vencem primeiro para as de prazo mais longo.
Toda empresa é obrigada a fazer balanço patrimonial?
Não da mesma forma. O pequeno empresário tem dispensa da escrituração contábil regular pelo Código Civil, empresas do Simples Nacional seguem um regime simplificado, e sociedades anônimas ou limitadas de grande porte seguem a exigência mais detalhada da Lei 6.404/76.
Patrimônio líquido negativo é grave?
É um sinal de alerta real. Chamado de passivo a descoberto, significa que a soma das dívidas da empresa supera a soma de tudo que ela possui, o que costuma indicar prejuízos acumulados ou endividamento além da capacidade de pagamento.
Com que frequência o balanço patrimonial deve ser feito?
A exigência legal é anual, ao final do exercício social. Empresas que dependem de decisões financeiras mais frequentes, como negociar crédito ou avaliar investimento, costumam elaborar balanços intermediários mensais ou trimestrais, mesmo sem obrigação legal de fazer isso.
Balanço patrimonial e balancete são a mesma coisa?
Não. O balancete é um relatório interno e preliminar, usado para conferir se os lançamentos contábeis do período estão corretos antes do fechamento. O balanço patrimonial é o relatório oficial, mais estruturado, que resulta desse fechamento.


