
- O que é MVA (Margem de Valor Agregado)?
- Para que serve a MVA na substituição tributária do ICMS?
- MVA original ou MVA ajustada: quando usar cada uma?
- Quais produtos estão sujeitos à MVA e ao ICMS-ST?
- Como descobrir a MVA de um produto?
- Como calcular a MVA ajustada?
- Quais os erros mais comuns no cálculo da MVA e como evitá-los?
- O que muda na MVA com a Reforma Tributária?
- Qual a diferença entre MVA e IVA?
- Conclusão
- FAQ
MVA (Margem de Valor Agregado) é o percentual usado para calcular a base do ICMS-ST. Ela estima a margem de lucro até o consumidor final e evita diferenças de alíquota entre estados, aplicada por indústrias e distribuidoras na substituição tributária.
Se a sua empresa vende produtos sujeitos à substituição tributária, calcular a MVA errado tem consequência direta no caixa: recolhimento a menos gera autuação, recolhimento a mais trava capital que deveria estar girando na operação.
E a partir de 2026, esse cálculo entrou numa fase de transição por causa da Reforma Tributária, o que muda a forma como indústrias e distribuidoras precisam se planejar nos próximos anos.
Este artigo explica o que é a MVA, como aplicá-la corretamente, como calcular a MVA ajustada passo a passo e o que muda no meio desse cálculo com a chegada do IBS e da CBS.
O que é MVA (Margem de Valor Agregado)?
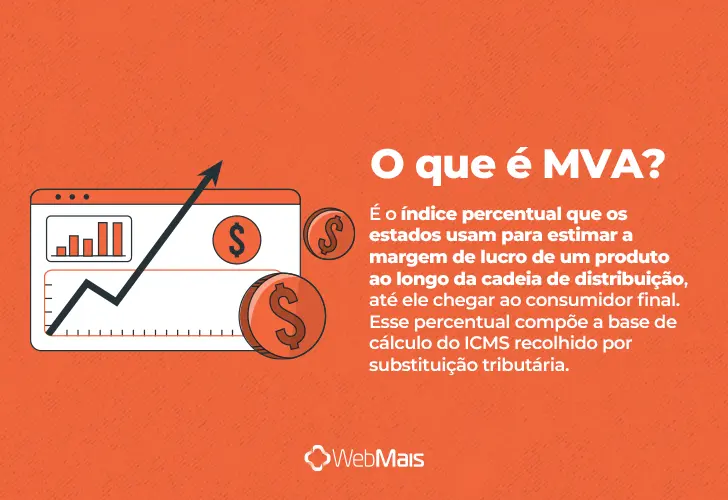
MVA é o índice percentual que os estados usam para estimar a margem de lucro de um produto ao longo da cadeia de distribuição, até ele chegar ao consumidor final. Esse percentual compõe a base de cálculo do ICMS recolhido por substituição tributária: quanto maior a MVA, maior o valor recolhido antecipadamente, antes mesmo de o produto sair da indústria.
Na prática, a MVA existe porque o fisco precisa cobrar o ICMS-ST antes de a venda ao consumidor final acontecer, quando o preço real de saída ainda não existe. A legislação presume então uma margem de lucro para aquele produto, a própria MVA, e usa esse valor presumido para calcular o imposto antecipado.
O percentual é definido pela legislação de cada estado, normalmente por decreto ou portaria que incorpora convênios e protocolos do Confaz, e administrado pela Sefaz. Ele pode variar bastante de acordo com o tipo de produto e a categoria fiscal em que ele se enquadra.
Por isso, o primeiro passo antes de qualquer cálculo é confirmar a MVA vigente para o seu produto específico, e não usar um percentual genérico de memória ou de um cálculo antigo.
O que é MVA ajustada?
MVA ajustada é o percentual de margem de valor agregado recalculado especificamente para operações interestaduais de substituição tributária. Ela existe porque a alíquota interestadual costuma ser menor que a alíquota interna do estado de destino, e sem esse ajuste, o ICMS recolhido no destino ficaria menor do que deveria.
O cálculo da MVA ajustada parte da MVA original e aplica a diferença entre as alíquotas interna e interestadual. O objetivo final é o mesmo: garantir que o ICMS pago na venda interestadual seja equivalente ao que seria pago numa venda interna no estado de destino.
Para que serve a MVA na substituição tributária do ICMS?
A MVA existe dentro do regime de substituição tributária, mecanismo em que uma única empresa da cadeia (geralmente a indústria ou o importador) recolhe antecipadamente o ICMS presumido das operações subsequentes do produto. Como essas vendas ainda não aconteceram, o fisco precisa de uma forma de estimar o preço final, e é aí que entra a MVA.
A legislação prevê mais de um método para chegar a essa base presumida: preço final fixado por órgão público, PMPF (Preço Médio Ponderado a Consumidor Final) ou preço sugerido pelo fabricante, quando existirem. A MVA é usada quando nenhum desses valores está definido, aplicando o mesmo critério de margem presumida a todas as empresas do mesmo setor, dentro de cada estado.
Esse regime se aplica principalmente a indústrias e fábricas, que ficam nas primeiras etapas da cadeia produtiva e por isso concentram a responsabilidade pelo recolhimento antecipado. Uma indústria que vende bebidas, por exemplo, recolhe o ICMS que seria devido por distribuidores, atacadistas e varejistas no momento da venda ao consumidor final.
Distribuidoras e importadoras também podem ser responsáveis pelo recolhimento, dependendo do produto e da posição que ocupam na cadeia. O critério não é o porte da empresa, é o papel que ela exerce na cadeia produtiva daquele produto específico. Na dúvida sobre quem recolhe em cada operação, o mais seguro é confirmar com a Sefaz do estado ou com o contador responsável antes de emitir a nota.
MVA original ou MVA ajustada: quando usar cada uma?
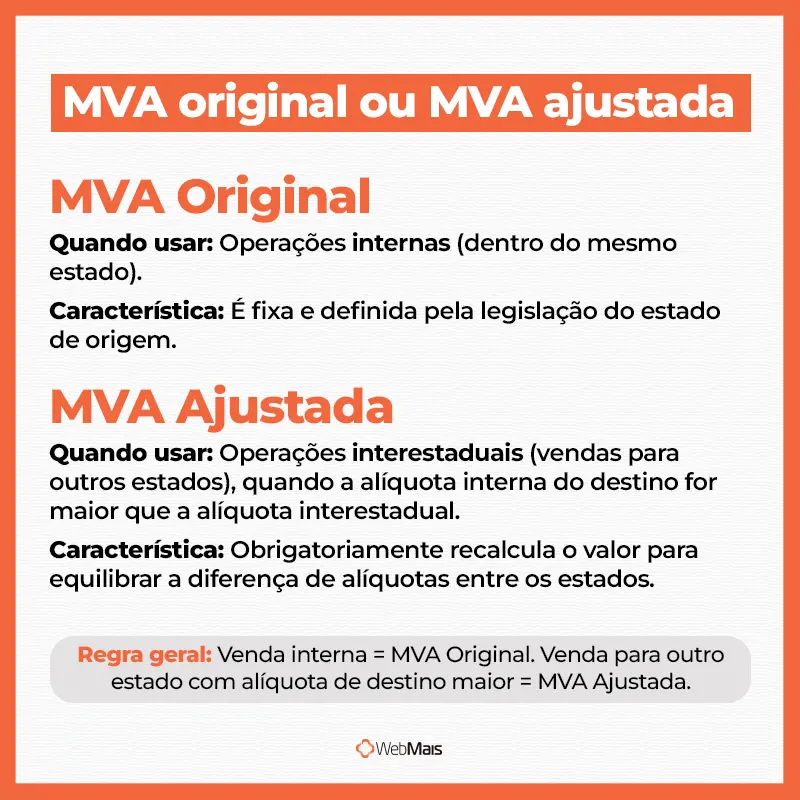
A MVA original é aplicada em operações internas, dentro do mesmo estado. Ela é fixa, definida pela legislação estadual para um grupo de produtos, e não muda conforme o preço de venda praticado por cada empresa. Já a MVA ajustada é usada em operações interestaduais, quando a alíquota interna do estado de destino é maior que a alíquota interestadual da operação.
Essa distinção parece simples, mas é o ponto onde mais empresas erram: aplicar a MVA original numa venda para outro estado, ou aplicar a MVA ajustada numa venda interna. Os dois erros resultam em recolhimento incorreto de ICMS, e o segundo (recolher a mais numa operação interna) é tão problemático quanto o primeiro, porque trava capital de giro sem necessidade.
A regra prática é direta: se a nota fiscal sai do estado, verifique se a alíquota interna do destino é maior que a interestadual. Se for, a MVA ajustada é obrigatória. Se a venda é interna, use sempre a MVA original vigente na Sefaz do seu estado.
Quais produtos estão sujeitos à MVA e ao ICMS-ST?
A definição de quais produtos entram no regime de substituição tributária parte do Confaz (Conselho Nacional de Política Fazendária), por meio do Convênio ICMS 142/2018. Cada estado, porém, pode aplicar critérios próprios sobre quais desses produtos efetivamente recolhem ICMS-ST em seu território, então a lista final varia de uma unidade federativa para outra.
De forma geral, os produtos mais comumente sujeitos à MVA e ao ICMS-ST em todo o Brasil são:
- Bebidas alcoólicas, exceto cerveja e chope
- Cervejas, chopes, refrigerantes, águas e outras bebidas
- Cigarros e outros produtos derivados do fumo
- Cimentos e materiais de construção
- Materiais de limpeza e materiais elétricos
- Produtos alimentícios industrializados
- Produtos de perfumaria, higiene pessoal e cosméticos
- Autopeças e pneumáticos
- Combustíveis e lubrificantes
- Medicamentos e produtos farmacêuticos
- Rações para animais domésticos
- Sorvetes e preparados para fabricação de sorvetes
Esses segmentos foram incluídos no regime de substituição tributária pelos critérios definidos no Convênio ICMS 142/2018 e pela legislação de cada estado, historicamente associados a produtos de ampla circulação comercial e fiscalização mais fácil quando concentrada numa única etapa da cadeia.
Se a sua empresa fabrica ou distribui algum item dessa lista, o próximo passo é confirmar o enquadramento exato via CEST, e não presumir com base apenas na categoria do produto.
Como descobrir a MVA de um produto?
Para descobrir a MVA de um produto, você precisa de duas informações antes de consultar a Sefaz: se o produto está de fato enquadrado no regime de substituição tributária, e o CEST (Código Especificador da Substituição Tributária) correspondente a ele.
O CEST é definido pela combinação entre o NCM do produto e a descrição do segmento em que ele se enquadra, já que um mesmo NCM pode admitir mais de um CEST possível. Por isso, o ponto de partida real é garantir que o cadastro fiscal do item esteja correto desde a origem.
Um NCM classificado errado, ou associado ao segmento errado, leva a um CEST errado, que leva a uma MVA errada, e o erro só aparece depois, numa fiscalização ou numa divergência de recolhimento.
Com o CEST em mãos, a consulta é feita na legislação do estado de destino (decreto, portaria ou anexo do RICMS) ou nos sistemas que a Sefaz disponibiliza para isso. Em operações interestaduais, vale checar também a legislação de origem, já que a alíquota de saída depende dela.
O Confaz mantém uma página que reúne o acesso à legislação de todos os estados, o que ajuda quando a empresa opera em várias unidades federativas ao mesmo tempo.
Vale reforçar: a MVA de cada produto pode ser alterada por atualização da legislação estadual a qualquer momento. Uma MVA correta há seis meses pode já estar desatualizada hoje, então o hábito de reconsultar antes de fechar o cálculo evita boa parte dos erros de recolhimento.
Como calcular a MVA ajustada?
A fórmula oficial da MVA ajustada, usada em operações interestaduais sujeitas à substituição tributária, é:
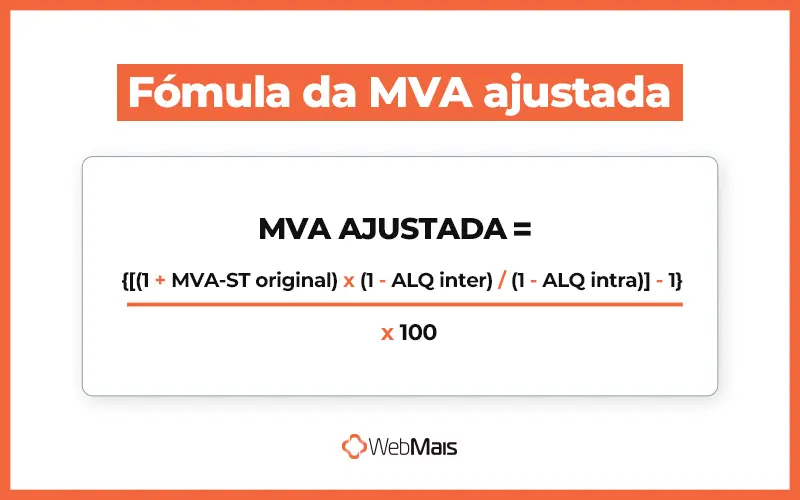
MVA ajustada = {[(1 + MVA-ST original) x (1 – ALQ inter) / (1 – ALQ intra)] – 1} x 100
Onde:
- MVA-ST original: a MVA prevista para a operação de substituição tributária, normalmente definida pela legislação do estado de destino ou pelo convênio/protocolo do Confaz aplicável ao produto
- ALQ inter: a alíquota interestadual aplicável à operação, conforme a legislação de origem e destino
- ALQ intra: a alíquota interna (ou a carga tributária efetiva) do estado de destino
Exemplo 1: alíquota interestadual menor que a interna
Uma indústria vende um produto com MVA original de 40%, alíquota interna de 18% no estado de destino e alíquota interestadual de 12%.
MVA ajustada = [(1 + 0,40) x (1 – 0,12) / (1 – 0,18)] – 1
MVA ajustada = 0,5024, ou seja, 50,24%
A MVA ajustada (50,24%) ficou maior que a MVA original (40%). Isso acontece porque a alíquota interestadual (12%) é menor que a interna do destino (18%), e o ajuste compensa essa diferença para que o ICMS recolhido no destino não fique menor do que deveria.
Exemplo 2: mesma lógica, MVA original mais baixa
Agora com MVA original de 20%, alíquota interna de 18% e alíquota interestadual de 12%:
MVA ajustada = [(1 + 0,20) x (1 – 0,12) / (1 – 0,18)] – 1
MVA ajustada = 0,2878, ou seja, 28,78%
De novo, a MVA ajustada ficou acima da original. Sempre que a alíquota interestadual for menor que a interna do destino, esse padrão se repete, independentemente do percentual de MVA original usado como ponto de partida.
Quando a MVA ajustada não se aplica
As alíquotas interestaduais no Brasil são fixas: 12% na maioria das operações, 7% quando a venda parte do Sul ou Sudeste (exceto Espírito Santo) para o Norte, Nordeste, Centro-Oeste ou Espírito Santo, e 4% para produtos importados ou com mais de 40% de conteúdo importado.
A MVA ajustada só entra em cena quando a alíquota interna do estado de destino é maior que essa alíquota interestadual. Quando isso não acontece, a legislação do estado de destino manda usar a MVA original direto, sem nenhuma fórmula de ajuste, um ponto que a maioria dos guias sobre o tema deixa passar.
Isso acontece, por exemplo, quando o produto tem alíquota interna reduzida no destino por benefício fiscal (como ocorre com itens da cesta básica em vários estados) e essa alíquota reduzida fica igual ou abaixo da interestadual.
Um produto com MVA original de 40%, vendido de um estado com alíquota interestadual de 12% para um destino que aplica alíquota interna reduzida de 7% naquele produto, continua usando os 40% originais no cálculo do ICMS-ST, sem entrar na fórmula de ajuste.
Vale reforçar: quando a fórmula da MVA ajustada de fato se aplica, o resultado é sempre igual ou maior que a MVA original, nunca menor. A mesma condição que torna o ajuste legalmente obrigatório (alíquota interna do destino maior que a interestadual) é a que garante matematicamente esse resultado. Presumir que a fórmula pode reduzir o percentual original é um erro comum na hora de estimar o ICMS a recolher.
Quais os erros mais comuns no cálculo da MVA e como evitá-los?
A maior parte dos erros no cálculo da MVA não vem da fórmula em si, ela é simples de aplicar. Vem de informações erradas ou desatualizadas usadas como entrada do cálculo. Veja os quatro pontos que mais geram recolhimento incorreto:
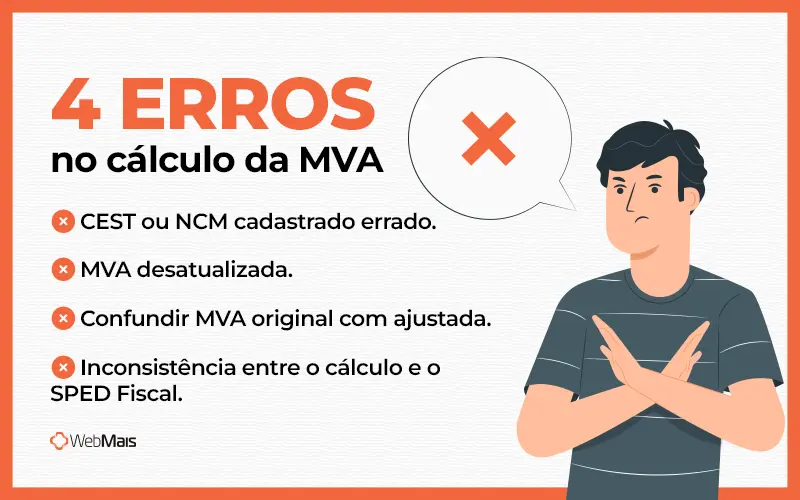
CEST ou NCM cadastrado errado: se o código fiscal do produto está incorreto desde o cadastro, toda a cadeia de consulta (CEST, enquadramento em ST, MVA aplicável) sai errada, mesmo que a fórmula seja aplicada corretamente depois. A correção começa no cadastro do produto, não no cálculo.
MVA desatualizada: usar um percentual que já mudou é o erro mais comum entre empresas que fazem esse controle manualmente. Como os estados podem alterar a MVA a qualquer momento, sem aviso centralizado, o hábito de reconsultar antes de cada apuração relevante é o que evita esse erro.
Confundir MVA original com ajustada: aplicar a fórmula errada para o tipo de operação (interna ou interestadual) é o segundo erro mais frequente, principalmente em empresas que vendem para múltiplos estados e não têm um processo padronizado para verificar isso a cada nota.
Inconsistência entre o cálculo e o SPED Fiscal: quando o valor recolhido não bate com o que foi declarado na escrituração fiscal, a divergência vira motivo de questionamento em qualquer fiscalização, mesmo que o erro original tenha sido pequeno.
Nenhum desses erros exige um problema estrutural na empresa para acontecer: eles surgem de processos manuais, planilhas desatualizadas e falta de revisão periódica. Um planejamento tributário que inclua a checagem regular da MVA vigente para cada produto reduz esse risco de forma consistente.
O que muda na MVA com a Reforma Tributária?
A MVA e o ICMS-ST permanecem aplicáveis enquanto o ICMS existir, mas o prazo já está definido: o modelo atual é substituído de forma gradual entre 2026 e 2033, com o ICMS e o IBS (Imposto sobre Bens e Serviços) coexistindo até a extinção definitiva do primeiro. Alguns estados, porém, já reduzem o alcance da substituição tributária antes desse prazo nacional, como você vê mais adiante.
2026 é o primeiro ano da transição, com um período de testes de caráter exclusivamente experimental: a CBS entra com alíquota de 0,9% e o IBS com 0,1%, valores compensados com os tributos federais já recolhidos pela empresa, sem aumento de carga tributária nessa fase. O objetivo desse ano é ajustar sistemas e emissão de documentos fiscais, não arrecadar.
A partir de 2027, o PIS e a Cofins são extintos e a CBS passa a valer de forma plena, enquanto o ICMS-ST segue em vigor no modelo atual. Entre 2029 e 2032, as alíquotas de ICMS são reduzidas progressivamente (90% em 2029, 80% em 2030, e assim sucessivamente), enquanto o IBS assume a fatia equivalente.
Nesse intervalo, notas fiscais vão conviver com parcelas de ICMS-ST antigo e parcelas de IBS/CBS novo na mesma operação.
Além do cronograma nacional, alguns estados já vêm reduzindo a substituição tributária por conta própria, antes mesmo de 2033. São Paulo excluiu mais de 130 produtos do regime de ICMS-ST a partir de janeiro de 2026, por meio da Portaria SRE nº 64/2025.
O estado ampliou a lista com a Portaria SRE nº 09/2026, que tira águas, refrigerantes, energéticos e sorvetes da ST a partir de julho de 2026.
Esses números tendem a mudar: novas portarias de exclusão continuam saindo ao longo do ano, então vale conferir a lista vigente na Sefaz do seu estado antes de decidir se um produto específico ainda está na ST.
Ou seja, mesmo antes da extinção nacional, a MVA já pode deixar de se aplicar a produtos específicos, dependendo do estado onde a sua empresa opera.
A extinção definitiva do ICMS e da MVA como você conhece hoje acontece em 2033, quando o IBS entra em vigência plena e a substituição tributária no formato atual deixa de existir. Até lá, o cálculo da MVA continua obrigatório para quem vende produtos sujeitos à ST, e a atenção redobrada nesse período de transição evita que a empresa recolha errado tanto no modelo antigo quanto no novo, simultaneamente.
Na prática, isso muda o que a indústria e a distribuidora precisam monitorar nos próximos anos: não é mais suficiente acompanhar só a MVA vigente, é preciso acompanhar também o cronograma de transição para não ser pego de surpresa na hora de emitir uma nota com dois sistemas tributários coexistindo.
Para entender o cronograma completo da Reforma Tributária e como ele afeta cada etapa da operação, vale assistir a nossa live sobre a Reforma Tributária:
Qual a diferença entre MVA e IVA?
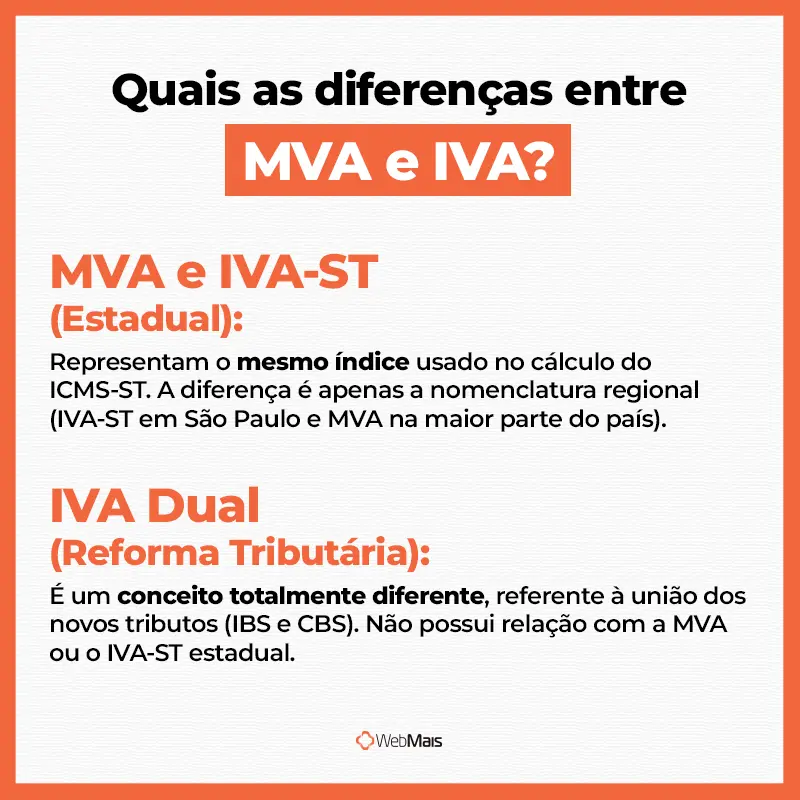
MVA e IVA-ST são o mesmo índice, com nomes diferentes dependendo do estado. Em alguns estados, especialmente São Paulo, usa-se a nomenclatura IVA-ST (Índice de Valor Adicionado Setorial) para representar o mesmo conceito que a maioria do país chama de MVA.
Não confunda esse IVA estadual com o IVA Dual da Reforma Tributária (a soma de IBS e CBS), que é um conceito completamente diferente e não tem relação direta com o percentual usado no cálculo do ICMS-ST. São duas siglas iguais para coisas diferentes, e essa confusão é comum em buscas sobre o tema.
Conclusão
A MVA é o percentual que sustenta boa parte do cálculo do ICMS-ST, e entender como ela funciona hoje, incluindo o que muda com a Reforma Tributária até 2033, evita recolhimento incorreto e retrabalho fiscal nos próximos anos. O ponto central é simples: confirme sempre o percentual vigente, use a fórmula correta para cada tipo de operação e acompanhe o cronograma de transição de perto.
Esse controle fica mais difícil quando depende de planilha manual e consulta separada em cada Sefaz, principalmente para empresas que vendem para vários estados ao mesmo tempo. O ERP WebMais conecta o cálculo fiscal ao resto da operação, do cadastro de produtos até a emissão da nota, para que a MVA aplicada esteja sempre alinhada com o que a empresa realmente vende e para onde vende.
Agende uma demonstração gratuita e veja como isso funciona na prática, dentro da rotina da sua indústria ou distribuidora.
FAQ
Empresas do Simples Nacional recolhem ICMS-ST com base na MVA?
Sim, empresas do Simples Nacional também recolhem ICMS-ST quando vendem produtos sujeitos à substituição tributária, seguindo a mesma lógica de MVA aplicada às demais empresas. A diferença fica no regime tributário geral da empresa, não na obrigatoriedade da ST em si, que depende do produto vendido e não do porte ou enquadramento do vendedor.
A tabela de MVA é igual para todos os estados?
Não. Cada estado define seus próprios percentuais de MVA por produto, dentro dos critérios estabelecidos pelo Confaz. Um mesmo item pode ter MVA diferente em São Paulo e em Minas Gerais, por exemplo, então a consulta precisa ser feita sempre no estado de origem e, em vendas interestaduais, também no de destino.
Preciso recalcular a MVA a cada nota fiscal emitida?
Não é necessário recalcular a fórmula a cada nota, mas é necessário confirmar se o percentual de MVA usado ainda está vigente antes de aplicar o cálculo, já que os estados podem alterar esse índice sem aviso centralizado ao longo do ano.


