- O que é ciclo operacional?
- Quais são os componentes do ciclo operacional?
- Como calcular o ciclo operacional?
- O que é ciclo financeiro e como calcular?
- Qual a diferença entre ciclo operacional e ciclo financeiro?
- Ciclo operacional na indústria: por que o PME se divide em três
- Quanto cada dia do ciclo financeiro custa?
- Qual é o ciclo operacional ideal?
- Base contábil do ciclo operacional: CPC 26 e Lei das S.A.
- Erros comuns ao calcular o ciclo operacional
- Como reduzir o ciclo operacional e o ciclo financeiro
- Como o ERP ajuda a acompanhar o ciclo operacional
- Conclusão
- FAQ
Ciclo operacional é o tempo que a empresa leva desde a compra da mercadoria ou matéria-prima até receber o dinheiro da venda. Ele mostra quanto tempo o dinheiro fica preso na operação e ajuda a planejar o capital de giro necessário para manter o negócio rodando.
Uma empresa pode fechar o mês com lucro no DRE e, mesmo assim, precisar de crédito para pagar os fornecedores. Isso acontece porque lucro e caixa andam em tempos diferentes: a mercadoria comprada fica semanas no estoque, é vendida a prazo e só vira dinheiro quando o cliente paga, enquanto o boleto do fornecedor vence antes disso.
Medir o ciclo operacional e o ciclo financeiro é a forma de enxergar esse descompasso em dias e em reais. Com as fórmulas de cada prazo médio e exemplos calculados para distribuidora e para indústria, dá para saber onde o dinheiro está preso, quanto custa cada dia de ciclo e por qual prazo começar a agir.
O que é ciclo operacional?
O ciclo operacional é o intervalo entre a aquisição dos estoques usados na operação e o momento em que o dinheiro da venda correspondente entra no caixa. Para fins gerenciais, o início costuma ser aproximado pela entrada da mercadoria ou da matéria-prima, embora a aquisição, o reconhecimento contábil e a entrada física possam ocorrer em momentos diferentes.
Ele cobre toda a jornada física e comercial da mercadoria: comprar, guardar ou produzir, vender e receber. Quanto mais longo esse caminho, mais tempo o dinheiro investido na compra fica imobilizado antes de voltar.
Uma empresa com ciclo curto recupera o que gastou rápido e consegue girar o mesmo capital várias vezes no ano. Uma empresa com ciclo longo precisa de mais dinheiro parado para sustentar o mesmo volume de vendas.
A própria contabilidade usa essa definição. O pronunciamento técnico CPC 26 (R1), que orienta a apresentação das demonstrações contábeis no Brasil, define no item 68 o ciclo operacional como “o tempo entre a aquisição de ativos para processamento e sua realização em caixa ou seus equivalentes”.
Para aprofundar, veja como esse caminho se divide na prática e quais números entram no cálculo.
As etapas do ciclo operacional
Em uma distribuidora, o ciclo tem quatro etapas: a compra da mercadoria, o tempo em que ela fica no estoque, a venda ao cliente e o prazo até o pagamento dessa venda.
Na indústria, entre a compra e a venda existe ainda a transformação, com a matéria-prima esperando para entrar na produção, o tempo de fabricação e o produto acabado aguardando o pedido.
Cada etapa tem um responsável diferente dentro da empresa. O estoque é assunto de compras e logística, a produção é do PCP, o prazo de recebimento é decidido entre comercial e financeiro. Por isso o ciclo operacional raramente é “de alguém”, e costuma crescer sem que ninguém perceba.
Quais são os componentes do ciclo operacional?
O ciclo operacional é formado por dois prazos médios, e o ciclo financeiro acrescenta um terceiro. Os três são calculados a partir de números que já estão no balanço patrimonial e no DRE da empresa, o que torna o cálculo acessível mesmo sem um sistema específico.
A lógica de todos é a mesma: dividir um saldo médio do balanço pelo volume anual da conta relacionada e multiplicar pelos dias do período. O resultado diz quantos dias de operação aquele saldo representa.
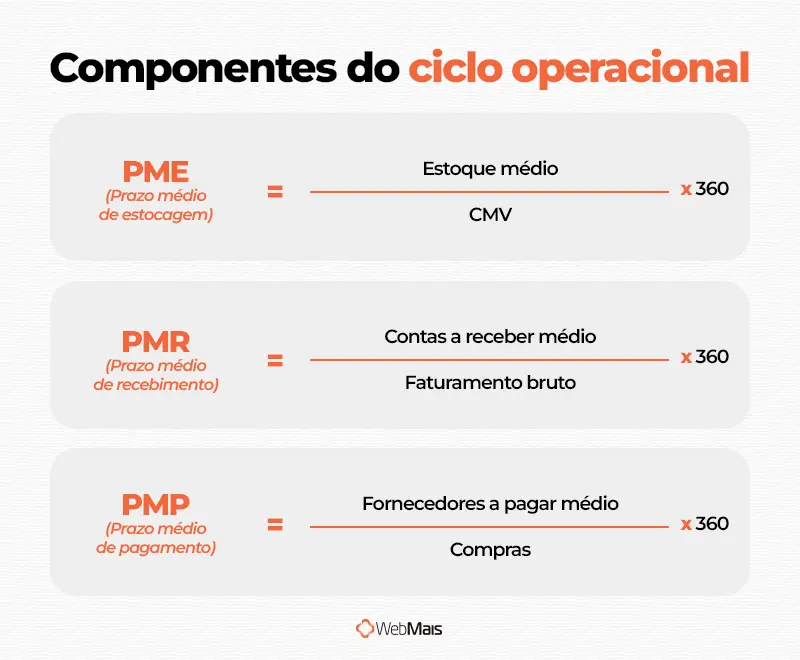
Prazo médio de estocagem (PME)
O prazo médio de estocagem (PME) é o número de dias que a mercadoria fica parada no estoque entre a compra e a venda. Também aparece como PMRE (prazo médio de renovação de estoques) em livros de análise financeira.
PME = (estoque médio ÷ CMV) × 360
O divisor é o CMV, e não a receita, porque o estoque está registrado a preço de custo. Dividir estoque a custo por venda a preço de venda mistura duas bases e encurta o PME artificialmente. O estoque médio deve ser a média dos saldos do período, e não o saldo do último dia.
Prazo médio de recebimento (PMR)
O prazo médio de recebimento (PMR) é o número de dias entre a venda e a entrada do dinheiro do cliente no caixa. Também é chamado de PMRV (prazo médio de recebimento de vendas) ou PMCR (prazo médio de contas a receber).
PMR = (contas a receber médio ÷ faturamento bruto) × 360
A regra que importa é a coerência entre saldo e fluxo. Quando o contas a receber está registrado pelo valor total dos títulos cobrados do cliente, a base de receita precisa ser compatível com esse saldo. Por isso, nos exemplos deste guia, a base é o faturamento bruto.
Na mesma situação, usar a receita líquida no denominador infla o PMR sem que o cliente tenha pago um dia mais tarde, porque o saldo inclui valores que a receita líquida já descontou.
A metodologia pode variar conforme a composição do contas a receber e a base de receita que a empresa adota nas análises. O PMR é um indicador gerencial, sem denominador único obrigatório para todas as empresas: o essencial é documentar o critério escolhido e mantê-lo ao acompanhar a evolução do indicador.
Prazo médio de pagamento (PMP)
O prazo médio de pagamento (PMP) é o número de dias que a empresa leva para pagar os fornecedores depois da compra. Também aparece como PMPF (prazo médio de pagamento a fornecedores) ou PMPC (prazo médio de pagamento de compras).
PMP = (fornecedores a pagar médio ÷ compras) × 360
O denominador correto é o valor das compras a prazo do período. Quando esse número não está disponível, muita empresa usa o CMV como aproximação, o que funciona razoavelmente em uma distribuidora com estoque estável. Na indústria, a aproximação pode distorcer bastante, porque o CMV inclui mão de obra e custos de fabricação que não passam pela conta de fornecedores.
Com os três prazos definidos, o cálculo dos ciclos vira uma soma e uma subtração.
Como calcular o ciclo operacional?
O ciclo operacional é a soma do prazo médio de estocagem com o prazo médio de recebimento: CO = PME + PMR. O resultado, em dias, mostra quanto tempo passa entre a entrada da mercadoria e o recebimento da venda.
Veja o cálculo completo em uma distribuidora hipotética que fatura R$ 1,5 milhão por mês (R$ 18 milhões por ano), com CMV de 70% da receita. Os saldos médios foram tirados dos balancetes mensais do ano, e o período usa a convenção comercial de 360 dias.
| Indicador | Dado do balanço ou DRE | Base anual | Cálculo | Resultado |
| PME | Estoque médio: R$ 1.575.000 | CMV: R$ 12.600.000 | 1.575.000 ÷ 12.600.000 × 360 | 45 dias |
| PMR | Contas a receber médio: R$ 1.800.000 | Faturamento bruto: R$ 18.000.000 | 1.800.000 ÷ 18.000.000 × 360 | 36 dias |
| Ciclo operacional | 45 + 36 | 81 dias |
Na prática, a mercadoria que entra hoje no depósito só volta como dinheiro no caixa daqui a 81 dias, em média. Esse é o tempo que a distribuidora precisa “financiar” cada compra, com dinheiro próprio, prazo de fornecedor ou empréstimo.
Vale um alerta sobre o exemplo. A média esconde a distribuição: uma linha de produtos com PME de 15 dias e outra com 120 dias podem resultar nos mesmos 45 dias médios. Olhar o PME por família, cruzado com a curva ABC, mostra onde o dinheiro está de fato parado.
O que é ciclo financeiro e como calcular?
O ciclo financeiro é o número de dias entre o pagamento ao fornecedor e o recebimento do cliente, ou seja, o período em que a empresa banca a operação com o próprio caixa. Ele também é chamado de ciclo de caixa ou ciclo de conversão de caixa.
Ciclo financeiro = ciclo operacional − PMP
Na mesma distribuidora do exemplo anterior, os fornecedores concedem em média 30 dias. Como não há o valor de compras separado, o PMP foi calculado sobre o CMV, aproximação aceitável porque o estoque ficou estável ao longo do ano.
| Indicador | Dado do balanço ou DRE | Base anual | Cálculo | Resultado |
| Ciclo operacional | calculado acima | 81 dias | ||
| PMP | Fornecedores médio: R$ 1.050.000 | CMV (aproximação de compras): R$ 12.600.000 | 1.050.000 ÷ 12.600.000 × 360 | 30 dias |
| Ciclo financeiro | 81 − 30 | 51 dias |
Dos 81 dias do ciclo operacional, os primeiros 30 são financiados pelo fornecedor. Os outros 51 dias ficam por conta da empresa. É nesse intervalo que o fluxo de caixa aperta e aparece a necessidade de capital de giro.
Qual a diferença entre ciclo operacional e ciclo financeiro?
A diferença é o ponto de partida: o ciclo operacional começa quando a mercadoria entra na empresa, e o ciclo financeiro começa quando o fornecedor é pago. O primeiro mede o ritmo da operação, o segundo mede quanto tempo o dinheiro da própria empresa fica empatado.
Por isso os dois respondem a perguntas diferentes. O ciclo operacional interessa a quem cuida de estoque, produção e crédito, porque mostra a velocidade da operação. O ciclo financeiro interessa a quem cuida do caixa, porque traduz essa velocidade em necessidade de dinheiro.
| Aspecto | Ciclo operacional | Ciclo financeiro |
| Começa em | Aquisição ou entrada dos estoques na operação | Pagamento ao fornecedor |
| Termina em | Recebimento da venda | Recebimento da venda |
| Fórmula | PME + PMR | PME + PMR − PMP |
| Pergunta que responde | Quanto tempo a operação leva para virar dinheiro? | Por quanto tempo a empresa precisa financiar a operação? |
| Pode ser negativo? | Não | Sim, quando o PMP supera o ciclo operacional |
Um ciclo operacional longo nem sempre é problema de caixa. Se o fornecedor concede prazo equivalente, o ciclo financeiro fica curto mesmo com estoque alto. O inverso também vale: uma operação enxuta pode sofrer se paga tudo à vista.
E o ciclo econômico?
O ciclo econômico é o intervalo entre a aquisição dos estoques e a venda da mercadoria ou do produto, sem considerar o recebimento. Ele mostra por quanto tempo os recursos ficam aplicados em estoque antes da venda, independentemente de quando o cliente paga. Na prática, corresponde ao prazo médio de estocagem: 45 dias na distribuidora do exemplo.
Colocando os três lado a lado: o ciclo econômico vai da compra à venda, o operacional vai da compra ao recebimento e o financeiro vai do pagamento ao fornecedor ao recebimento do cliente.
Ciclo operacional na indústria: por que o PME se divide em três
Na indústria, o prazo médio de estocagem é a soma de três prazos: o tempo da matéria-prima no almoxarifado, o tempo de fabricação e o tempo do produto acabado no estoque. Tratar tudo como um único PME esconde qual das três etapas está segurando o dinheiro.
Cada etapa tem sua própria fórmula, porque cada estoque é comparado com o fluxo que passa por ele:
| Prazo | Fórmula | O que mede |
| Prazo médio de estocagem de matéria-prima (PMEMP) | Estoque médio de matéria-prima ÷ consumo anual de matéria-prima × 360 | Dias que o insumo espera para entrar na produção |
| Prazo médio de fabricação (PMF) | Estoque médio em processo ÷ custo anual de produção × 360 | Dias que o produto leva em elaboração |
| Prazo médio de estocagem de produto acabado (PMEPA) | Estoque médio de produto acabado ÷ CMV anual × 360 | Dias que o produto pronto espera a venda |
Veja o cálculo em uma indústria hipotética que fatura R$ 2 milhões por mês (R$ 24 milhões por ano). O consumo anual de matéria-prima é de R$ 9,6 milhões, e o custo de produção, igual ao CMV porque o estoque de acabados ficou estável, é de R$ 15,6 milhões.
| Etapa | Saldo médio | Base anual | Resultado |
| Matéria-prima (PMEMP) | R$ 800.000 | Consumo: R$ 9.600.000 | 30 dias |
| Em processo (PMF) | R$ 520.000 | Custo de produção: R$ 15.600.000 | 12 dias |
| Produto acabado (PMEPA) | R$ 780.000 | CMV: R$ 15.600.000 | 18 dias |
| PME total | 60 dias | ||
| PMR | R$ 2.800.000 | Faturamento bruto: R$ 24.000.000 | 42 dias |
| Ciclo operacional | 102 dias | ||
| PMP | R$ 960.000 | Compras de matéria-prima: R$ 9.600.000 | 36 dias |
| Ciclo financeiro | 66 dias |
A soma dos três prazos é uma aproximação gerencial válida quando os estoques e os fluxos de cada etapa estão avaliados em bases compatíveis e se referem ao mesmo período.
A decomposição muda a conversa dentro da fábrica. Os 30 dias de matéria-prima são um problema de gestão de compras e de lote mínimo de fornecedor. Os 12 dias em processo dependem do PCP e do lead time de produção. Os 18 dias de acabado refletem a aderência entre o que se produz e o que o comercial vende.
Repare também no PMP. Ele foi calculado sobre as compras de matéria-prima, e não sobre o CMV. Se a indústria usasse o CMV de R$ 15,6 milhões como base, o PMP cairia para 22 dias e o ciclo financeiro subiria para 80, um erro de 14 dias criado só pela escolha do denominador.
Quanto cada dia do ciclo financeiro custa?
Cada dia a menos no ciclo financeiro libera caixa, mas o valor depende de qual prazo foi encurtado: um dia de recebimento vale mais dinheiro do que um dia de estoque ou de fornecedor. Isso acontece porque o PMR é medido sobre o faturamento, e o PME e o PMP são medidos sobre o custo.
Na distribuidora do exemplo, um dia de faturamento equivale a R$ 50 mil (R$ 18 milhões ÷ 360), enquanto um dia de CMV equivale a R$ 35 mil (R$ 12,6 milhões ÷ 360). Somando estoque e contas a receber e descontando fornecedores, chega-se a R$ 2.325.000. Essa é uma aproximação da necessidade de capital de giro operacional, usada só neste exemplo e restrita a esses três saldos.
Para colocar preço nesse dinheiro, o parâmetro é o custo de financiá-lo no banco.
Em julho de 2026, a taxa média de juros de capital de giro com prazo superior a 365 dias para empresas foi de 23,55% ao ano, segundo o Banco Central.
Com essa taxa, veja o efeito de três decisões diferentes, todas encurtando o ciclo financeiro em 10 dias:
| Decisão | Ciclo financeiro | Caixa liberado | Juros evitados por ano (estimativa simples a 23,55% a.a.) |
| Ponto de partida | 51 dias | R$ 0 | R$ 0 |
| Reduzir o PME em 10 dias (de 45 para 35) | 41 dias | R$ 350.000 | R$ 82.425 |
| Reduzir o PMR em 10 dias (de 36 para 26) | 41 dias | R$ 500.000 | R$ 117.750 |
| Ampliar o PMP em 10 dias (de 30 para 40) | 41 dias | R$ 350.000 | R$ 82.425 |
Para simplificar a comparação, os juros foram estimados aplicando a taxa anual diretamente sobre o caixa liberado. Em uma operação real, o custo muda com capitalização, IOF, tarifas e condições do contrato.
As três linhas chegam aos mesmos 41 dias, mas a redução no prazo de recebimento libera 43% a mais de caixa. Quem olha só o ciclo financeiro em dias conclui que as três decisões são equivalentes, e não são.
Isso não significa que encurtar o PMR seja sempre a melhor escolha. Reduzir o prazo concedido ao cliente pode custar vendas, e o dinheiro liberado precisa ser comparado com a margem que se perde. A tabela serve para colocar as três alavancas na mesma régua em reais antes de decidir qual puxar primeiro.
Qual é o ciclo operacional ideal?
Não existe um número de dias ideal para todas as empresas: o ciclo operacional adequado é o menor que a operação consegue sustentar sem perder vendas por falta de estoque ou por prazo de pagamento menos competitivo. Uma distribuidora de alimentos perecíveis e uma indústria de máquinas sob encomenda operam em escalas completamente diferentes.
A comparação que faz sentido é com o próprio histórico e com empresas do mesmo segmento e porte. Se o ciclo aumentou 15 dias em um ano sem mudança de mix ou de estratégia comercial, vale investigar qual prazo mudou e por quê, e o cálculo por componente mostra onde olhar.
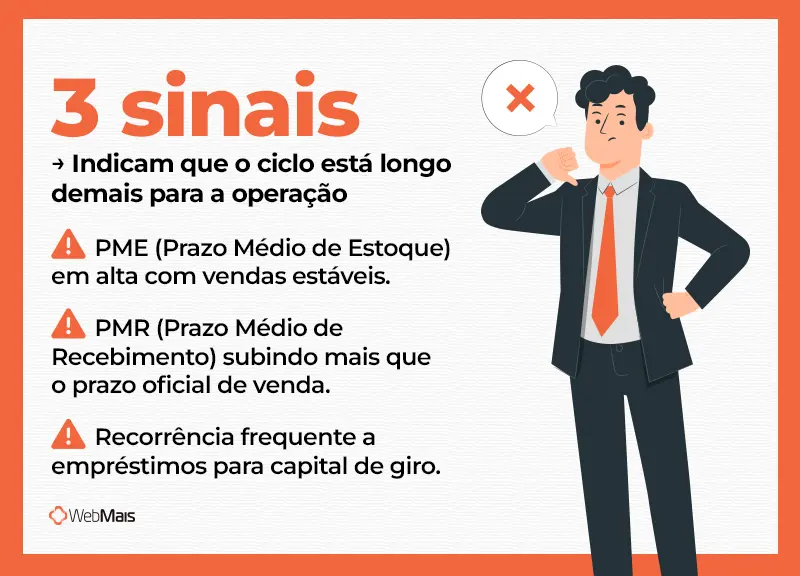
Três sinais indicam que o ciclo está longo demais para a operação:
- O PME sobe enquanto as vendas ficam estáveis, sinal de estoque parado se acumulando
- O PMR sobe mais rápido que o prazo oficial de venda, sinal de atraso e inadimplência
- A empresa recorre a empréstimo de capital de giro com frequência mesmo com o DRE mostrando lucro
Quando dois desses sinais aparecem juntos, aumentar o crédito não necessariamente resolve a causa do problema. O primeiro passo é identificar qual componente do ciclo aumentou.
Ciclo financeiro negativo é bom?
Ciclo financeiro negativo significa que a empresa recebe dos clientes antes de pagar os fornecedores, e em geral é uma situação favorável para o caixa: o fornecedor financia a operação. Pode ocorrer em varejos de giro rápido, como supermercados, quando as vendas são recebidas rapidamente e os fornecedores concedem prazo.
Vale um alerta aqui. O ciclo negativo depende de o volume de vendas se manter. Se as vendas caem, o dinheiro que entrava antes do vencimento dos fornecedores diminui, mas os boletos das compras já feitas continuam vencendo no mesmo valor. A folga vira aperto rapidamente.
Em muitas indústrias e distribuidoras B2B, o ciclo financeiro negativo tende a ser menos frequente, porque as vendas costumam ter prazo de recebimento. O objetivo de gestão costuma ser otimizar o ciclo financeiro, preservando a folga de caixa sem comprometer estoque, margem, vendas ou a relação com fornecedores.
Base contábil do ciclo operacional: CPC 26 e Lei das S.A.
O ciclo operacional também influencia a classificação de ativos e passivos no balanço patrimonial, entre circulante e não circulante.
Pelos itens 66, 68, 69 e 70 do CPC 26 (R1), estoques e contas a receber realizados como parte do ciclo operacional normal são classificados no ativo circulante, mesmo quando a realização ocorre depois de doze meses. A mesma lógica vale para contas a pagar a fornecedores no passivo circulante. Quando o ciclo não é claramente identificável, presume-se que ele dure doze meses.
A Lei nº 6.404/1976, a Lei das S.A., traz a mesma lógica no parágrafo único do artigo 179: “Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo”.
Na maior parte das indústrias e distribuidoras, o ciclo fica bem abaixo de um ano e a regra não muda nada na prática: com 81 ou 102 dias de ciclo, como nos exemplos deste guia, o critério dos doze meses e o do ciclo operacional levam à mesma classificação.
Ela pesa em operações de ciclo longo, como fabricação sob encomenda de bens de capital ou produtos que exigem maturação, em que parte do estoque leva mais de doze meses para ser vendida. Nesses casos, o ciclo operacional muda a leitura dos índices de liquidez.
Os cálculos deste guia têm finalidade gerencial. A classificação contábil e a composição dos saldos devem ser confirmadas com o contador ou o responsável financeiro da empresa.
Erros comuns ao calcular o ciclo operacional
O erro mais comum no cálculo do ciclo operacional é usar bases incompatíveis entre numerador e denominador, o que distorce o resultado em vários dias sem que ninguém perceba. Os exemplos anteriores já mostraram dois desses casos, e há outros quatro que aparecem com frequência em indústrias e distribuidoras.
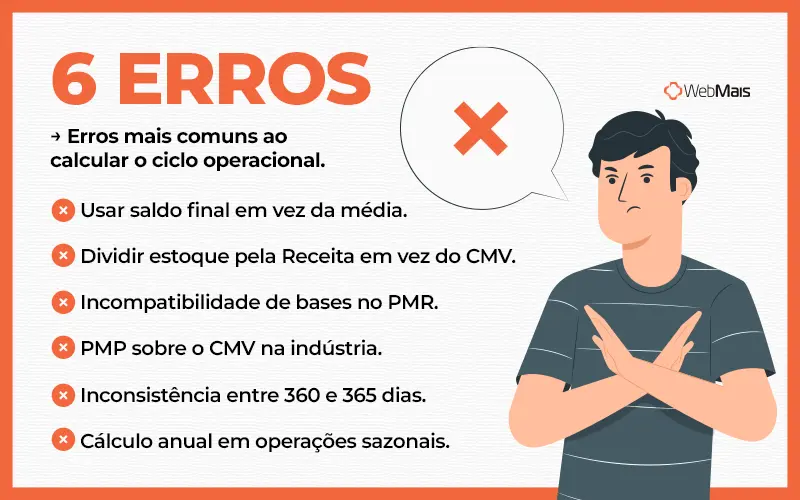
- Usar o saldo final do estoque ou de contas a receber no lugar da média. Se o balanço fecha logo após uma compra grande, o PME do ano parece muito maior do que foi
- Dividir o estoque pela receita em vez do CMV. O estoque está a custo, e a divisão pela receita encurta o PME
- Usar bases diferentes no PMR. Se o contas a receber está registrado pelo valor bruto dos títulos, o faturamento bruto tende a ser a base coerente; se o saldo está líquido de impostos, abatimentos ou devoluções, a receita do denominador deve seguir o mesmo critério
- Calcular o PMP sobre o CMV na indústria. O CMV inclui mão de obra e custos de fabricação, e a base correta são as compras de matéria-prima
- Misturar 360 e 365 dias entre um cálculo e outro. As duas convenções funcionam, desde que a empresa use sempre a mesma
- Calcular uma única vez por ano em operação sazonal. Quem vende muito no segundo semestre tem estoque alto em junho e contas a receber altas em dezembro, e a média anual esconde os dois picos
Uma forma simples de evitar a maior parte desses erros é calcular os prazos mês a mês, com as bases do próprio mês anualizadas, e acompanhar a tendência em vez de um número isolado.
Como reduzir o ciclo operacional e o ciclo financeiro
Reduzir o ciclo financeiro exige mexer em três frentes ao mesmo tempo: estoque, recebimento e pagamento. Cada uma tem ações próprias, e a tabela de custo por dia mostra por qual começar.
Reduza o prazo médio de estocagem
O PME cai quando a compra acompanha a demanda real, e não uma estimativa de segurança inflada. Revisar estoque mínimo e máximo por item, dar prioridade aos itens classe A da curva ABC e acompanhar o giro de estoque por família são as ações de maior efeito.
A relação entre estoque e fluxo de caixa é direta: cada real a menos parado no depósito é um real a mais disponível no caixa.
Na indústria, técnicas como o just in time atacam o PMEMP e o PMF ao mesmo tempo, mas exigem fornecedores confiáveis e demanda previsível. Sem essas condições, cortar estoque de matéria-prima gera parada de linha.
Reduza o prazo médio de recebimento
O PMR tem duas partes: o prazo concedido na venda e o atraso do cliente sobre esse prazo. A primeira é decisão comercial. A segunda é gestão, e costuma ser onde está o ganho mais rápido, com análise de crédito antes da venda e um processo de cobrança que começa antes do vencimento.
A antecipação de recebíveis reduz o saldo de contas a receber e o PMR calculado pelo balanço quando os títulos são baixados na contabilidade. Em operações tratadas como financiamento, como as com coobrigação ou direito de regresso, os títulos podem continuar no ativo e a antecipação aparece como dívida.
Em qualquer dos casos, a antecipação tem custo. A taxa deve ser comparada com o custo do capital de giro: se for maior, a empresa está trocando uma dívida barata por uma mais cara.
Amplie o prazo médio de pagamento com critério
Negociar prazo maior com fornecedores reduz o ciclo financeiro sem mexer na operação, mas prazo longo tem preço embutido. A pergunta certa é quanto o fornecedor cobra, na prática, pelos dias a mais.
A compra à vista nem sempre é vantajosa, e a compra a prazo também não. Se o fornecedor oferece 2% de desconto para pagamento à vista ou 30 dias de prazo, o custo implícito de optar pelo prazo é de cerca de 2,04% no período de 30 dias (2 ÷ 98), equivalente a aproximadamente 27,4% ao ano em taxa efetiva.
Nesse exemplo, o custo implícito de abrir mão do desconto supera os 23,55% ao ano usados como referência para o capital de giro. Do ponto de vista estritamente financeiro, o desconto à vista sai mais barato que financiar esse prazo, desde que o crédito real da empresa, com IOF e tarifas, fique abaixo desse custo.
Com 1% de desconto, a conta se inverte: o prazo custa uma taxa anual efetiva de cerca de 12,8%, abaixo do custo do crédito, e manter os 30 dias libera caixa mais barato. Se a empresa tem caixa sobrando, a comparação passa a ser com o rendimento da aplicação desse dinheiro. As contas a pagar precisam registrar essas condições para que a decisão seja feita compra a compra.
Como o ERP ajuda a acompanhar o ciclo operacional
Em um ERP, a mesma nota de compra alimenta o estoque e o contas a pagar, e o mesmo pedido de venda gera a baixa do estoque e o título a receber, o que coloca todos os saldos do ciclo operacional na mesma base de dados. Calcular o ciclo uma vez é simples; acompanhar mês a mês, por família de produto e por cliente, depende dessa integração.
Em planilhas separadas, cada área fecha o mês em uma data e com um critério, e os prazos médios nunca batem. No ERP, os saldos médios que entram nas fórmulas deixam de ser montados à mão e passam a refletir a operação real, o que permite enxergar a tendência em vez de uma foto anual.
Para indústrias, o ERP para indústria conecta também a produção, o que permite separar o estoque de matéria-prima, em processo e acabado. Para distribuidoras, o sistema ERP para distribuidora integra compras, estoque, vendas e financeiro. O BI da WebMais, integrado ao ERP, amplia essa leitura com painéis de indicadores.
Conclusão
O ciclo operacional mostra quanto tempo a operação leva para transformar compra em dinheiro, e o ciclo financeiro mostra por quanto tempo a empresa precisa bancar esse caminho com recursos próprios.
Os dois se calculam com dados do balanço e do DRE, mas só ganham valor de gestão quando são acompanhados com regularidade e decompostos por componente, porque um dia de recebimento, um dia de estoque e um dia de fornecedor valem quantias diferentes de caixa.
O ERP WebMais reúne estoque, compras, produção, vendas e financeiro de indústrias e distribuidoras em um único sistema, com os dados que alimentam esses indicadores e as demais decisões da gestão financeira da empresa.
Se você quer ver como isso funciona na sua operação, agende uma demonstração gratuita com o time da WebMais.
FAQ
O ciclo operacional é medido em dias ou em meses?
Em dias. Os prazos médios são calculados multiplicando a proporção entre saldo e fluxo anual por 360 ou 365, e o resultado sai em dias. Isso permite comparar componentes com escalas diferentes e acompanhar variações pequenas mês a mês.
Ciclo de caixa e ciclo financeiro são a mesma coisa?
Sim. Ciclo de caixa, ciclo financeiro e ciclo de conversão de caixa são nomes diferentes para o mesmo indicador: o número de dias entre o pagamento ao fornecedor e o recebimento do cliente, calculado como PME + PMR − PMP.
Vendas à vista entram no cálculo do PMR?
Entram no denominador, porque fazem parte do faturamento, mas não geram saldo em contas a receber. Por isso, uma empresa que aumenta a participação das vendas à vista reduz o PMR médio mesmo sem mudar o prazo concedido nas vendas a prazo. Ao analisar a política de crédito, vale calcular também o PMR só das vendas a prazo.
Empresa de serviços tem ciclo operacional?
Tem, embora geralmente sem o componente de estoque de mercadorias. O ciclo começa quando a empresa passa a aplicar recursos na execução do serviço e termina no recebimento do cliente. Quando o faturamento é por etapa ou ao final do trabalho, o período de serviços em andamento e o prazo de recebimento precisam ser analisados em conjunto.
Onde encontro os dados para calcular o ciclo operacional?
No balanço patrimonial estão os saldos de estoque, contas a receber de clientes e fornecedores a pagar. No DRE está o CMV. O faturamento bruto pode ser extraído do relatório de faturamento ou de vendas do sistema, seguindo o mesmo critério usado na composição do contas a receber (com ou sem cancelamentos, devoluções e descontos incondicionais).
As compras do período podem ser obtidas no relatório de compras do sistema ou calculadas pela fórmula compras = CMV + estoque final − estoque inicial. Devoluções, transferências e outros movimentos relevantes de estoque precisam ser tratados conforme o critério contábil da empresa.
Com que frequência devo calcular o ciclo operacional?
O ideal é mensal, para identificar tendências antes que virem falta de caixa.
Use saldos médios e fluxos de um período compatível (o próprio mês, uma média móvel de 12 meses ou uma base anualizada) e mantenha o mesmo critério ao longo do acompanhamento, o que pesa ainda mais em operação sazonal. O cálculo anual serve para comparação com o mercado e com anos anteriores, mas chega tarde para corrigir o rumo.


