- O que é a alíquota de referência da CBS?
- Qual é a alíquota da CBS em 2027?
- Como o TCU chegou aos 11,3%
- O que a lei define sobre a alíquota da CBS
- Quando a alíquota da CBS passa a valer?
- A CBS de 11,2% é mais cara que PIS e Cofins?
- O que sua empresa precisa ajustar antes de janeiro
- Conclusão
- Perguntas frequentes sobre a alíquota da CBS
A alíquota da CBS em 2027 é o percentual da contribuição federal que substitui o PIS e a Cofins. O TCU calculou a alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la. Confirmado esse valor, a CBS será cobrada a 11,2%.
Em 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo que faltava para a reforma tributária sair do papel em janeiro. Até ali, as simulações de preço e regime para 2027 usavam estimativas abaixo de 10%. O número calculado veio acima de todas elas.
O percentual assusta ao lado dos 9,25% de PIS e Cofins que o Lucro Real paga hoje. Mas a comparação direta engana. A CBS é calculada de outro jeito e repõe também a receita do IPI. Além disso, dá crédito sobre compras que hoje não geram crédito nenhum.
Para decidir preço, regime e contratos de 2027, quatro pontos importam. De onde saiu o número e quanto será cobrado de fato. O que acontece se o Senado atrasar. E como a conta muda em cada regime tributário.
O que é a alíquota de referência da CBS?
A alíquota de referência da CBS é o percentual que mantém a arrecadação federal no mesmo patamar dos tributos que ela substitui. O TCU calcula, o Senado fixa por resolução e ela vale automaticamente enquanto a União não aprovar uma alíquota própria por lei.
A Contribuição sobre Bens e Serviços (CBS) é o tributo federal criado pela reforma tributária sobre o consumo. Junto com o IBS (Imposto sobre Bens e Serviços, de estados e municípios), ela forma o chamado IVA dual. São dois tributos com as mesmas regras de cálculo e de crédito, divididos entre as esferas de governo.
A palavra “referência” tem um motivo. A lei permite que a União defina a alíquota da CBS por lei própria, acima ou abaixo da referência. Enquanto essa lei não existir, vale a referência. É esse o cenário para 2027.
Para entender quanto isso pesa na prática, é preciso separar três números que costumam aparecer misturados: a alíquota calculada, a alíquota de referência e a alíquota cobrada na nota.
Qual é a alíquota da CBS em 2027?
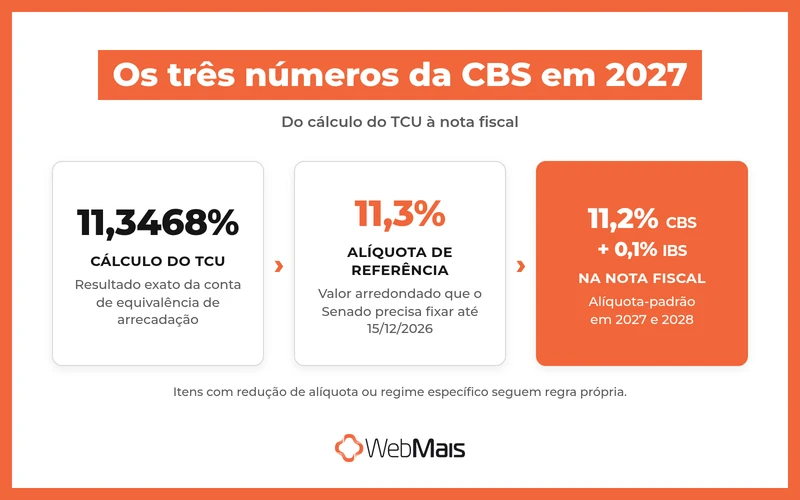
A alíquota de referência da CBS para 2027 calculada pelo TCU é de 11,3%, arredondada a partir de 11,3468%. Como a lei desconta 0,1 ponto da CBS em 2027 e 2028, a alíquota cobrada será de 11,2%. Somada a 0,1% de IBS, a carga total fica em 11,3%.
O desconto de 0,1 ponto abre espaço para o IBS, cobrado nesses dois anos a 0,05% para o estado e 0,05% para o município. Assim, os dois tributos juntos ficam iguais à alíquota de referência, sem somar um sobre o outro.
O cálculo foi aprovado por unanimidade no plenário do TCU, em processo relatado pelo ministro Vital do Rêgo. A mesma decisão calculou um redutor de 44,16% (44,2% arredondado) para as compras do governo, inclusive importações. Ele vale para a administração pública direta, as autarquias e as fundações públicas.
Esse redutor também depende do Senado. Se confirmado, muda a carga das vendas para órgãos públicos em 2027, e o efeito no preço varia de contrato para contrato.
Algumas operações pagam menos que a alíquota cheia. Itens com redução de 60% na lei, por exemplo, pagam 40% da alíquota, e o desconto de 0,1 ponto acompanha essa proporção. Os combustíveis têm regra própria e ficam fora desse desconto.
Os três números da CBS em 2027
A tabela separa os percentuais que circulam desde a decisão do TCU. Ela ajuda a evitar o erro mais comum: aplicar os 11,3% de referência direto na nota fiscal.
| Percentual | Valor | O que representa |
| Alíquota calculada pelo TCU | 11,3468% | Resultado exato do cálculo de equivalência |
| Alíquota de referência | 11,3% | Valor arredondado, que o Senado precisa fixar |
| CBS na alíquota-padrão | 11,2% | Referência menos 0,1 ponto, em 2027 e 2028 (itens com redução seguem regra própria) |
| IBS cobrado na operação | 0,1% | 0,05% estadual mais 0,05% municipal, em 2027 e 2028 |
| Redutor para compras públicas | 44,2% | Desconto sobre a CBS nas vendas para o governo |
Como o TCU chegou aos 11,3%
O TCU buscou o percentual que faz a CBS arrecadar o mesmo que os tributos que ela substitui. A referência é a média de PIS, Cofins, IPI e IOF sobre seguros de 2012 a 2021, em proporção do PIB. É uma projeção. A receita real de 2027 pode ficar um pouco acima ou abaixo.
A conta compara duas pontas. De um lado, a receita antiga, que equivale a 4,98607% do PIB. Do outro, quanto a CBS, o Imposto Seletivo e o IPI restante teriam arrecadado nos anos de referência, com as regras de 2027. A alíquota é o número que iguala as duas.
A metodologia foi elaborada pela Receita Federal e homologada pelo TCU. Segundo a página do TCU sobre alíquotas de referência, a base são dados reais de arrecadação das empresas do Lucro Real e do Lucro Presumido. Tabelas do IBGE e dados da ANP sobre combustíveis completam a conta.
Parte das premissas ainda estava em aberto em outubro, como as alíquotas do Imposto Seletivo. O TCU trabalhou com o que estava disponível.
Um detalhe ainda depende da decisão completa. A lei manda usar 2024 e 2025 como anos-base. Mas, segundo a cobertura especializada, o TCU usou 2023 e 2024 porque os dados de 2025 ainda não estavam consolidados. Para a sua empresa, a referência continua em 11,3%. A diferença pode entrar na discussão do Senado.
Por que o número ficou acima das estimativas
O valor oficial ficou 2,09 pontos acima dos 9,21% usados como estimativa para a CBS. Esse número fazia parte da projeção de 27,91% para o IVA dual completo, divulgada pelo Comitê Gestor do IBS em 2026 apenas como referência de método.
Parte da diferença vem do que a CBS precisa repor. Além do PIS e da Cofins, entram a receita do IPI e a do IOF sobre seguros. O IPI é zerado em 2027 para quase todos os produtos, e o IOF sobre seguros foi extinto pela reforma. A exceção do IPI são os bens ligados à Zona Franca de Manaus.
Há ainda um efeito simples de conta. Quanto mais exceções e reduções a lei concede, maior precisa ser a alíquota cheia para fechar a mesma arrecadação.
O relator resumiu o critério no voto, segundo a cobertura da CNN Brasil: o tribunal buscou a equivalência exigida pela Constituição, sem mirar a maior arrecadação nem a menor alíquota. Para dimensionar o volume, o Orçamento de 2027 prevê arrecadar R$ 636,8 bilhões com a CBS.
O que a lei define sobre a alíquota da CBS
A CBS vem da Lei Complementar nº 214/2025, que regulamentou a Emenda Constitucional nº 132/2023. Na prática, três regras decidem o que a sua empresa paga em 2027.
A União pode fixar a alíquota por lei própria. Sem essa lei, vale a referência que o Senado fixar com base no cálculo do TCU. Em 2026, os prazos dos dois ganharam 45 dias a mais. E, em 2027 e 2028, a CBS cai 0,1 ponto e o IBS entra a 0,1%.
Quando a alíquota da CBS passa a valer?
A CBS passa a ser cobrada sobre as operações feitas a partir de 1º de janeiro de 2027, quando o PIS e a Cofins deixam de existir. Antes disso, o Senado precisa aprovar a resolução que fixa a alíquota de referência, com prazo até 15 de dezembro de 2026.
Pela regra normal, o TCU enviaria o cálculo até 15 de setembro e o Senado decidiria até 31 de outubro. Como 2027 é o primeiro ano de cobrança, a lei estendeu os dois prazos em 45 dias. O calendário ficou assim:
| Data | Etapa | Responsável |
| 14/09/2026 | Envio da proposta de cálculo ao TCU | Receita Federal |
| Até 30/10/2026 | Envio do cálculo ao Senado (aprovado em 28/10) | TCU |
| Até 15/12/2026 | Resolução que fixa a alíquota de referência | Senado Federal |
| 01/01/2027 | Início da CBS e fim do PIS e da Cofins | Previsto em lei |
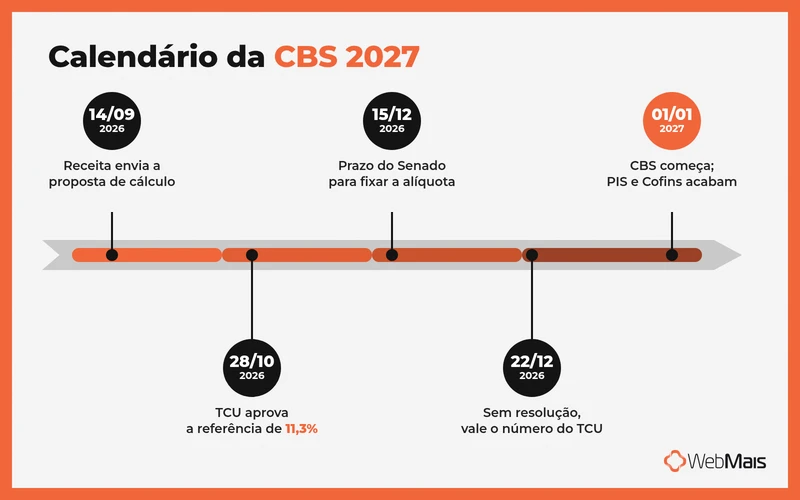
Depois de receber o cálculo, o Senado tem até 15 de dezembro para decidir. A lei obriga os senadores a seguir a mesma forma de cálculo. Por isso, sobra pouca margem para um número muito distante dos 11,3%.
E se o Senado não votar até 15 de dezembro?
O prazo do Senado é 15 de dezembro. Se a resolução não sair até 22 de dezembro, a lei manda usar o número do TCU até ela ser aprovada. Nesse caso, a CBS começaria em janeiro com 11,3% de referência.
Se o Senado aprovar outra alíquota mais tarde, ela só passa a valer no início do segundo mês seguinte. E, se for maior que a do TCU, esbarra na regra da Constituição que impede aumentar um tributo e cobrá-lo no mesmo ano.
A resolução de dezembro não precisa esperar 90 dias para valer, porque a própria lei dispensa essa espera para as alíquotas de referência. Só uma contestação judicial mudaria o calendário.
A CBS de 11,2% é mais cara que PIS e Cofins?
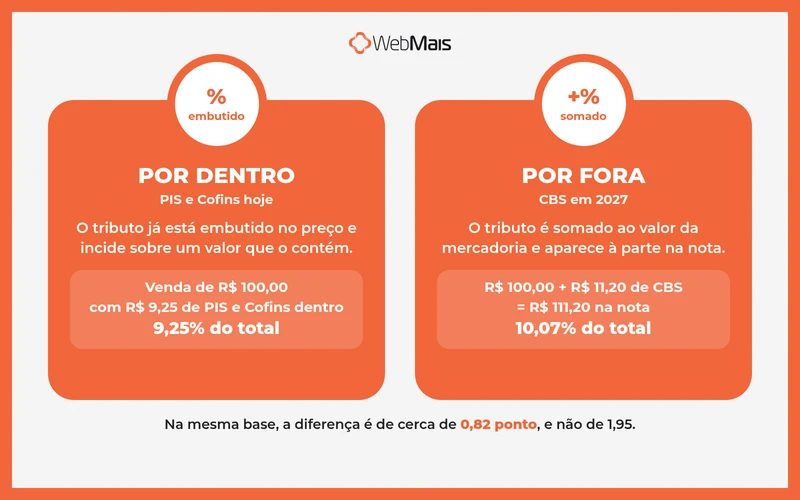
Não necessariamente. Os 11,2% de CBS são cobrados por fora do preço e dão crédito amplo. Os 9,25% de PIS e Cofins do Lucro Real são cobrados por dentro e dão crédito restrito. Na mesma base, a diferença cai de quase 2 pontos para cerca de 0,8 ponto, e parte dela repõe o IPI que deixa de existir.
“Por dentro” significa que o tributo está embutido no preço. Os 9,25% de PIS e Cofins incidem sobre a receita bruta, que já contém os próprios 9,25%. “Por fora” significa que o tributo é somado ao valor da mercadoria e aparece à parte na nota, como o IPI.
O erro intuitivo é comparar 11,2% com 9,25% e concluir que o imposto subiu 1,95 ponto. Faça a conta na mesma lógica. Uma mercadoria de R$ 100,00 vira R$ 111,20 na nota com 11,2% por fora. A CBS representa 10,07% desse total, e a diferença real fica em torno de 0,82 ponto.
O crédito também muda de tamanho. Hoje, no PIS e na Cofins, só gera crédito o gasto essencial ou relevante para a atividade. Essa linha costuma ir parar na Justiça.
Na CBS, a regra é o crédito amplo para quem está no regime regular, a apuração normal fora do Simples. Toda compra usada na atividade gera crédito, desde que tenha nota fiscal válida e imposto pago pelo fornecedor ou retido no pagamento. Material de escritório, software, telefonia e consultoria entram nessa conta. Ficam de fora os itens de uso pessoal e outras exceções da lei.
Simulação para uma distribuidora com faturamento de R$ 1,5 milhão por mês
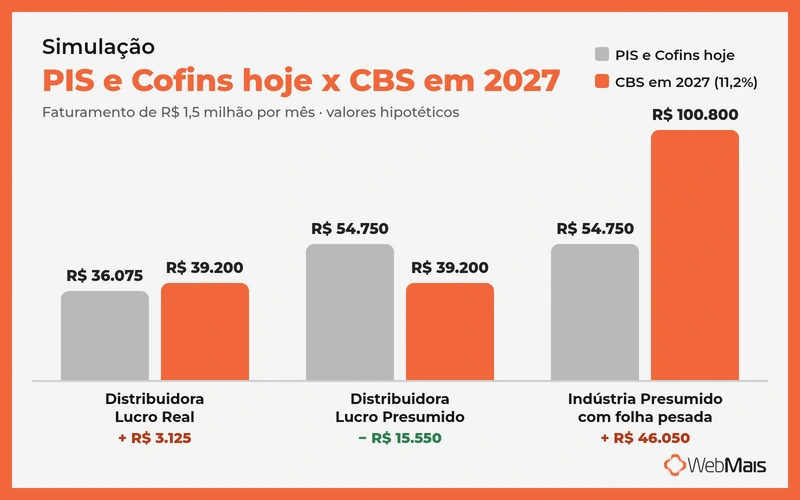
O impacto da CBS vem menos da alíquota e mais de quanto da receita vira compra com crédito. A tabela compara três perfis com o mesmo faturamento mensal, usando valores hipotéticos.
É uma conta didática, não uma apuração completa. Ela supõe crédito cheio sobre todas as compras indicadas, fornecedores no regime regular e a mesma base nos dois cenários. Na indústria, também deixa de fora o IPI zerado. Na sua empresa, o resultado muda conforme a parte das compras que gera crédito de verdade.
| Perfil (hipotético) | Compras e despesas que geram crédito | PIS e Cofins hoje | CBS em 2027 (11,2%) | Diferença por mês |
| Distribuidora no Lucro Real | R$ 1.110.000 hoje e R$ 1.150.000 em 2027 | R$ 36.075 (9,25% sobre R$ 390.000) | R$ 39.200 (11,2% sobre R$ 350.000) | + R$ 3.125 |
| Distribuidora no Lucro Presumido | R$ 0 hoje e R$ 1.150.000 em 2027 | R$ 54.750 (3,65% sobre R$ 1.500.000) | R$ 39.200 (11,2% sobre R$ 350.000) | R$ 15.550 a menos |
| Indústria no Lucro Presumido com folha pesada | R$ 0 hoje e R$ 600.000 em 2027 | R$ 54.750 (3,65% sobre R$ 1.500.000) | R$ 100.800 (11,2% sobre R$ 900.000) | + R$ 46.050 |
Na distribuidora do Lucro Real, entram R$ 40.000 em gastos que hoje não dão crédito, como software e material de uso na operação. Eles baixam a CBS em R$ 4.480. Mesmo assim, a conta sobe R$ 3.125 por mês. Esse aumento é menor do que parece, porque a tabela compara 11,2% com 9,25% sem descontar o efeito do cálculo por fora.
A distribuidora do Lucro Presumido paga hoje 3,65% sobre toda a receita, sem crédito. Em 2027, passa a pagar CBS só sobre o valor que agrega, cerca de 23% da receita neste exemplo. A conta cai.
Fornecedores no regime regular transferem o crédito cheio. Já a compra de fornecedor optante pelo Simples dá crédito só do valor de CBS pago dentro da guia do Simples (DAS), normalmente menor.
A indústria do Lucro Presumido é o caso que exige atenção. Folha de pagamento não gera crédito de CBS. Quando só 40% da receita vira compra com crédito, a base de cálculo fica muito maior. Para quem destaca IPI, a alíquota zero desse imposto para a maioria dos produtos compensa parte da diferença.
Lucro Real, Lucro Presumido e Simples Nacional
No Lucro Real, a lógica de débito e crédito já existe, então o maior trabalho é operacional. O crédito passa a exigir nota fiscal válida, com IBS e CBS destacados, e, ao longo da transição, imposto pago pelo fornecedor. Revisar o cadastro de fornecedores e a classificação tributária dos itens comprados é o primeiro passo.
No Lucro Presumido, trocar 3,65% sem crédito por 11,2% com crédito muda o critério de escolha do regime tributário. O IRPJ e a CSLL seguem com a presunção atual. Mas a vantagem do Presumido no PIS e na Cofins desaparece, porque a CBS é igual nos dois regimes.
No Simples Nacional, a empresa continua pagando a CBS dentro do DAS por padrão. Ela também pode optar por apurar IBS e CBS fora da guia, no regime regular. Para quem já é optante, o prazo dessa escolha no primeiro semestre de 2027 vai até 30 de outubro de 2026.
Esse prazo termina antes da decisão do Senado. Ou seja, a escolha provavelmente será feita sem a alíquota fixada. A opção pode ser cancelada de 3 de novembro a 20 de dezembro de 2026, e vale acompanhar o Senado nesse intervalo.
Em todos os casos, os 11,3% permitem trocar estimativas por um número real em qualquer planejamento tributário para 2027. Quem fez a conta abaixo de 10% precisa refazer agora.
O que sua empresa precisa ajustar antes de janeiro
Antes de janeiro, a empresa precisa ajustar três pontos: a formação de preço, o cadastro tributário dos itens e os contratos. O mais urgente é o preço.
Como a CBS é cobrada por fora, a formação do preço de venda precisa ser revista. O PIS e a Cofins saem do markup, a CBS aparece à parte na nota e os créditos entram na conta. O ICMS e o ISS continuam durante a transição. Trocar um percentual pelo outro na tabela vai errar a margem de lucro.
O segundo ajuste é cadastral. O cadastro de produtos precisa trazer o código de classificação tributária de IBS e CBS de cada item. É ele que diz se o item paga a alíquota cheia, tem redução de 60%, alíquota zero ou regra específica. Funciona como o CST, o código de situação tributária que você já usa no PIS e na Cofins. Um erro nele se repete em cada nota emitida.
O terceiro são os contratos. Contratos de fornecimento que atravessam a virada do ano devem ser revisados para ajuste de preço e cláusula tributária. Vendas para órgãos públicos precisam considerar o redutor de 44,2%.
Distribuidoras que vendem para clientes do regime regular também devem esperar mais perguntas sobre crédito, como mostra o guia da reforma tributária para distribuidoras.
Na indústria, a agenda inclui ainda o IPI zerado para a maioria dos produtos e o Imposto Seletivo. Os dois temas estão no artigo sobre reforma tributária para indústrias. O Seletivo ainda depende de uma lei com as alíquotas antes de ser cobrado.
Conclusão
A alíquota da CBS em 2027 saiu do campo das estimativas. O TCU calculou uma referência de 11,3%, e o Senado tem até 15 de dezembro para confirmar ou ajustar. Confirmado o número, a nota fiscal terá 11,2% de CBS e 0,1% de IBS. O impacto em cada empresa depende menos do percentual e mais de quanto da receita vem de compras que geram crédito.
Essa conta envolve o cadastro tributário de cada item, a formação de preço, o crédito das compras e a apuração mensal. Todas essas peças precisam conversar.
O ERP para distribuidora e o ERP para indústria da WebMais já calculam IBS e CBS item a item na nota. Eles operam com os tributos atuais e os novos durante toda a transição e ligam essa informação ao financeiro, às compras e ao estoque. Se quiser ver como isso fica na sua operação antes de janeiro, peça uma demonstração gratuita.
Perguntas frequentes sobre a alíquota da CBS
A alíquota da CBS de 11,3% já é definitiva?
Ainda não. O TCU calculou o percentual, mas quem fixa a alíquota de referência é o Senado, até 15 de dezembro de 2026. Se o Senado não decidir até 22 de dezembro, vale o número do TCU até a resolução sair.
A CBS substitui quais tributos?
A CBS substitui o PIS e a Cofins a partir de 1º de janeiro de 2027. Na conta da alíquota, ela também repõe a receita do IOF sobre seguros e da maior parte do IPI. O IPI é zerado em 2027, exceto para produtos ligados à Zona Franca de Manaus.
Qual é a alíquota do IBS em 2027?
O IBS será cobrado a 0,1% em 2027 e 2028, sendo 0,05% para o estado e 0,05% para o município. A alíquota de referência do IBS só será fixada pelo Senado a partir de 2029, quando o ICMS e o ISS começam a cair.
A alíquota da CBS muda todo ano?
Sim, durante a transição. O TCU recalcula a alíquota de referência para cada ano de 2027 a 2033, com base na arrecadação de anos anteriores. O Senado fixa o novo valor no ano anterior. O cálculo de 2028 deve sair no segundo semestre de 2027.
O que é o redutor de 44,2%?
É o desconto sobre a CBS nas compras do governo, inclusive importações, calculado em 44,16% pelo TCU. Nessas compras, a arrecadação volta para o próprio poder público, e o redutor evita que o tributo encareça os contratos.
Empresa do Simples Nacional paga 11,2% de CBS?
Não, por padrão. A empresa do Simples paga a CBS dentro do DAS, pelas faixas do regime. Se optar pelo regime regular, passa a apurar IBS e CBS fora do DAS, com a alíquota de cada operação. Para o primeiro semestre de 2027, a opção vai até 30 de outubro de 2026.