- O que é ponto de equilíbrio?
- Quais são os tipos de ponto de equilíbrio: contábil, financeiro e econômico?
- Quais as diferenças entre ponto de equilíbrio contábil, financeiro e econômico?
- Qual é a fórmula do ponto de equilíbrio?
- Como calcular o ponto de equilíbrio em unidades e em valor?
- Diagnóstico rápido: como saber se a operação já passou do ponto de equilíbrio?
- O que acontece com o ponto de equilíbrio quando o custo fixo sobe ou o preço de venda cai?
- Por que calcular o ponto de equilíbrio é importante para a gestão?
- Como o ERP ajuda a manter o ponto de equilíbrio sempre atualizado?
- Conclusão
- FAQ
Ponto de equilíbrio é o volume de vendas em que a receita cobre exatamente os custos e despesas do negócio, sem lucro ou prejuízo. Saber como calcular o ponto de equilíbrio mostra a meta mínima de faturamento e embasa decisões de preço e investimento.
Quantas unidades a sua empresa precisa vender neste mês só para não fechar no vermelho? Boa parte dos gestores acompanham o faturamento total de perto, mas não sabem apontar esse número mínimo, o que transforma decisões de preço e de corte de custo em um chute.
O ponto de equilíbrio responde exatamente a essa pergunta. Ele transforma custos fixos, custos variáveis e preço de venda em uma meta clara de vendas, o piso a partir do qual cada unidade vendida passa a aumentar o lucro operacional.
Este guia traz a fórmula, os três tipos de cálculo e um passo a passo prático para aplicar na sua operação ainda hoje.
O que é ponto de equilíbrio?
Ponto de equilíbrio é o nível de vendas em que a receita total se iguala à soma de todos os custos e despesas do período, resultando em lucro zero, sem prejuízo e sem sobra.
Abaixo desse nível, a receita não é suficiente para cobrir todos os custos e despesas considerados no cálculo, e o resultado do período fica negativo. Acima dele, cada venda adicional passa a contribuir positivamente para o lucro, porque os custos fixos já foram cobertos pela margem de contribuição acumulada.
Para chegar a esse número, o cálculo olha para dois grupos de gastos: os custos fixos, que a empresa paga independentemente do volume vendido, como aluguel e folha de pagamento, e os custos variáveis, que sobem e descem conforme a produção ou a venda, como matéria-prima e comissão.
A proporção entre esses dois grupos muda de operação para operação, e é por isso que existem três formas diferentes de calcular o ponto de equilíbrio, cada uma olhando para um recorte distinto de custo.
Quais são os tipos de ponto de equilíbrio: contábil, financeiro e econômico?
A divisão entre ponto de equilíbrio contábil, financeiro e econômico existe porque cada gestor faz uma pergunta diferente sobre o mesmo negócio. Cobrir os custos registrados na contabilidade não é o mesmo que cobrir as saídas reais de caixa, e nenhum dos dois garante que o capital investido esteja rendendo o que renderia em outra aplicação.
Nos relatórios financeiros, esses três cálculos costumam aparecer pelas siglas PEC, PEF e PEE, então vale conhecer o nome completo e a abreviação de cada um.
Ponto de equilíbrio contábil (PEC)
O ponto de equilíbrio contábil (PEC) considera todos os custos e despesas fixas e variáveis registrados na contabilidade, incluindo itens que não representam saída de caixa no período, como a depreciação de máquinas e equipamentos.
É o cálculo mais usado no dia a dia porque parte direto dos números do plano de contas, sem exigir nenhum ajuste adicional.
Ponto de equilíbrio financeiro (PEF)
O ponto de equilíbrio financeiro (PEF) exclui gastos que não representam desembolso no período, como a depreciação, e considera os compromissos financeiros que efetivamente pressionam o caixa, como amortizações de empréstimos e outros pagamentos financeiros, conforme a metodologia adotada.
Ele responde a uma pergunta mais dura que o PEC: quanto a empresa precisa faturar para não faltar dinheiro no fluxo de caixa no fim do mês, mesmo que o resultado contábil pareça positivo no papel.
Ponto de equilíbrio econômico (PEE)
O ponto de equilíbrio econômico (PEE) soma ao cálculo contábil um custo de oportunidade: o retorno mínimo que o capital investido no negócio renderia se fosse aplicado em outra alternativa de risco parecido, fora da empresa.
O custo de oportunidade é convertido em valor monetário: se, por exemplo, R$ 500 mil investidos no negócio poderiam render 1% ao mês em uma aplicação de risco parecido, o cálculo acrescenta R$ 5 mil mensais como remuneração mínima esperada do capital, e só acima desse novo patamar o negócio está de fato remunerando o investimento acima do que o mercado ofereceria sem risco.
É esse cálculo que separa lucro contábil de margem de lucro real sobre o capital investido.
Na prática, olhar só para um desses três números pode enganar. Uma indústria pode fechar o mês com o PEC positivo, ou seja, lucro contábil, e ainda assim ter o PEF revelando um aperto real de caixa, por exemplo quando uma parcela grande de financiamento vence no mesmo período. Comparar os três dá uma visão completa da saúde financeira do negócio.
Quais as diferenças entre ponto de equilíbrio contábil, financeiro e econômico?
Colocados lado a lado, os três tipos de ponto de equilíbrio se diferenciam pelo grupo de custos que entra na conta e pela decisão que cada um ajuda a tomar.
| Tipo | Custos considerados | O que revela | Quando usar |
| Contábil (PEC) | Custos e despesas fixas e variáveis, incluindo depreciação | Faturamento mínimo para cobrir os custos e despesas pelo resultado contábil | Análises de rotina e comparação com o resultado do DRE |
| Financeiro (PEF) | Custos e despesas que representam desembolso real, considerando os compromissos financeiros do período | Faturamento mínimo necessário para cobrir as saídas financeiras da operação | Controle de caixa e negociação de prazos com fornecedores |
| Econômico (PEE) | Custos do PEC mais o custo de oportunidade do capital investido | Faturamento mínimo necessário para remunerar o capital investido conforme o retorno esperado | Decisões de expansão, investimento ou continuidade do negócio |
Na maioria das indústrias e distribuidoras de porte médio, o PEC é o número acompanhado mês a mês; PEF e PEE entram em decisões pontuais, como negociar financiamento ou avaliar se vale reinvestir o lucro na operação.
Qual é a fórmula do ponto de equilíbrio?
A fórmula do ponto de equilíbrio parte de um único elemento central: a margem de contribuição, o valor que sobra de cada venda depois de descontar os custos e despesas variáveis daquela venda específica.
Margem de contribuição unitária = preço de venda por unidade menos custos e despesas variáveis por unidade
Essa margem é o que paga os custos fixos do mês. Enquanto ela não cobre integralmente esses custos, a empresa opera no vermelho; quando cobre exatamente, a operação chega ao ponto de equilíbrio.
Ponto de equilíbrio = custos e despesas fixas dividido pela margem de contribuição (unitária, quando o resultado é expresso em unidades, ou em índice percentual, quando expresso em valor)
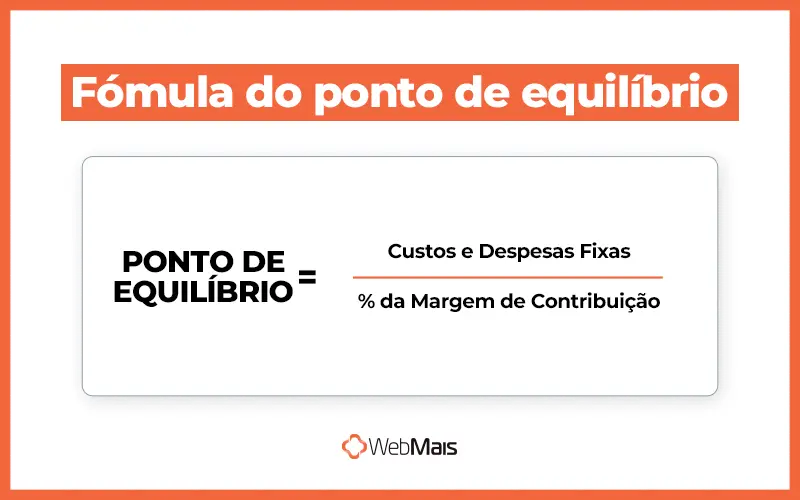
Essa é a fórmula geral. Na prática, ela se desdobra em duas versões, dependendo de como a meta de vendas precisa ser expressa, detalhadas a seguir.
Como calcular o ponto de equilíbrio em unidades e em valor?
O ponto de equilíbrio pode ser expresso de duas formas, dependendo do que faz mais sentido para a gestão: em unidades, mostrando quantas peças, litros ou caixas vender, ou em valor, mostrando o faturamento mínimo em reais.
Uma distribuidora que revende dezenas de produtos diferentes costuma preferir o cálculo em valor, porque não dá para somar unidades de itens distintos em uma única meta de vendas.
Ponto de equilíbrio em unidades = custos e despesas fixas dividido pela margem de contribuição unitária
Ponto de equilíbrio em valor = custos e despesas fixas dividido pelo índice da margem de contribuição (margem de contribuição unitária dividida pelo preço de venda)
Veja como isso funciona com os números de uma distribuidora de bebidas de porte médio:
| Componente | Valor |
| Preço de venda por unidade | R$ 8,00 |
| Custo variável por unidade | R$ 4,50 |
| Despesa variável por unidade (comissão e impostos) | R$ 0,70 |
| Margem de contribuição unitária | R$ 2,80 |
| Índice da margem de contribuição | 35% |
| Custos fixos mensais | R$ 42.000,00 |
| Ponto de equilíbrio em unidades | 15.000 unidades/mês |
| Ponto de equilíbrio em valor | R$ 120.000,00/mês |
Essa distribuidora precisa vender 15.000 unidades, ou faturar R$ 120.000,00, só para cobrir seus custos do mês. Cada unidade vendida a partir daí aumenta o resultado operacional na proporção da margem de contribuição, o que também é a referência que entra na decisão de precificação de produtos quando a operação avalia reajustar um preço.
Diagnóstico rápido: como saber se a operação já passou do ponto de equilíbrio?
A operação passou do ponto de equilíbrio quando o faturamento acumulado do mês supera o valor calculado na fórmula; a partir daí, a margem de segurança operacional mostra quanto essa venda ainda pode cair antes de a empresa voltar a operar no vermelho.
Margem de segurança = (faturamento atual menos ponto de equilíbrio em valor) dividido pelo faturamento atual
Se a distribuidora do exemplo anterior fatura R$ 1.500.000,00 em um mês, a margem de segurança é de (1.500.000 menos 1.200.000) dividido por 1.500.000, o que dá 20%. Isso significa que as vendas podem cair até 20% antes de a operação zerar o resultado, um número que poucos gestores acompanham, porque olham apenas se bateram a meta de faturamento, não a distância real até o prejuízo.
Acompanhar essa margem mês a mês é o que diferencia reagir a um problema de caixa depois que ele aparece de enxergá-lo chegando com folga para agir antes.
O que acontece com o ponto de equilíbrio quando o custo fixo sobe ou o preço de venda cai?
Um aumento de 15% nos custos fixos e uma redução de 10% no preço de venda não pesam da mesma forma sobre o ponto de equilíbrio. Enquanto o aumento do custo fixo eleva a necessidade de vendas na mesma proporção, a queda no preço pode provocar um impacto maior, porque reduz diretamente a margem de contribuição de cada unidade vendida.
| Cenário | Custos fixos | Margem de contribuição unitária | Ponto de equilíbrio em unidades | Ponto de equilíbrio em valor |
| Base | R$ 42.000,00 | R$ 2,80 | 15.000 unidades | R$ 120.000,00 |
| Custo fixo sobe 15% | R$ 48.300,00 | R$ 2,80 | 17.250 unidades | R$ 138.000,00 |
| Preço de venda cai 10% | R$ 42.000,00 | R$ 2,00 | 21.000 unidades | R$ 151.200,00 |
O aumento de 15% no custo fixo elevou o ponto de equilíbrio em unidades na mesma proporção, porque a margem de contribuição unitária permaneceu inalterada.
Já a queda de 10% no preço de venda, embora pareça um ajuste menor, elevou o ponto de equilíbrio em unidades em 40% em relação ao cenário-base.
Isso acontece porque a redução do preço diminui diretamente a margem de contribuição, que é o denominador da fórmula. Na prática, reduzir preços para reagir à concorrência pode exigir um aumento expressivo no volume de vendas para manter a operação no mesmo nível de equilíbrio.
Por que calcular o ponto de equilíbrio é importante para a gestão?
Conhecer o ponto de equilíbrio orienta decisões que vão além da meta de vendas: preço mínimo viável, corte de um produto que não se sustenta, viabilidade de um investimento novo e limite de queda de faturamento que a empresa suporta sem entrar no vermelho.
Essa clareza também separa faturamento e lucro, dois números que se confundem com facilidade na rotina, e pesa direto na sobrevivência do negócio.
Cerca de 24% das empresas brasileiras fecham antes de completar dois anos de atividade, e falhas de planejamento financeiro e de controle de fluxo de caixa aparecem entre as causas mais citadas para esse fechamento precoce.
O ponto de equilíbrio não substitui o controle de caixa, mas ajuda a identificar com antecedência quanto a operação precisa vender para sustentar sua estrutura de custos, o que também é uma questão de gestão de custos bem feita.
Como o ERP ajuda a manter o ponto de equilíbrio sempre atualizado?
Calcular o ponto de equilíbrio uma vez não basta, porque custo de matéria-prima, frete e folha de pagamento mudam mês a mês, e um controle de custos desatualizado gera decisão errada mesmo com a fórmula certa.
Um ERP financeiro que integra compras, produção e vendas atualiza a margem de contribuição automaticamente a cada novo custo lançado, sem depender de alguém exportar planilha manualmente.
Na prática, isso significa: o custo de cada item é atualizado conforme os critérios de custeio adotados pela operação (fixo, médio ou de reposição), o controle financeiro soma automaticamente as contas fixas do período, e o gestor acompanha em tempo real quanto falta vender no mês para cruzar o ponto de equilíbrio, em vez de descobrir isso só no fechamento.
Esse acompanhamento pesa de forma diferente conforme o tipo de operação: em uma indústria, o ponto de equilíbrio se mexe a cada variação no custo de matéria-prima e no rendimento da produção, enquanto em uma distribuidora ele reage mais ao mix de produtos vendidos e ao prazo de pagamento negociado com fornecedores.
Conclusão
Calcular o ponto de equilíbrio uma única vez e guardar o número na gaveta serve de pouco. Ele muda toda vez que um fornecedor reajusta preço, a folha de pagamento cresce ou a política comercial muda, e só funciona como meta se estiver sempre atualizado com o custo real da operação.
Entender os três tipos de cálculo, a margem de segurança e o efeito de mudanças de preço e custo fixo dá à gestão uma base sólida para decidir preço, corte de despesa e viabilidade de investimento.
Um sistema que conecta compras, produção, vendas e financeiro em uma base só entrega, além do ponto de equilíbrio sempre atualizado, o controle de estoque, o fluxo de caixa e os indicadores de venda que sustentam essa decisão no dia a dia, conectando esse controle ao planejamento financeiro de toda a operação.
Agende uma demonstração gratuita e veja como a WebMais organiza esses números automaticamente na rotina da sua indústria ou distribuidora.
FAQ
Qual a diferença entre ponto de equilíbrio e margem de contribuição?
Margem de contribuição é o valor que sobra de cada venda depois de descontar os custos e despesas variáveis daquela venda. Ponto de equilíbrio é o volume de vendas necessário para essa margem, somada em todas as vendas do período, cobrir integralmente os custos fixos.
O ponto de equilíbrio pode dar um resultado negativo?
Não no sentido literal. Um resultado sem lógica na fórmula costuma indicar margem de contribuição negativa, ou seja, o preço de venda está abaixo do custo variável da própria unidade. Nesse caso, nenhum volume de vendas cobre os custos, e o problema a resolver primeiro é o preço, não a meta de vendas.
Com que frequência recalcular o ponto de equilíbrio?
Ao menos uma vez por mês, e sempre que o custo fixo, o custo variável ou o preço de venda mudarem de forma relevante. Operações com custo de matéria-prima instável, comuns em indústrias, costumam recalcular com mais frequência que negócios de custo mais previsível.
Preciso calcular o ponto de equilíbrio por produto ou para a empresa toda?
Depende do mix de produtos. Uma empresa com poucos itens ganha precisão calculando por produto; uma distribuidora com portfólio amplo normalmente usa o cálculo em valor, consolidado para toda a operação, já que caixas, litros e peças de linhas diferentes não cabem em uma mesma contagem de unidades.
O ponto de equilíbrio serve para negócios de qualquer porte?
Sim, mas o efeito costuma pesar mais em indústrias e distribuidoras de porte médio, que têm estrutura de custo fixo maior (galpão, frota, equipe) e por isso sentem de forma mais direta o impacto de qualquer variação no preço ou no custo variável sobre essa meta.
O que é margem de segurança e qual a relação com o ponto de equilíbrio?
Margem de segurança mede quanto o faturamento pode cair antes de a empresa voltar a ficar abaixo do ponto de equilíbrio. É o complemento natural do cálculo: o ponto de equilíbrio mostra o piso, e a margem de segurança mostra a distância real até esse piso.


