- O que são rotinas administrativas?
- Por que as rotinas administrativas são importantes?
- Quais são as principais atividades das rotinas administrativas?
- Quais são as 4 funções básicas das rotinas administrativas?
- Exemplos de rotinas administrativas por frequência
- Quanto tempo a gestão de despesas consome
- Como organizar as rotinas administrativas em 6 passos
- Indicadores para acompanhar as rotinas administrativas
- Por quanto tempo guardar os documentos da empresa?
- O que acontece quando as rotinas administrativas ficam desorganizadas
- Planilha ou ERP: onde rodar as rotinas administrativas
- Conclusão
- FAQ
Rotinas administrativas são as tarefas que se repetem para manter a empresa em ordem, como guardar documentos, pagar e receber, atender clientes e comprar materiais. Com prazo, responsável e método, elas evitam atrasos, retrabalho e decisões feitas com dados velhos.
Toda empresa tem rotinas administrativas, mesmo as que nunca pararam para listá-las. O problema aparece quando elas dependem da memória de quem executa: um boleto vence porque ninguém programou o pagamento, uma nota fiscal sai com erro e precisa ser cancelada, o fechamento do mês atrasa e a diretoria decide com números da semana anterior.
Organizar essas rotinas começa por saber quais são, com que frequência cada uma acontece, quem responde por ela e como medir se está funcionando. Um calendário de rotinas por frequência, um modelo de procedimento pronto para adaptar e indicadores com fórmula resolvem essas quatro perguntas e mostram onde o administrativo está travando.
O que são rotinas administrativas?
Rotinas administrativas são o conjunto de tarefas repetitivas que dão suporte à operação principal da empresa. Em geral, elas não fabricam o produto nem fazem a venda, mas garantem que o dinheiro entre e saia no prazo, que os documentos estejam no lugar, que os materiais cheguem a tempo e que as pessoas recebam o que é devido.
O que define uma rotina é a recorrência. Emitir uma nota fiscal é uma tarefa; emitir todas as notas do dia, conferir e enviar ao cliente, seguindo sempre o mesmo caminho, é uma rotina. Essa repetição permite padronizar, delegar e medir, três coisas muito mais difíceis de fazer com atividades que cada pessoa resolve do seu jeito.
Para entender como essas rotinas funcionam na prática, vale começar pela área que as concentra e pelas atividades que ela reúne.
O que é o setor administrativo?
O setor administrativo é a área da empresa responsável por planejar, registrar e controlar os recursos que sustentam a operação: dinheiro, documentos, materiais, informações e pessoas.
Em empresas pequenas, poucas pessoas costumam acumular quase todas essas funções. Em empresas de porte médio, é comum que se divida em financeiro, fiscal, compras, departamento pessoal e atendimento, cada um com rotinas próprias.
A divisão muda de empresa para empresa, e boa parte das rotinas se repete, com variações de setor, porte e regime tributário. O que mais varia é quem faz, quantas pessoas dividem o trabalho e quanto dele fica com parceiros externos, como a contabilidade ou um escritório de departamento pessoal.
Por que as rotinas administrativas são importantes?
As rotinas administrativas são importantes porque garantem que prazos sejam cumpridos, que os números da empresa sejam confiáveis e que o trabalho não dependa da memória de uma pessoa. Sem elas, cada atraso ou erro só aparece quando já virou custo.
Na prática, a importância aparece em quatro frentes:
- Prazo: contas, impostos e salários pagos em dia evitam multa e juros, sustentam o controle financeiro e mantêm as notas emitidas a tempo de não segurar a entrega
- Informação confiável: estoque, contas a receber e caixa só batem com a realidade quando cada entrada e saída é registrada na hora, e o fluxo de informações entre as áreas segue a mesma regra
- Continuidade: uma rotina com procedimento e substituto definidos continua funcionando nas férias ou na saída de quem a executava
- Base para crescer: quando o volume aumenta, uma rotina padronizada absorve mais pedidos com ajuste de equipe ou de sistema, sem precisar ser reinventada
O efeito somado é previsibilidade: a gestão passa a decidir com dados registrados no momento em que cada evento acontece, pela mesma regra em todas as áreas.
Quais são as principais atividades das rotinas administrativas?
As principais atividades das rotinas administrativas são a gestão de documentos, o controle financeiro, as obrigações fiscais, as compras e o controle de materiais, a gestão de pessoas e o atendimento. Em cada uma delas, a rotina existe para garantir prazo, registro e conferência.
Dez exemplos de rotinas administrativas comuns em empresas de todos os portes, cada um ligado a uma das seis frentes detalhadas a seguir:
- Lançar e pagar contas a pagar
- Acompanhar e cobrar contas a receber
- Conciliar os extratos bancários
- Emitir notas fiscais de venda e conferir as de compra
- Enviar documentos e informações para a contabilidade
- Cotar, comprar e conferir o recebimento de materiais
- Registrar entradas e saídas de estoque
- Controlar ponto, férias e informações da folha de pagamento
- Organizar, arquivar e guardar documentos e contratos
- Atender clientes e fornecedores e registrar as solicitações
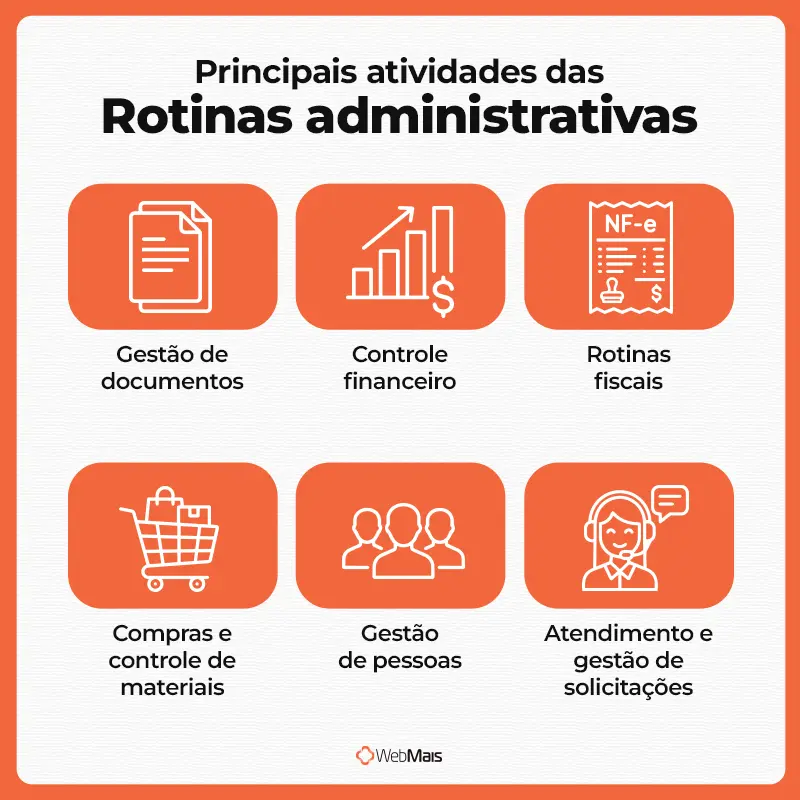
Gestão de documentos
A gestão de documentos envolve receber, classificar, arquivar e localizar contratos, notas, comprovantes e correspondências. Em empresas que emitem e recebem nota fiscal eletrônica, inclui guardar os arquivos XML de entrada e saída, assinados e autorizados: o XML autorizado é o documento fiscal eletrônico, e o DANFE impresso é sua representação gráfica auxiliar, que não substitui o XML.
Como boa parte desses documentos tem prazo legal de guarda, a rotina inclui também saber o que pode ser descartado e quando. Esse ponto tem uma seção própria mais adiante.
Controle financeiro
O controle financeiro reúne o lançamento e o pagamento de contas a pagar, o acompanhamento de contas a receber, a cobrança de atrasados, a conciliação bancária e o fechamento do mês. É a área em que um atraso de rotina vira custo direto, na forma de multa, juros ou desconto perdido.
A conciliação é a rotina que mais denuncia problemas nas outras. Quando o extrato do banco não bate com o que está lançado no sistema, a diferença costuma apontar um pagamento sem registro, um recebimento baixado no cliente errado ou uma tarifa bancária que ninguém lançou.
Rotinas fiscais
As rotinas fiscais cobrem a emissão de notas fiscais de venda, a conferência das notas de compra, a apuração dos impostos e o envio das informações para a contabilidade. Em indústrias e distribuidoras obrigadas à EFD ICMS/IPI, conforme o enquadramento e a UF, também incluem a escrituração do SPED Fiscal, que depende de cada nota lançada com o cadastro fiscal correto do produto.
Erro na rotina fiscal raramente aparece no dia. Ele surge semanas depois, quando a contabilidade devolve a apuração ou o cliente recusa uma nota com dado errado.
Compras e controle de materiais
Compras e materiais envolvem receber requisições, cotar, emitir pedidos, conferir o recebimento e registrar a entrada no estoque. A rotina de conferência é a que mais evita prejuízo: o recebimento compara o que chegou com o pedido e com a nota, antes de o material ir para a prateleira e o boleto para o financeiro.
Quando essa etapa falha, a empresa paga por itens que não recebeu ou que chegaram fora da especificação. A gestão de compras e o controle de estoque dependem dessa conferência para que os saldos sejam confiáveis.
Gestão de pessoas
As rotinas de pessoas incluem admissão, controle de ponto, férias, folha de pagamento, benefícios e desligamento. Boa parte delas tem prazo legal: quando o salário é estipulado por mês, ele deve ser pago até o quinto dia útil do mês seguinte, conforme o artigo 459 da CLT. Outros eventos da folha, como 13º, verbas rescisórias e comissões, têm regras próprias.
Em muitas empresas, parte dessas rotinas fica com a contabilidade ou com um escritório de departamento pessoal. Mesmo assim, o envio das informações de ponto, faltas e variáveis continua sendo uma rotina interna, com um prazo de corte combinado com a contabilidade antes dos prazos oficiais.
Atendimento e gestão de solicitações
O atendimento cobre o contato com clientes, fornecedores e colaboradores por telefone, e-mail ou mensagem, com registro de cada solicitação, do responsável por ela e do prazo de resposta.
São as rotinas menos visíveis e as que mais geram retrabalho quando nada fica registrado, porque o mesmo pedido chega três vezes por canais diferentes. Um cadastro de clientes atualizado, com contatos e histórico, reduz boa parte desse retrabalho.
Essas seis frentes são comuns na maioria das empresas, e outras, como contratos ou protocolo, podem entrar conforme o negócio. O que muda de uma para outra é a frequência de cada rotina e quem responde por ela. Antes de organizar essa frequência, vale conhecer o ciclo que estrutura qualquer rotina administrativa.
Quais são as 4 funções básicas das rotinas administrativas?
No modelo PODC, as 4 funções básicas das rotinas administrativas são planejar, organizar, dirigir e controlar. Elas formam um ciclo: toda rotina bem estruturada define antes o que precisa acontecer, distribui o trabalho, acompanha a execução e confere o resultado.
O ciclo fica mais claro aplicado a uma rotina real. O pagamento de fornecedores é um bom exemplo, porque envolve prazo, aprovação e conferência, e mostra como as quatro funções aparecem no mesmo processo:
| Função | O que significa | Exemplo no pagamento de fornecedores |
| Planejar | Definir objetivos, prazos e recursos | Montar na sexta-feira a programação de pagamentos da semana seguinte, conferindo o saldo previsto |
| Organizar | Distribuir tarefas, responsáveis e acessos | Definir quem lança os boletos, quem aprova acima de determinado valor e quem executa no banco |
| Dirigir | Orientar e acompanhar as pessoas na execução | O coordenador financeiro acompanha a fila de aprovação e resolve exceções, como boleto com valor divergente do pedido |
| Controlar | Comparar o realizado com o planejado e corrigir | Conferir no fim do dia se tudo o que venceu foi pago e registrar o motivo de cada atraso |
Repare que o controle alimenta o próximo planejamento. Se toda semana aparecem boletos que ninguém tinha lançado, o problema está na entrada dos documentos, e a correção acontece nas etapas de planejar e organizar.
Esse encadeamento é o que separa uma rotina de uma tarefa repetida: a programação usa o saldo registrado pelo financeiro, o pagamento baixa o título lançado na entrada da nota, e a conferência do dia vira dado para a programação da semana seguinte. Cada etapa depende da informação que a anterior deixou registrada.
Quais são as 5 funções administrativas de Fayol?
As 5 funções administrativas formuladas por Henri Fayol, engenheiro francês considerado um dos pais da administração clássica, são prever, organizar, comandar, coordenar e controlar. Formulações posteriores da literatura administrativa passaram a trabalhar com quatro funções, geralmente resumidas no PODC, em que comando e coordenação costumam ser agrupados na função de direção.
Na prática das rotinas, as duas classificações se sobrepõem e servem para analisar as mesmas etapas da gestão, embora não sejam idênticas: a formulação de Fayol separa comando e coordenação, e o PODC é uma síntese didática posterior.
Exemplos de rotinas administrativas por frequência
A forma mais prática de organizar as rotinas administrativas é separá-las por frequência: o que acontece todo dia, toda semana, todo mês e uma vez por ano. Cada rotina ganha um horário, um responsável e uma consequência clara se atrasar, o que facilita delegar e cobrar.
O calendário abaixo serve como ponto de partida para uma empresa de porte médio. Os responsáveis são os mais comuns, e cada empresa adapta conforme a própria estrutura.
| Frequência | Rotina | Responsável típico | O que acontece se atrasar |
| Diária | Conciliar as movimentações bancárias do dia anterior | Financeiro | Diferenças se acumulam e ficam difíceis de rastrear |
| Diária | Pagar as contas que vencem no dia | Financeiro | Multa, juros e restrição com fornecedor |
| Diária | Emitir notas fiscais de venda e conferir as notas de compra recebidas | Fiscal ou faturamento | Mercadoria parada sem nota, estoque e contas a pagar desatualizados |
| Diária | Registrar entradas e saídas de materiais | Almoxarifado ou compras | Saldo de estoque diferente do físico |
| Semanal | Programar os pagamentos da semana seguinte | Financeiro | Falta de caixa descoberta no dia do vencimento |
| Semanal | Cobrar títulos vencidos | Financeiro ou cobrança | Inadimplência cresce e fica mais difícil de recuperar |
| Semanal | Revisar pedidos de compra pendentes e atrasos de fornecedores | Compras | Falta de material descoberta quando já afeta a operação |
| Mensal | Fechar o financeiro do mês (fluxo de caixa realizado e resultado gerencial) | Financeiro | Diretoria decide sem saber o resultado do mês |
| Mensal | Enviar à contabilidade, até o corte interno combinado, notas, extratos e variáveis da folha | Administrativo ou financeiro | Risco de atraso na apuração de impostos e na folha |
| Mensal | Pagar o salário mensal até o quinto dia útil | Departamento pessoal | Descumprimento da CLT e desgaste com a equipe |
| Mensal | Contar os itens de maior valor do estoque | Almoxarifado | Divergências crescem até o inventário anual |
| Anual | Inventário geral de estoque | Almoxarifado e contabilidade | Balanço com saldo de estoque errado |
| Conforme a validade | Renovar certificados digitais, alvarás e licenças antes do vencimento | Administrativo | Restrição para assinar notas fiscais ou exercer atividades que dependem da licença |
| Anual | Revisar documentos com prazo de guarda vencido e descartar o que for permitido | Administrativo | Arquivo cresce sem controle e o documento necessário fica difícil de achar |
| Anual | Revisar os procedimentos de cada rotina | Gestor administrativo | Procedimentos deixam de refletir o que a equipe faz |
A coluna da direita é a que convence a equipe. Uma rotina que parece burocrática, como conciliar o banco todo dia, ganha outro peso quando fica claro que, sem ela, uma diferença pequena de hoje pode virar uma investigação longa no fechamento, misturada a dezenas de outros lançamentos.
O certificado digital é outro exemplo: a renovação é simples quando programada, mas o vencimento sem aviso pode impedir a assinatura das notas fiscais se a empresa não tiver outro certificado válido.
Quanto tempo a gestão de despesas consome
Um bom termômetro do tempo que o administrativo ocupa vem de uma parte específica das rotinas: a gestão de despesas, que concentra lançamento, aprovação e pagamento de contas.
O 2º Panorama da Gestão de Despesas Corporativas no Brasil, da Conta Simples com apoio da Visa, mostra que pequenas e médias empresas dedicam em média 21 horas por semana à gestão de despesas.
O mesmo estudo aponta que, em 46% dos casos, essa tarefa fica com sócios e donos. O levantamento não mede quanto dessas horas é trabalho necessário e quanto é retrabalho, mas mostra que parte do tempo de quem decide vai para lançar, aprovar e conferir.
Transformar essas horas em dinheiro ajuda a enxergar o tamanho do problema. O cálculo abaixo é uma estimativa, com custo-hora hipotético de R$ 40 para um profissional administrativo, somando salário e encargos:
| Item | Valor |
| Horas por semana em gestão de despesas (média do estudo) | 21 horas |
| Semanas no ano | 52 |
| Horas por ano | 1.092 horas |
| Custo-hora estimado (salário e encargos) | R$ 40 |
| Custo anual estimado das horas dedicadas | R$ 43.680 |
O valor, por si só, não diz que o tempo é desperdiçado. O que o número mostra é o tamanho da base sobre a qual padronizar e automatizar faz diferença: em um cenário hipotético de redução de um quarto desse tempo, seriam 273 horas por ano livres para análise, cobrança e negociação. A economia real depende do processo, do volume e da adoção do sistema.
Como organizar as rotinas administrativas em 6 passos
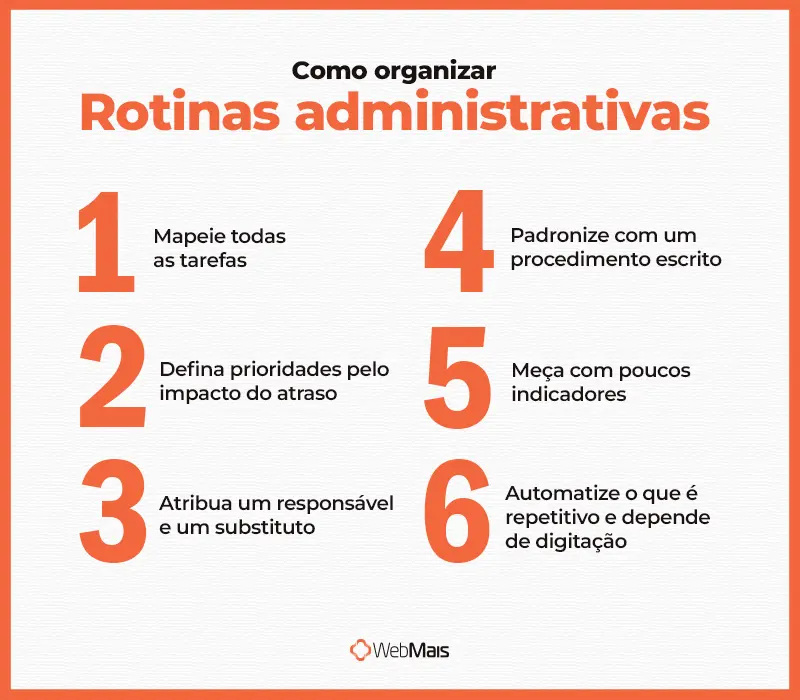
Organizar as rotinas administrativas significa transformar tarefas que hoje dependem de pessoas em processos que dependem de um método: listar, priorizar, atribuir, padronizar, medir e automatizar. Os seis passos abaixo seguem essa ordem, e pular um deles costuma fazer o seguinte falhar.
1. Mapeie todas as tarefas
Liste tudo o que o administrativo faz durante um mês, por área, com a frequência de cada tarefa. A forma mais simples é pedir que cada pessoa anote o que faz por duas semanas. O resultado costuma surpreender: aparecem tarefas duplicadas, planilhas paralelas e atividades que ninguém sabia que existiam.
A gestão de processos oferece ferramentas mais estruturadas para esse mapeamento, como fluxogramas com entradas, saídas e responsáveis de cada etapa, quando a empresa quer enxergar onde uma rotina depende da outra.
2. Defina prioridades pelo impacto do atraso
Classifique cada rotina pelo impacto do atraso, mesmo que ela leve poucos minutos. Pagamento de impostos, folha e emissão de notas costumam receber alta prioridade, porque o atraso pode gerar multa, juros ou travar a operação, conforme a obrigação e o contexto da empresa.
Relatórios internos e organização de arquivos podem esperar um dia sem consequência grave. Essa classificação também define o que não pode faltar quando alguém da equipe sai de férias ou fica doente.
3. Atribua um responsável e um substituto
Cada rotina precisa de uma pessoa responsável, com nome. “O financeiro concilia o banco” dilui a responsabilidade; “a Ana concilia o banco até as 10h, e o Pedro cobre quando ela estiver fora” deixa claro quem responde. O substituto é o que impede a rotina de parar nas férias.
4. Padronize com um procedimento escrito
Padronizar uma rotina é escrever, em uma página, como ela deve ser feita, para que qualquer pessoa treinada consiga executá-la com o mesmo resultado. Esse documento é o POP, procedimento operacional padrão, e funciona tão bem no escritório quanto no chão de fábrica.
Um POP administrativo não precisa ser longo: uma tabela com objetivo, responsável, prazo, passos e critério de conclusão cobre o essencial. Veja um modelo para a conciliação bancária diária:
| Campo | Conteúdo |
| Rotina | Conciliação bancária diária |
| Objetivo | Garantir que o saldo do sistema seja igual ao saldo do banco, com toda diferença explicada |
| Responsável e substituto | Analista financeiro (titular) e assistente financeiro (substituto) |
| Frequência e prazo | Todo dia útil, até as 10h, referente ao dia anterior |
| Entradas | Extrato bancário do dia anterior e lançamentos do sistema no mesmo período |
| Passo 1 | Importar ou baixar o extrato de cada conta |
| Passo 2 | Conciliar os lançamentos que batem em valor e data |
| Passo 3 | Investigar as diferenças: pagamento sem registro, recebimento baixado no cliente errado, tarifa ou juros não lançados |
| Passo 4 | Lançar os ajustes com documento de suporte ou registrar a pendência com prazo |
| Critério de conclusão | Diferença zero ou todas as diferenças justificadas e com responsável |
| Registro | Relatório de conciliação salvo na pasta do mês |
| Indicador | Número de lançamentos não conciliados ao fim do dia |
O mesmo formato serve para qualquer rotina da tabela de frequências. Os campos que mais fazem falta nos procedimentos improvisados são o critério de conclusão e o substituto, porque sem eles ninguém sabe quando a tarefa terminou nem quem a assume.
5. Meça com poucos indicadores
Escolha de três a cinco indicadores que mostrem se as rotinas estão em dia, e acompanhe todo mês. A próxima seção traz os mais úteis, com fórmula. Medir demais cria uma rotina nova, a de preencher indicadores, sem melhorar as outras.
6. Automatize o que é repetitivo e depende de digitação
Depois de padronizada, a rotina pode ser automatizada com segurança. Os melhores candidatos são as tarefas em que a mesma informação é digitada mais de uma vez: a nota de compra que é lançada no estoque e de novo no contas a pagar, o pedido de venda que é redigitado no faturamento.
A automação de processos reduz essas redigitações e, com elas, uma das fontes de erro mais comuns das rotinas, desde que haja validações e tratamento de exceções.
A ordem importa. Automatizar uma rotina que ainda não foi padronizada tende a reproduzir os mesmos erros, só que mais rápido.
Indicadores para acompanhar as rotinas administrativas
Os indicadores de rotinas administrativas medem se as tarefas estão sendo feitas no prazo, sem erro e sem retrabalho. Eles transformam a sensação de que “o administrativo está sobrecarregado” em números que mostram qual rotina trava e desde quando.
| Indicador | Fórmula | O que revela |
| Pagamentos no vencimento | (contas com vencimento no mês pagas até o vencimento ÷ total de contas que venceram no mês) × 100 | Falha na programação de pagamentos e custo com multa e juros |
| Prazo de fechamento mensal | Dias úteis entre o primeiro dia útil do mês seguinte e a data em que o fechamento financeiro é concluído | Quanto tempo a gestão fica sem saber o resultado do mês |
| Lançamentos não conciliados | Número de lançamentos sem conciliação ao fim de cada dia (ou, para comparar meses, o percentual sobre o total de lançamentos) | Atraso na conciliação e registros incompletos |
| Índice de correções e cancelamentos de notas | (notas distintas com cancelamento ou carta de correção ÷ notas emitidas no período) × 100 | Possíveis erros de cadastro, de pedido ou de conferência antes do faturamento, a confirmar pelo motivo de cada evento |
| Pendências vencidas | (tarefas cujo prazo venceu no período e que continuam pendentes ÷ total de tarefas cujo prazo venceu no período) × 100 | Sobrecarga da equipe ou rotina sem responsável |
| Tempo de requisição até pedido | Dias entre a requisição e a emissão do pedido de compra | Gargalo na cotação ou na aprovação |
Os três primeiros da tabela são um bom ponto de partida, porque cobrem prazo e qualidade.
Um exemplo de leitura, considerando pagas no prazo as contas quitadas até a data de vencimento: se 88% das contas são pagas no vencimento, vale abrir os 12% restantes por fornecedor, canal de recebimento do boleto e etapa de aprovação. Os atrasos podem se concentrar em boletos que chegam por e-mail e não entram no sistema a tempo, mas só a distribuição dos dados confirma esse padrão.
Um relatório financeiro mensal com esses números, comparados com o mês anterior, é suficiente para a diretoria acompanhar a saúde das rotinas sem entrar no detalhe de cada tarefa.
Por quanto tempo guardar os documentos da empresa?
Não existe um prazo único para todos os documentos. Os livros fiscais e contábeis e os comprovantes dos lançamentos devem ser guardados até a prescrição dos créditos tributários a que se referem.
Cinco anos aparece com frequência nas regras tributárias, mas não deve ser tratado como prazo universal, porque o prazo e a contagem dependem do documento e da obrigação a que ele se refere. Documentos trabalhistas, previdenciários e societários seguem prazos próprios, alguns bem mais longos.
Para os livros obrigatórios de escrituração comercial e fiscal e os comprovantes dos lançamentos neles efetuados, o parágrafo único do artigo 195 do Código Tributário Nacional determina que “serão conservados até que ocorra a prescrição dos créditos tributários decorrentes das operações a que se refiram”.
O Código Civil amplia a obrigação para além do fisco. O artigo 1.194 determina que o empresário e a sociedade empresária conservem toda a escrituração, a correspondência e demais papéis da atividade “enquanto não ocorrer prescrição ou decadência no tocante aos atos neles consignados”.
Vale um alerta sobre os “cinco anos”. O prazo não conta necessariamente da data de emissão do documento. A decadência e a prescrição tributárias têm regras próprias de início de contagem, e, se o documento estiver ligado a débito em discussão, parcelamento ou fiscalização, o descarte deve ficar suspenso até a análise da contabilidade e, quando for o caso, do jurídico.
Por isso, a revisão periódica de descarte deve seguir uma tabela de prazos validada pela contabilidade e, quando aplicável, pelo jurídico, com cada tipo de documento, o prazo de guarda e a regra de início da contagem.
Documento digitalizado substitui o papel?
Em muitos casos, sim, desde que o documento esteja no alcance do Decreto nº 10.278/2020 e a digitalização siga seus requisitos de integridade, padrões técnicos e metadados. O artigo 9º permite descartar o documento físico depois de digitalizado conforme o decreto, exceto os que tenham valor histórico. O decreto permite o descarte, mas não obriga a empresa a descartar.
Há dois pormenores que mudam a prática. Primeiro, o decreto não se aplica à digitalização de documentos nato-digitais, como a NF-e, que já nascem eletrônicos e são guardados no próprio XML, nem a documentos de operações do sistema financeiro nacional, documentos de identificação e documentos de porte obrigatório, entre outros listados no artigo 2º.
Segundo, os requisitos mudam conforme o destinatário: para comprovação perante órgão público, o documento digitalizado precisa de assinatura digital no padrão ICP-Brasil; entre particulares, vale o meio de comprovação que as partes acordarem ou aceitarem, e, sem acordo prévio, aplicam-se as mesmas exigências feitas para órgão público.
Documentos com dados pessoais de clientes e colaboradores também devem ser tratados de acordo com a LGPD, considerando os princípios, as bases legais aplicáveis e as regras de retenção de cada caso. A própria lei permite conservar dados para cumprir obrigação legal ou regulatória.
O que acontece quando as rotinas administrativas ficam desorganizadas
Rotinas administrativas desorganizadas geram custo direto, por multas, juros e descontos perdidos, e custo indireto, por decisões tomadas com informação atrasada ou errada. O primeiro aparece no extrato; o segundo raramente é medido.
Os efeitos diretos estão na última coluna do calendário de rotinas: multa por conta paga com atraso, nota cancelada que segura a entrega, estoque que deixa de bater com o físico e compras feitas por intuição.
O efeito menos visível é sobre a gestão. Se o fechamento do mês leva 15 dias úteis, a diretoria passa boa parte do mês seguinte decidindo com números do mês anterior. Um fluxo de caixa alimentado com lançamentos atrasados mostra uma folga que já não existe, e o aperto aparece no dia do vencimento.
Planilha ou ERP: onde rodar as rotinas administrativas
Planilhas funcionam enquanto cada rotina é independente e o volume é pequeno. O limite aparece quando uma rotina depende da outra: a nota de compra precisa atualizar o estoque e o contas a pagar, o pedido de venda precisa virar nota e título a receber. Em planilhas, cada passagem é uma redigitação, e cada redigitação é uma chance de erro.
Um sistema de gestão empresarial configurado para integrar os módulos reduz essa passagem, porque as áreas trabalham sobre o mesmo registro. A nota lançada uma vez alimenta estoque, fiscal e financeiro; a conciliação bancária compara o extrato com lançamentos que já estão no sistema; o fechamento do mês deixa de ser uma consolidação de planilhas.
Na indústria, essa integração alcança a produção. Segundo o case publicado pela WebMais, a Firenze Cosméticos, indústria paranaense com atuação nacional, integrou produção e gestão no ERP WebMais e passou a gerar orçamentos e emitir notas fiscais com mais agilidade, conforme o relato da empresa no case da Firenze Cosméticos.
Para indústrias, o ERP para indústria conecta as rotinas administrativas ao planejamento e à produção. Para distribuidoras, o sistema ERP para distribuidora integra compras, estoque, faturamento e financeiro.
Conclusão
Rotinas administrativas funcionam quando cada uma tem responsável, prazo, procedimento e indicador, e quando a informação que uma registra chega à seguinte sem ser digitada de novo. O calendário por frequência, o modelo de POP e os indicadores deste guia cobrem as quatro primeiras partes e podem ser adaptados à estrutura de qualquer empresa.
A quinta parte, a integração dos dados, ganha peso quando as rotinas passam a depender umas das outras. O ERP WebMais reúne compras, estoque, fiscal e financeiro em um único sistema para indústrias e distribuidoras, e, na indústria, também a produção, para que cada rotina use a informação que a anterior já registrou. Para ver como isso funciona na sua operação, agende uma demonstração gratuita com o time da WebMais.
FAQ
Qual a diferença entre rotina administrativa e rotina operacional?
A rotina operacional é a que produz o que a empresa vende: fabricar, separar pedidos, entregar, prestar o serviço. A rotina administrativa dá suporte a ela, garantindo documentos, pagamentos, recebimentos, materiais e pessoas. As duas são interdependentes, e muitas tarefas ficam na fronteira, como a conferência de recebimento de mercadorias.
O que faz um auxiliar administrativo?
O auxiliar administrativo executa as rotinas de apoio da empresa: organiza e arquiva documentos, lança contas a pagar e a receber, emite e confere notas, atende clientes e fornecedores e mantém cadastros e planilhas atualizados. Em empresas maiores, costuma se concentrar em uma área, como financeiro, fiscal ou departamento pessoal.
Quais rotinas administrativas podem ser automatizadas?
As melhores candidatas são as rotinas repetitivas em que a mesma informação é digitada mais de uma vez: lançamento de notas de compra, emissão de notas de venda a partir do pedido, geração de boletos, conciliação bancária com importação de extrato e envio de lembretes de cobrança. Rotinas que exigem julgamento, como negociar com fornecedor ou aprovar uma exceção, continuam com as pessoas.
Como montar uma rotina administrativa do zero?
Comece listando o que precisa acontecer todo dia, toda semana, todo mês e todo ano, como no calendário deste guia. Para cada item, defina um responsável e um substituto, escreva um procedimento curto e escolha como vai conferir que foi feito. Comece pelas rotinas com prazo legal ou financeiro, que são as que geram custo quando atrasam.
Rotina administrativa e rotina financeira são a mesma coisa?
Não. A rotina financeira, com contas a pagar, contas a receber, conciliação e fechamento, é uma parte das rotinas administrativas, geralmente a mais volumosa. As rotinas administrativas também incluem documentos, obrigações fiscais, compras, pessoas e atendimento.
Com que frequência revisar as rotinas administrativas?
Uma revisão completa por ano é um bom ponto de partida, com ajuste pontual sempre que algo muda na operação: um sistema novo, uma área nova, uma mudança na legislação fiscal ou a saída de quem executava a rotina. Indicadores fora do padrão por dois meses seguidos também são um sinal de que o procedimento precisa ser revisto.


