Precificação na reforma tributária: como a indústria recalcula o preço de venda
- •
- O que muda na precificação com a reforma tributária?
- Quanto o imposto por dentro pesa de verdade no seu preço
- Como calcular o preço de venda com IBS e CBS na indústria?
- Quais custos da indústria passam a gerar crédito com a reforma?
- Como fica o IPI e o Imposto Seletivo no preço do produto industrial?
- Fornecedor do Simples e cliente sem crédito: os dois lados que mexem no preço
- Como ajustar o preço durante a transição de 2026 a 2033
- O que revisar na ficha de custo antes de 2027
- Conclusão: o preço da indústria passa a começar pelo valor líquido
- FAQ
Precificação na reforma tributária é a forma de calcular o preço de venda com os novos impostos, o IBS e a CBS. Eles deixam de ficar embutidos no preço e passam a ser somados em cima do valor do produto. O imposto pago nas compras volta como crédito e reduz o custo dos insumos. Essa troca não acontece de uma vez: os dois sistemas convivem até 2033.
A tabela de preços da sua indústria foi montada para um sistema em que boa parte dos impostos fica escondida dentro do valor cobrado. Com a reforma tributária, essa lógica muda de base. Aplicar a alíquota nova sobre o preço antigo é o erro mais comum de quem tenta se antecipar.
O efeito aparece dos dois lados da conta. Na venda, o imposto passa a ser somado ao valor do produto, à vista do cliente. Na compra, matéria-prima, energia, embalagem e serviços passam a gerar crédito de forma bem mais ampla. Isso mexe no custo de produção, que sustenta todo o cálculo.
Refazer essa conta com segurança passa por algumas etapas. Primeiro, o cálculo por fora e o peso real do imposto por dentro. Depois, os custos que passam a gerar crédito (incluindo o fim do IPI), o regime de fornecedores e clientes, a fórmula de cada fase da transição até 2033 e o que revisar na ficha de custo antes de 2027.
O que muda na precificação com a reforma tributária?
A principal mudança é que o imposto sai de dentro do preço e passa a ser somado a ele. Hoje, a indústria define um valor que já carrega os tributos sobre consumo. Depois da reforma, ela define quanto quer receber pelo produto e soma o IBS e a CBS por fora, com destaque próprio na nota. Essa troca acontece aos poucos: o ICMS continua embutido no preço até 2032.
Junto com isso, o imposto pago nas compras passa a voltar quase todo como crédito. O custo de produção deixa de carregar a maior parte do tributo escondido. O preço passa a refletir o que a empresa gasta de fato para produzir, mais a margem que ela quer ter.
Para entender como isso aparece nos números, vale olhar primeiro para o que muda na estrutura dos tributos.
A reforma cria três tributos, substitui quatro e zera o IPI na maior parte dos produtos. O IBS (Imposto sobre Bens e Serviços, de estados e municípios) assume o lugar do ICMS e do ISS.
A CBS (Contribuição sobre Bens e Serviços, federal) substitui PIS e Cofins. O IPI vai a zero para a maior parte dos produtos a partir de 2027. Já o Imposto Seletivo passa a incidir sobre itens específicos, como veículos e bebidas.
As regras estão na Lei Complementar 214/2025, que regulamentou a reforma e já recebeu ajustes de uma lei complementar posterior. Para uma visão geral de tributos e prazos, o guia da reforma tributária do blog cobre o tema de ponta a ponta.
A mudança já está na mesa das empresas. Na pesquisa Panorama da Reforma Tributária 2026, da Grant Thornton com a ANEFAC, 71% das 115 empresas ouvidas disseram prever mudanças na precificação. Além disso, 37% esperam precisar de uma revisão completa da estratégia de preços.
Quanto o imposto por dentro pesa de verdade no seu preço
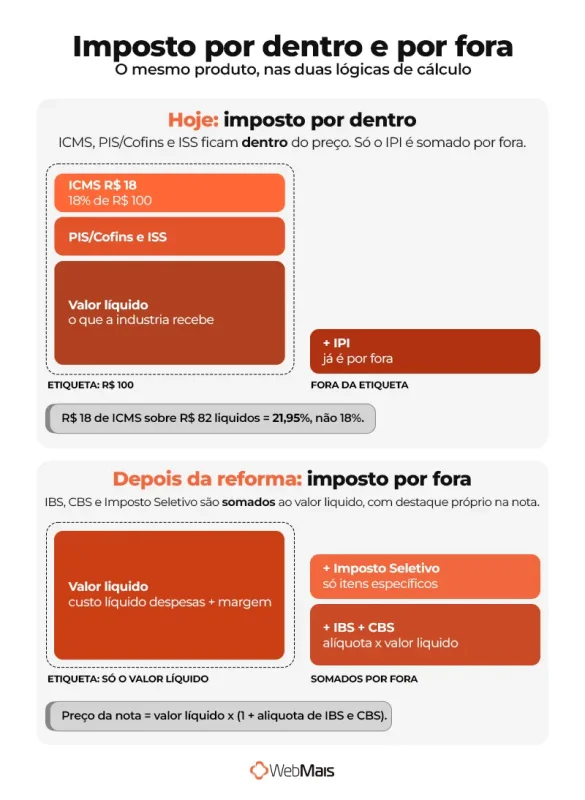
Um ICMS de 18% calculado por dentro equivale a quase 22% quando convertido para a lógica por fora. Somando o PIS/Cofins no Lucro Real, o peso chega a 34,38% sobre o valor que a indústria efetivamente recebe. Por isso, comparar o ICMS da sua nota com a alíquota nova, número contra número, leva a conclusões erradas.
Cálculo por dentro é quando o imposto faz parte da própria base sobre a qual ele é calculado. Se o produto sai por R$ 100 com ICMS de 18%, R$ 18 desse valor são imposto e a indústria fica com R$ 82. Sobre esses R$ 82, o ICMS representa 21,95%.
O PIS e a Cofins seguem a mesma lógica, com uma particularidade. Desde a decisão do STF que tirou o ICMS da base dessas contribuições, elas incidem sobre o preço já sem o ICMS.
A tabela abaixo converte as cargas mais comuns da indústria para a base líquida, que é a mesma base usada pelo IBS e pela CBS.
| Carga atual sobre a venda (por dentro) | Peso do imposto sobre o valor líquido |
| ICMS de 12% | 13,64% |
| ICMS de 18% | 21,95% |
| ICMS de 20% | 25,00% |
| ICMS de 12% e PIS/Cofins de 9,25% (Lucro Real) | 25,22% |
| ICMS de 18% e PIS/Cofins de 9,25% (Lucro Real) | 34,38% |
| ICMS de 18% e PIS/Cofins de 3,65% (Lucro Presumido) | 26,57% |
A conta é simples: divida 1 pelo que sobra depois de cada imposto e tire 1 do resultado. Para ICMS de 18% e PIS/Cofins de 9,25%, fica 1 ÷ (0,82 × 0,9075), menos 1, o que dá 0,3438. O IPI não entra nessa conversão porque já é cobrado por fora hoje.
Esse é o número que deve ser comparado com a alíquota futura. Se a soma de IBS e CBS do seu produto ficar abaixo da carga efetiva de hoje, a nota pode cair sem perda de receita. Se ficar acima, o preço precisa subir para manter o mesmo valor líquido.
Como calcular o preço de venda com IBS e CBS na indústria?
Para calcular o preço de venda com IBS e CBS, a indústria parte do custo líquido de créditos e soma despesas e margem. O resultado é o valor líquido, e só então se aplica a alíquota por fora.
A fórmula final é: preço da nota = valor líquido × (1 + alíquota de IBS e CBS). Como o imposto não entra na própria base, ele sai do divisor do markup.
Na prática, isso muda a fórmula do markup. O markup divisor tradicional coloca ICMS, PIS e Cofins no denominador, junto com comissão, frete e margem. No modelo novo, o divisor fica só com despesas variáveis e margem, e o imposto entra depois, multiplicando o resultado.
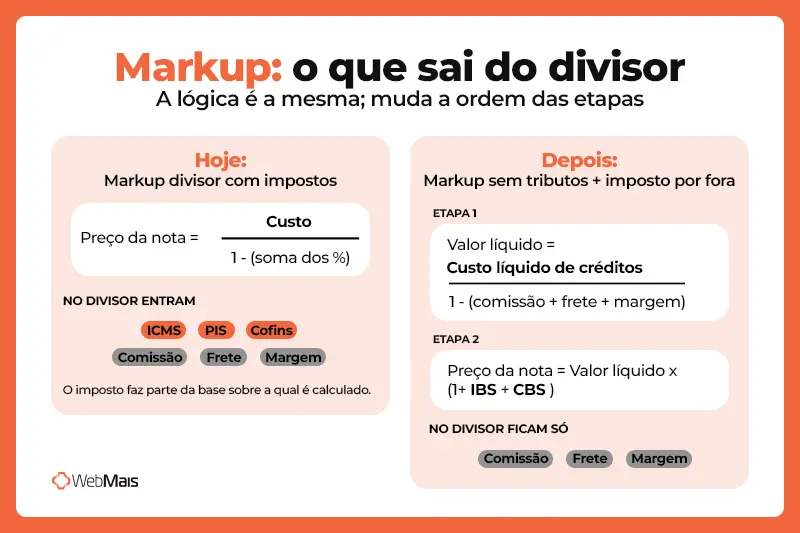
A lógica de como calcular o preço de venda continua a mesma: o que muda é a ordem das etapas. Elas ficam assim:
1. Calcule o custo líquido de cada insumo, que é o valor pago ao fornecedor menos os créditos de IBS e CBS destacados na nota. É esse valor que entra na ficha técnica de produto.
2. Some mão de obra, custos indiretos e custos fixos rateados. Nos gastos que geram crédito, use o valor líquido. A folha de pagamento entra pelo custo cheio, porque salário não tem IBS nem CBS.
3. Aplique o markup sem tributos sobre a venda, com comissão, frete de entrega e margem, para chegar ao valor líquido.
4. Multiplique o valor líquido por 1 mais a alíquota de IBS e CBS do produto para chegar ao preço da nota.
Veja o mesmo produto calculado nos dois modelos. O exemplo usa uma indústria do Lucro Real com ICMS de 18% e IPI de 5%. Ela vende dentro do próprio estado para um cliente que revende ou industrializa o produto, e por isso o IPI fica fora da base do ICMS.
Depois da transição, vale uma alíquota combinada de 26,5% para IBS e CBS. Esse percentual é só uma hipótese de trabalho: a alíquota de referência do IBS ainda não foi fixada. Produtos com alíquota reduzida em 60% ou zerada, como insumos agropecuários e dispositivos médicos, seguem a mesma fórmula, só que com a alíquota do próprio produto.
| Componente | Hoje (Lucro Real) | Depois da transição (hipótese de 26,5%) |
| Valor pago ao fornecedor da matéria-prima | R$ 420,00 (R$ 400,00 mais IPI de R$ 20,00) | R$ 376,54 |
| Créditos recuperados na compra | R$ 122,34 (ICMS de R$ 72,00, PIS/Cofins de R$ 30,34 e IPI de R$ 20,00) | R$ 78,88 (IBS e CBS) |
| Custo líquido da matéria-prima | R$ 297,66 | R$ 297,66 |
| Valor líquido de venda (custos, despesas e margem) | R$ 1.000,00 | R$ 1.000,00 |
| ICMS na venda | R$ 241,89 | não se aplica |
| PIS/Cofins na venda | R$ 101,93 | não se aplica |
| IPI na venda | R$ 67,19 | zero |
| IBS e CBS na venda | não se aplica | R$ 265,00 |
| Total da nota | R$ 1.411,01 | R$ 1.265,00 |
Repare primeiro no fornecedor. Ele também passa a calcular por fora. Se mantiver o mesmo valor líquido de R$ 297,66, a nota dele cai de R$ 420,00 para R$ 376,54. O custo líquido da sua matéria-prima fica igual. O ganho de custo aparece nos itens que hoje não geram crédito, assunto da próxima seção.
Agora olhe a venda. Com a mesma receita líquida de R$ 1.000,00, a nota cai R$ 146,01. Neste exemplo, em mil unidades por mês, são R$ 146 mil a menos de faturamento bruto sem perder um real de receita.
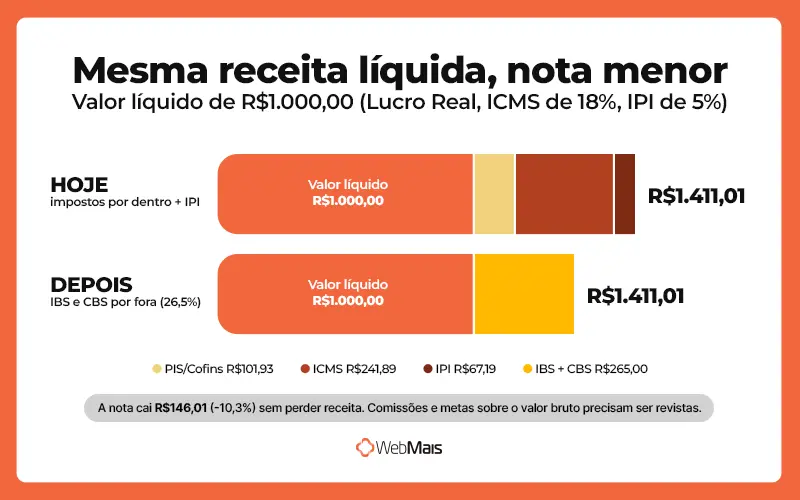
Se a comissão dos vendedores ou as metas comerciais são calculadas sobre o valor da nota, elas precisam ser revistas junto com a tabela.
Isso não quer dizer que todo produto industrial vai ficar mais barato. O resultado depende da alíquota que for fixada e do ICMS do seu estado. Também pesam os benefícios fiscais que você tem hoje e a reprecificação dos fornecedores.
Como chegamos nesses números. Hoje, o ICMS de 18% integra a própria base, e o PIS/Cofins de 9,25% (Lucro Real) incide sobre o preço sem o ICMS, como decidiu o STF. Para receber R$ 1.000,00 líquidos, o preço sem IPI precisa ser 1.000 ÷ [1 − 0,18 − (0,0925 × 0,82)] = 1.000 ÷ 0,74415 = R$ 1.343,82. Essa é a base do ICMS (R$ 241,89) e do IPI de 5% (R$ 67,19). A base do PIS/Cofins é 1.343,82 − 241,89 = R$ 1.101,93, o que dá R$ 101,93.
Na compra, a base do ICMS é R$ 400,00, sem o IPI, e gera crédito de R$ 72,00. A base do PIS/Cofins é 400 − 72 = R$ 328,00, com crédito de R$ 30,34. Com o IPI de R$ 20,00, o crédito total chega a R$ 122,34.
Quais custos da indústria passam a gerar crédito com a reforma?
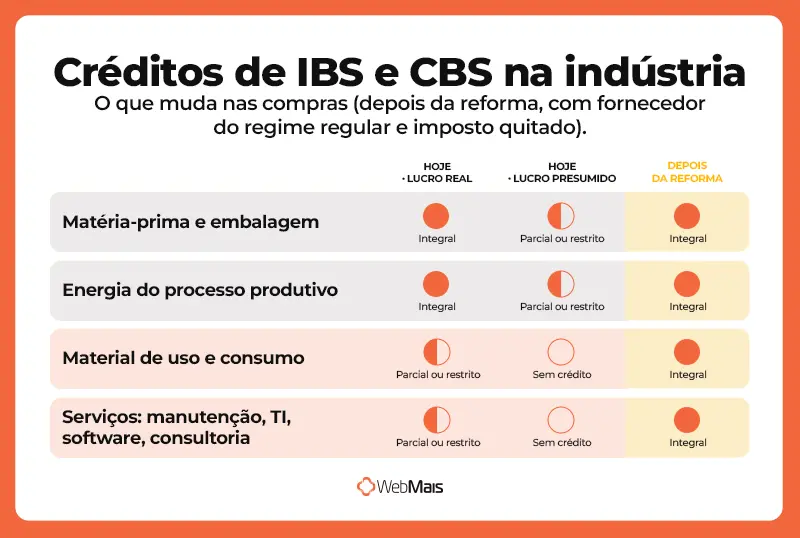
Com a reforma, o crédito de IBS e CBS passa a valer para quase toda compra ligada à operação, dentro das condições explicadas logo abaixo. Isso inclui material de uso e consumo, serviços de manutenção, software e consultoria, que hoje costumam carregar imposto sem recuperação. Ficam de fora os bens de uso pessoal, como joias, obras de arte, bebidas alcoólicas e bens recreativos.
Também entram nessa exceção os bens fornecidos de graça para uso particular de sócios, administradores, empregados e familiares. Alguns gastos com funcionários continuam gerando crédito: uniforme, EPI, alimentação no local de trabalho, vale-transporte e vale-refeição. O plano de saúde também entra, desde que esteja previsto em acordo ou convenção coletiva.
A condição para o crédito também muda. Em regra, o crédito só existe quando o imposto da compra foi efetivamente quitado e a operação tem nota fiscal eletrônica. A quitação pode vir do pagamento feito pelo fornecedor ou do recolhimento na liquidação financeira (o split payment). Comprar de fornecedor irregular passa a ter custo direto no preço.
| Gasto da indústria | Hoje no Lucro Real | Hoje no Lucro Presumido | Depois da reforma (fornecedor do regime regular) |
| Matéria-prima e embalagem | Crédito de ICMS, IPI e PIS/Cofins | Crédito de ICMS e IPI; PIS/Cofins vira custo | Crédito integral de IBS e CBS |
| Energia elétrica do processo produtivo | Crédito de ICMS e PIS/Cofins | Crédito de ICMS; PIS/Cofins vira custo | Crédito integral de IBS e CBS |
| Material de uso e consumo (limpeza, escritório, ferramentas pequenas) | ICMS sem crédito; PIS/Cofins só se for insumo essencial | Sem crédito | Crédito integral de IBS e CBS |
| Serviços de manutenção, TI, software e consultoria | ISS sem crédito; PIS/Cofins só se for insumo essencial | Sem crédito | Crédito integral de IBS e CBS |
| Frete de compra e de venda | Crédito conforme quem contrata o frete | ICMS conforme quem contrata; PIS/Cofins vira custo | Crédito integral de IBS e CBS, com documento fiscal |
A tabela mostra por que a reforma tende a pesar menos no custo da indústria do que no de outros setores. Quanto mais longa a cadeia e maior o volume de insumos e serviços comprados, mais crédito a empresa recupera. Com isso, os custos indiretos também encolhem na ficha de cada produto.
Lucro Real ou Lucro Presumido: quem sente mais a mudança
A indústria do Lucro Presumido é a que mais muda de patamar. Hoje ela paga PIS e Cofins cumulativos de 3,65%, sem nenhum crédito nas compras. Com a CBS, passa a ter crédito em tudo o que compra. Isso vale porque o regime do IBS e da CBS não depende do regime tributário escolhido para o Imposto de Renda.
No exemplo da seção anterior, a mesma matéria-prima custa R$ 328,00 líquidos para a indústria do Lucro Presumido hoje. Ela recupera ICMS e IPI, mas não os R$ 30,34 de PIS/Cofins.
Depois da transição, o custo líquido cai para R$ 297,66, igual ao do Lucro Real: 9,25% a menos nesse insumo, antes de contar serviços e material de consumo.
Na venda, a carga atual do Presumido sobre o valor líquido (26,57%, na tabela de conversão) fica muito perto dos 26,5% do exemplo. Nesse cenário, o ganho vem quase todo do lado do custo, e a decisão da empresa é se ele vira margem ou preço mais competitivo.
Como fica o IPI e o Imposto Seletivo no preço do produto industrial?
A partir de 1º de janeiro de 2027, o IPI tem alíquota zero para quase todos os produtos. Para a maior parte das indústrias, ele sai da nota de venda, e o crédito de IPI dos insumos sai junto.
A exceção são os itens também fabricados com incentivo na Zona Franca de Manaus. Para manter o IPI, eles precisavam ter alíquota de 6,5% ou mais na tabela do IPI de 2023. Os bens de tecnologia da informação produzidos lá também mantêm o IPI. O governo ainda precisa divulgar a lista oficial desses produtos.
Se a sua indústria fabrica um produto que concorre com similar da Zona Franca e está nessa lista, o IPI continua no seu preço. A comparação com concorrentes de outras regiões precisa levar isso em conta. Quem tem saldo credor de IPI acumulado deve conversar com o contador sobre o destino desse saldo antes da virada.
O Imposto Seletivo é um tributo federal cobrado uma única vez sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Ele não gera crédito para quem compra. Na indústria, ele atinge veículos, embarcações e aeronaves, produtos de tabaco, bebidas alcoólicas, bebidas açucaradas e bens minerais.
A cobrança começa em 2 de fevereiro de 2027, com regras provisórias definidas em medida provisória. Nesse primeiro ano, as alíquotas partem, em geral, das do IPI atual, ajustadas por fatores de conversão. Nos veículos, entram também critérios de eficiência energética e sustentabilidade. Os bens minerais ficam com alíquota zero.
Sem crédito e dentro da base de cálculo do IBS e da CBS, o seletivo vira custo cheio na formação de preço. Quem fabrica um desses produtos calcula o seletivo primeiro, soma ao valor líquido e só depois aplica IBS e CBS por cima. A incidência é definida pelo código NCM do produto.
Fornecedor do Simples e cliente sem crédito: os dois lados que mexem no preço
A reforma faz o preço depender de quem está na outra ponta da nota. O mesmo valor pode ser barato ou caro conforme o regime do fornecedor, na compra, e do cliente, na venda.
Comprar de fornecedor do Simples Nacional
Alguns fornecedores optantes pelo Simples recolhem IBS e CBS dentro da guia única do Simples (DAS). Para quem compra dele, o crédito fica limitado ao que ele de fato pagou nesse regime. Isso tende a ser bem menos que o imposto destacado por uma empresa do regime regular, e a diferença vira custo para a sua indústria.
Por isso, comparar fornecedores pelo valor da nota deixa de funcionar. Imagine um fornecedor optante pelo Simples que cobra R$ 106,00 e gera R$ 4,00 de crédito: o custo líquido é R$ 102,00. Outro, do regime regular, cobra R$ 126,50 com R$ 26,50 de crédito e custa R$ 100,00 líquidos (valores ilustrativos).
| Fornecedor | Valor da nota | Crédito de IBS e CBS | Custo líquido |
| Optante pelo Simples (recolhe no DAS) | R$ 106,00 | R$ 4,00 | R$ 102,00 |
| Regime regular | R$ 126,50 | R$ 26,50 | R$ 100,00 |
A nota do fornecedor do regime regular é 19% maior, e mesmo assim ele sai mais barato. O optante pelo Simples pode escolher recolher IBS e CBS pelo regime regular, fora do DAS. Nesse caso, ele destaca IBS e CBS como qualquer empresa do regime regular, e o seu crédito é integral. Vale perguntar isso na próxima negociação.
Vender para quem não toma crédito
Do lado da venda, o cliente do regime regular recupera o IBS e a CBS que você destaca, então compara fornecedores pelo valor líquido. Já o consumidor final, a empresa do Simples que recolhe pelo DAS e quem não é contribuinte sentem o valor cheio da nota.
Por isso, faz sentido ter política de preço por perfil de cliente. Com distribuidores e indústrias do regime regular, a negociação é pelo valor líquido. Para canais que vendem ao consumidor ou atendem empresas do Simples, o valor da nota é o que pesa na decisão de compra.
Como ajustar o preço durante a transição de 2026 a 2033
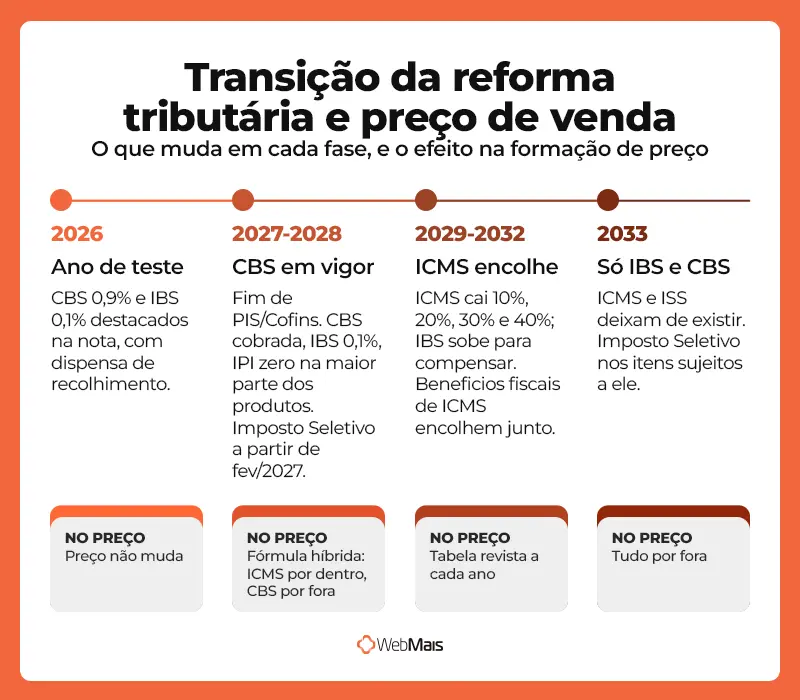
A transição vai de 2026 a 2033, e em boa parte desse período o sistema antigo e o novo convivem na mesma nota. Isso significa que a fórmula de preço muda mais de uma vez, e a tabela precisa ser revista a cada virada relevante.
Os impactos da reforma tributária para indústrias vão além do preço, passando por obrigações, notas e caixa. Aqui o foco é como a formação de preço muda em cada fase.
2026: ano de teste, sem mudança no preço
Em 2026, a nota das empresas do regime regular destaca CBS de 0,9% e IBS de 0,1%. As alíquotas de teste não valem para quem está no Simples.
Quem cumpre as obrigações acessórias (emitir a nota com os novos campos e entregar as declarações exigidas) fica dispensado de recolher esses valores. PIS, Cofins, ICMS e IPI seguem integralmente. Na prática, o ano serve para ajustar cadastro, classificação fiscal e emissão de nota, sem mexer no preço.
2027 e 2028: CBS em vigor, IPI zerado e ICMS ainda por dentro
Em 2027, PIS e Cofins deixam de existir e a CBS deixa a fase de teste e passa a ser cobrada de verdade. O TCU calculou em 11,3% a alíquota de referência da CBS para 2027, a base nacional da cobrança. O Senado ainda precisa fixá-la por resolução. Se não fizer isso a tempo, vale o percentual do TCU.
Em 2027 e 2028, a alíquota cobrada é a de referência menos 0,1 ponto percentual. O IBS fica em 0,1% (metade estadual, metade municipal), e o IPI vai a zero na maior parte dos produtos. É a fase da fórmula híbrida: o ICMS continua por dentro e a CBS entra por fora, calculada sobre o valor sem o ICMS.
Há ainda uma discussão em aberto. A Fazenda de São Paulo entende que IBS e CBS devem entrar na base do ICMS a partir de 2027. Já existem decisões judiciais afastando essa inclusão para empresas específicas, mas os tribunais superiores ainda não se posicionaram.
A tabela mostra o mesmo produto do exemplo anterior nos dois cenários. A CBS de 11,2% é uma hipótese: a referência de 11,3% calculada pelo TCU, menos o redutor de 0,1 ponto.
| Componente em 2027 (Lucro Real, ICMS de 18%) | IBS e CBS fora da base do ICMS | IBS e CBS dentro da base do ICMS |
| Valor líquido de venda (preço base) | R$ 1.000,00 | R$ 1.000,00 |
| CBS (11,2%) e IBS (0,1%) | R$ 113,00 | R$ 113,00 |
| ICMS (18% por dentro) | R$ 219,51 | R$ 244,32 |
| IPI | zero | zero |
| Total da nota | R$ 1.332,51 | R$ 1.357,32 |
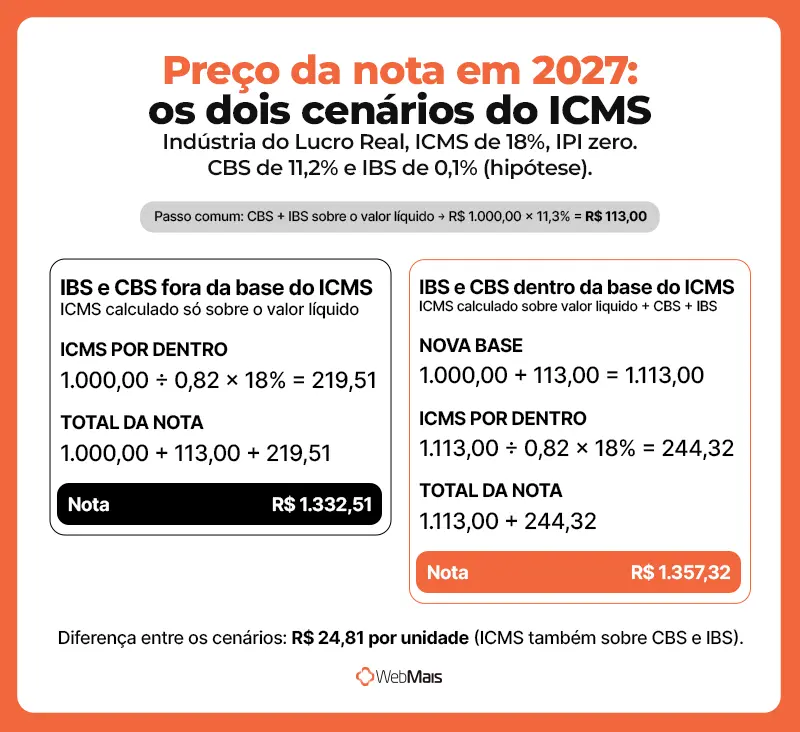
A diferença de R$ 24,81 por unidade é o tamanho da incerteza. Até haver definição, simule os dois cenários com o seu contador e acompanhe a posição do seu estado sobre o ICMS.
De 2029 a 2032: ICMS e benefícios fiscais encolhem
De 2029 a 2032, as alíquotas do ICMS caem 10%, 20%, 30% e 40% em relação às vigentes no fim de 2028. O IBS sobe para compensar. Os benefícios fiscais de ICMS encolhem na mesma proporção. A indústria que tem incentivo estadual e embute esse ganho no preço vê a margem comprimir ano a ano.
2033: só IBS e CBS
Em 2033, ICMS e ISS deixam de existir. O preço passa a ser formado com IBS e CBS por fora, como no exemplo do início do artigo. Nos produtos sujeitos ao Imposto Seletivo, ele entra na soma. A substituição tributária do ICMS também sai de cena com o imposto.
O split payment também entra nessa conta. Quando estiver em funcionamento, o imposto será separado no pagamento do cliente e irá direto para o fisco, e a indústria perde o prazo entre receber e recolher. Esse custo financeiro precisa estar na margem. Cada virada pede uma nova rodada de simulação. Com a ficha de custo separando valor líquido e tributos, a tabela é refeita em horas. Com planilha de impostos embutidos, ela é refeita do zero a cada mudança.
O que revisar na ficha de custo antes de 2027
A virada de 2027 é a primeira que mexe no preço de verdade, com o fim do PIS e da Cofins e o IPI zerado. As revisões abaixo seguem a ordem em que uma depende da outra, do cadastro à equipe comercial.
1. Confira NCM e classificação tributária de cada item, porque é a classificação que define alíquota, redução e incidência do Imposto Seletivo.
2. Identifique quais fornecedores são do Simples e quais são do regime regular, e peça a cada um a previsão de preço líquido para 2027.
3. Recalcule cada insumo da ficha técnica pelo custo líquido de créditos, incluindo serviços e material de consumo que passam a gerar crédito.
4. Tire PIS e Cofins do divisor do markup e aplique a CBS por fora, mantendo o ICMS por dentro até 2032.
5. Separe valor líquido e tributos na tabela de preços e nos contratos de fornecimento, com cláusula de reajuste para mudança de alíquota.
6. Revise comissões e metas calculadas sobre o valor bruto da nota, que muda mesmo quando a receita líquida não muda.
Feita essa revisão, a margem de contribuição de cada produto aparece pelo valor líquido real. Fica claro onde o ganho de crédito pode virar preço mais competitivo. E também onde ele precisa recompor a margem perdida com o fim de benefícios fiscais.
O planejamento tributário entra nesse momento para definir regime, mix de fornecedores e estratégia de preço por linha de produto. Para quem já começou a revisar a política comercial, o artigo sobre precificação de produtos ajuda a escolher o método de cada linha.
Conclusão: o preço da indústria passa a começar pelo valor líquido
Precificar na reforma tributária é tirar o imposto de dentro do preço e colocar o custo líquido de créditos no centro da conta. Para a indústria, isso significa refazer a ficha de cada produto, rever o markup e acompanhar fórmulas diferentes até 2033. O regime de fornecedores e clientes entra em toda essa conta.
Essa conta fica mais segura quando compra, custo, produção e venda estão no mesmo sistema. O ERP para indústria da WebMais registra IBS, CBS e Imposto Seletivo por item na nota de entrada. Também mostra o peso de cada insumo na ficha técnica e simula a formação de preço por cliente, estado e regime tributário.
Agende uma demonstração gratuita com a equipe da WebMais e veja como isso funciona na sua operação.
FAQ
A reforma tributária vai aumentar o preço dos produtos industriais?
Não necessariamente, porque o efeito varia por produto, estado e fornecedor. Como a indústria tem cadeia longa e compra muitos insumos, ela recupera mais crédito do que setores como serviços. Isso tende a aliviar o custo.
Preciso mudar a tabela de preços em 2026?
Não. Em 2026, CBS e IBS aparecem na nota das empresas do regime regular com alíquotas de teste. Quem cumpre as obrigações acessórias fica dispensado de recolher. Os tributos atuais seguem iguais. A tabela precisa estar revista para 1º de janeiro de 2027, quando PIS e Cofins saem e a CBS passa a ser cobrada.
O valor da nota vai cair com o cálculo por fora?
Pode cair, mesmo com a receita líquida igual, porque o imposto por dentro pesa mais do que parece. No exemplo do artigo, a mesma receita de R$ 1.000,00 gera uma nota de R$ 1.411,01 hoje e de R$ 1.265,00 depois da reforma. Isso afeta comissões e metas calculadas sobre o faturamento bruto.
A indústria do Simples Nacional também precisa recalcular o preço?
Sim, por outro motivo. A indústria do Simples continua recolhendo pela guia única do Simples, mas os clientes do regime regular só aproveitam crédito limitado ao que ela recolheu. Se boa parte das vendas é para indústrias e distribuidores, vale simular a opção de recolher IBS e CBS pelo regime regular. Assim, ela evita perder competitividade.
O split payment muda a precificação?
Ele muda o caixa, e o caixa entra no preço. Quando o split payment estiver em funcionamento, o imposto será separado no momento do pagamento. Ele irá direto para o fisco, sem passar pela conta da empresa. A indústria perde o prazo entre receber do cliente e recolher o tributo, e esse custo financeiro precisa ser considerado na margem.
Como saber se meu fornecedor gera crédito integral?
Confira o regime dele e o destaque de IBS e CBS na nota fiscal eletrônica. Fornecedor do regime regular destaca IBS e CBS pela alíquota do produto e gera crédito integral, desde que o imposto seja quitado. Optante pelo Simples gera crédito limitado ao que recolheu no DAS, a menos que tenha escolhido o regime regular para IBS e CBS.